 Google Wallet
 statt PayPal: Wann sich der Wechsel beim Bezahlen lohnt
Wer von PayPal oder einer Banking-App zu Google Wallet wechseln möchte, tauscht nicht einfach eine Bezahloberfläche gegen eine andere. Er ändert, wo die Zahlung beginnt: statt in einer App oder auf einer Webseite oft direkt am Kassenterminal, mit dem entsperrten oder entsperrbaren Android-Smartphone. Genau darin liegt der Reiz – und die Grenze. Google Wallet lohnt sich vor allem, wenn kontaktloses Bezahlen und digitale Karten im Alltag wichtiger sind als Geld senden, Guthaben verwalten oder ein bestimmtes Bezahlnetzwerk zu nutzen.
Der Wechsel beginnt an der Kasse
Viele Menschen denken bei einem Wechsel zuerst an Daten: Lassen sich Konten, gespeicherte Karten oder der Zahlungsverlauf übernehmen? Bei dieser Entscheidung ist die Gewohnheit meist wichtiger. PayPal sitzt oft zwischen Einkauf und Händler, PhonePe UPI ist eng mit seinem Zahlungsumfeld verknüpft, und Binance dient ganz anderen Finanzzwecken. Google Wallet wiederum ist auf das Vorzeigen und Verwenden digitaler Zahlungsmittel und weiterer Karten ausgelegt. Wer die App installiert, ersetzt deshalb nicht automatisch die bisherigen Dienste.
Der Anlass zum Wechsel ist häufig angenehm unspektakulär. An der Kasse soll das Smartphone die Karte ersetzen, ohne dass erst eine bestimmte Händler-App geöffnet oder ein Online-Konto gesucht werden muss. Auch Bordkarten, Kundenkarten oder andere unterstützte digitale Elemente können den Geldbeutel im Alltag entlasten. Ob genau diese Kartenarten verfügbar sind, hängt jedoch von Land, Anbieter und Unterstützung durch den jeweiligen Herausgeber ab. Die App kann nicht jede beliebige Karte nach Wunsch aufnehmen.
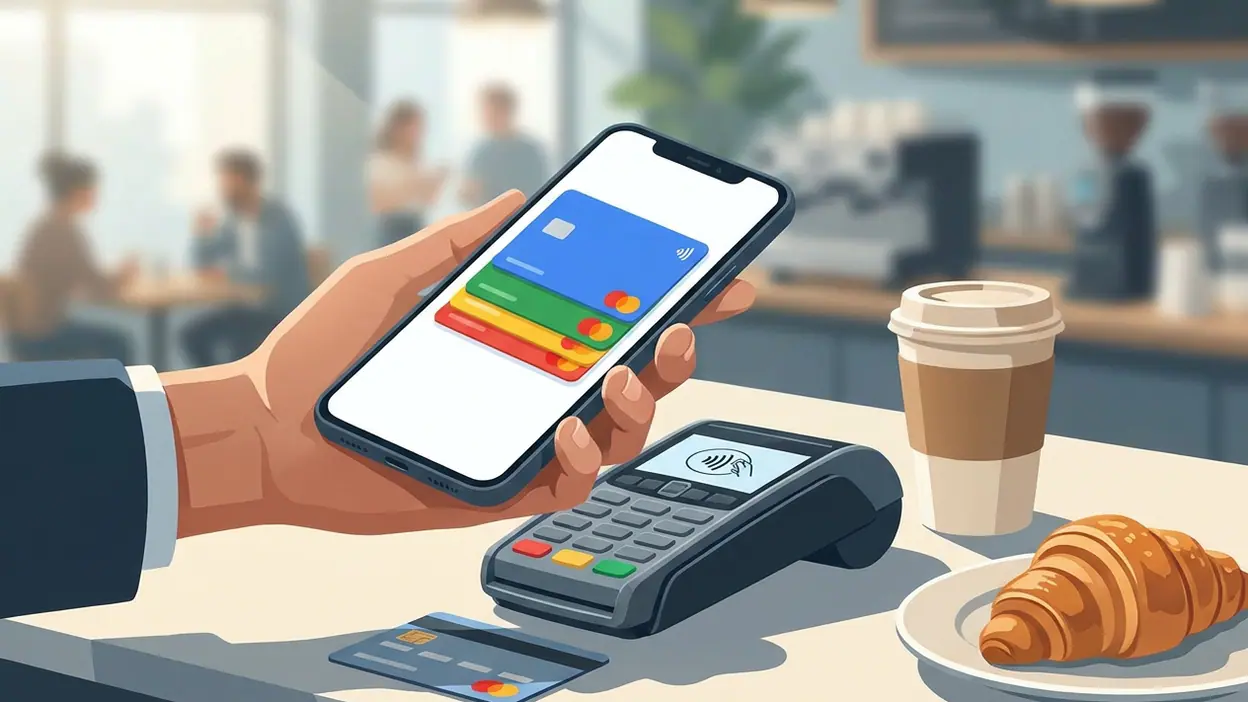
Das erste veränderte Verhalten ist der Weg zur Zahlung. Statt die Plastikkarte aus dem Fach zu ziehen, hält man das Smartphone an ein geeignetes Terminal. Auf Android ist dafür eine passende Geräteeinstellung und eine unterstützte Zahlungsmethode nötig; die genaue Freigabe kann je nach Gerät und Konfiguration variieren. Das klingt nach einer kleinen Änderung, fällt aber bei jeder einzelnen Besorgung auf. Nach einigen Tagen wird der Griff zum Telefon oft selbstverständlich. Wer sein Handy beim Einkaufen kaum bei sich trägt oder lieber mit einer physischen Karte bezahlt, wird diesen Vorteil seltener spüren.
Einrichten ist nicht dasselbe wie Umziehen
Die Umstellung beginnt mit der Installation und dem Hinzufügen geeigneter Zahlungsmittel oder Karten. Für eine Bankkarte kann eine Bestätigung durch die Bank nötig sein. Nicht jede Bank, Karte oder Region wird unterstützt; vor dem Wechsel sollte man deshalb in der App beziehungsweise bei der eigenen Bank prüfen, ob die konkrete Karte funktioniert. Eine bestehende PayPal-Verbindung oder ein Konto bei einem anderen Zahlungsdienst wird dadurch nicht automatisch in Google Wallet übertragen. Ebenso sollte man nicht davon ausgehen, dass Zahlungsdaten, Guthaben, Transaktionsverläufe oder Kontoeinstellungen zwischen den Diensten migriert werden.

Weitere Apps von Google Wallet


Das ist ein wichtiger Unterschied zwischen Wechsel und Ergänzung. Bei einem klassischen Kontowechsel erwartet man oft, dass Geld, Abos oder gespeicherte Empfänger mitwandern. Hier richtet man vielmehr eine weitere Möglichkeit ein, mit einer unterstützten Karte zu bezahlen. Die Karte bleibt an ihr Finanzinstitut gebunden; die Wallet macht sie für bestimmte Nutzungssituationen digital verfügbar. Wer seine Ausgaben bisher in PayPal prüft oder dort Geld an Freunde schickt, muss diese Aufgaben weiterhin dort erledigen, sofern kein anderer Dienst sie übernimmt.
Auch die Kartensammlung verlangt etwas Handarbeit. Man muss jede gewünschte Karte einzeln hinzufügen und die jeweilige Verifizierung durchlaufen. Bei Kundenkarten oder Tickets hängt die Aufnahme davon ab, ob der Anbieter einen unterstützten Weg bereitstellt. Eine Karte aus einem Foto oder einer alten App einfach zu übernehmen, ist nicht garantiert. Vor dem Löschen einer vertrauten App lohnt sich deshalb ein konkreter Test: eine Zahlungsmethode einrichten, eine kleine Zahlung durchführen und prüfen, ob die Karten oder Tickets, die man wirklich braucht, verfügbar sind.
Was sich sofort verbessert – und was nicht
Wenn die Einrichtung gelingt, ist der direkte Gewinn die kurze Strecke zwischen Wunsch zu bezahlen und abgeschlossener Zahlung. Kein Wechsel zwischen Apps, keine Suche nach der passenden Plastikkarte und bei unterstützten Karten weniger Herumkramen in der Brieftasche. Das zeigt sich besonders bei kleinen Einkäufen und unterwegs, wo ein zusätzlicher Anmeldeschritt unverhältnismäßig lästig wirkt. Die Bedienung bleibt allerdings von Terminal, Netzwerk, Gerätezustand und Bankfreigabe abhängig. Ein leerer Akku oder ein nicht unterstützter Händler macht die digitale Karte nicht plötzlich universell.
Die Stärke von Google Wallet liegt außerdem darin, mehrere geeignete Karten und digitale Nachweise an einem Ort griffbereit zu halten. Das kann die Suche vor dem Einsteigen oder beim Bezahlen verkürzen. Es ist aber keine vollständige Finanzzentrale. Wer Überweisungen an Freunde, Zahlungsanforderungen, Guthabenfunktionen oder eine bestimmte Art von Online-Zahlung regelmäßig nutzt, bekommt damit nicht automatisch einen Ersatz. PayPal kann in solchen Situationen weiterhin die passendere Gewohnheit sein; PhonePe UPI erfüllt für Menschen in seinem unterstützten Markt eine andere, lokal geprägte Rolle.
Mit dem neuen Ablauf kommt eine kleine Lernkurve. Man muss wissen, welche Karte als Standard gesetzt ist, wie die Freigabe am eigenen Gerät funktioniert und ob eine Zahlung tatsächlich über die gewünschte Karte läuft. Wer mehrere Karten ergänzt, sollte außerdem nicht nur nach dem Logo entscheiden: Eine Standardkarte für den Alltag und ein kurzer Blick auf die Auswahl vor einer größeren Zahlung verhindern Verwechslungen. Diese Umgewöhnung ist überschaubar, aber sie verschwindet nicht allein dadurch, dass die App auf dem Startbildschirm liegt.
Der Preis des Aufräumens
Was beim Wechsel verloren gehen kann, ist weniger ein einzelnes Merkmal als ein vertrauter Zusammenhang. In PayPal etwa kann der eigene Zahlungsverlauf Teil der gewohnten Kontrolle sein; in einer Banking-App liegen Umsätze und Kontostand ohnehin nahe beieinander. Google Wallet ersetzt diese Ansichten nicht zwingend. Wer beim Bezahlen gern sofort dieselbe App für Ausgabenübersicht und Kontoverwaltung öffnet, muss möglicherweise zwischen Anwendungen wechseln. Das ist kein Fehler der Wallet, aber ein echter Reibungspunkt im Alltag.
Auch die physische Karte sollte man nicht vorschnell zu Hause lassen. Nicht jedes Geschäft nimmt kontaktlose Zahlungen an, nicht jede Karte lässt sich digital hinzufügen, und einzelne Situationen verlangen weiterhin eine physische Karte oder eine andere Zahlungsart. Bei Tickets und Kundenkarten gilt dasselbe: Die digitale Variante ist nur dann ein Gewinn, wenn der betreffende Anbieter sie unterstützt und der Einlass- oder Kassiervorgang sie akzeptiert. Wer beruflich oder privat auf spezielle Karten angewiesen ist, sollte die Abdeckung erst prüfen und dann entscheiden.
Der vernünftigste Übergang ist daher ein Parallelbetrieb. Google Wallet lässt sich zunächst für eine unterstützte Bankkarte und die häufigsten Besorgungen testen, während PayPal und andere Dienste installiert und verfügbar bleiben. Für einige Wochen kann man beobachten, wo die neue Gewohnheit tatsächlich Zeit spart und wo man doch zur alten App greift. Die bisherige Lösung sollte man erst dann aus dem täglichen Ablauf nehmen, wenn wiederkehrende Aufgaben geklärt sind – insbesondere Geld senden, Online-Einkäufe bezahlen und Umsätze nachsehen. Das ist kein Misstrauen, sondern eine saubere Probe ohne unnötiges Risiko.
Es gibt gute Gründe, gar nicht zu wechseln. Wer selten kontaktlos mit dem Smartphone zahlt, mit der Bankkarte zufrieden ist oder an eine Plattform gebunden ist, deren Dienste Google Wallet nicht ersetzt, gewinnt wenig. Auch Menschen, deren Bank oder bevorzugte Karte nicht unterstützt wird, sollten sich nicht durch die einfache Oberfläche zu einem halben Wechsel verleiten lassen. Und wer eine einzige App für Bezahlen, Überweisen und Überblick bevorzugt, muss vorab klären, ob die eigene Kombination diesen Anspruch überhaupt erfüllt.
Der beste Kandidat für den Wechsel ist jemand, der ein kompatibles Android-Gerät nutzt, eine unterstützte Karte besitzt und an vielen Tagen ohnehin das Smartphone dabeihat. Besonders überzeugend ist die Umstellung für jene, die regelmäßig kontaktlos zahlen und zusätzlich einige unterstützte Karten oder Tickets digital griffbereit haben möchten. Wer dagegen vor allem Geld an andere überweist oder seine Online-Zahlungen über einen Dienst organisiert, sollte Google Wallet eher als Ergänzung betrachten. Die Entscheidung hängt nicht davon ab, welche App mehr Funktionen auflistet, sondern davon, welcher Handgriff im eigenen Alltag am häufigsten vorkommt.
Mein Urteil fällt deshalb klar, aber nicht pauschal aus: Google Wallet ist ein sinnvoller Wechsel für das Bezahlen am Terminal und das Bündeln kompatibler Karten, kein allgemeiner Ersatz für PayPal, Banking-Apps oder spezialisierte Zahlungsdienste. Richten Sie eine Karte ein, testen Sie den Ablauf an echten Kassen und prüfen Sie Ihre wichtigsten Karten und Zahlungen, bevor Sie etwas löschen. Wenn der neue Griff zum Smartphone danach selbstverständlich wird, hat sich der Wechsel verdient. Wenn Sie weiterhin für jede zweite Aufgabe in die alte App zurückkehren, bleiben Sie lieber bei Ihrer bisherigen Lösung und nutzen Wallet nur dort, wo sie wirklich Zeit spart.