Chase
4,4FinanzenAktualisiert am 17. Oktober 2026
Screenshots
 Analyse von Mobexer
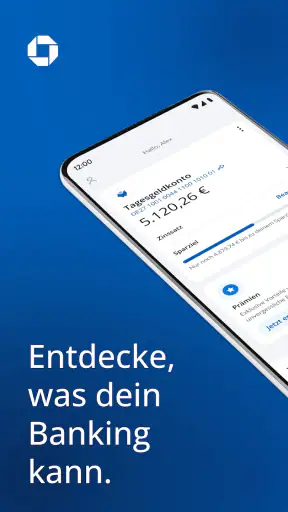
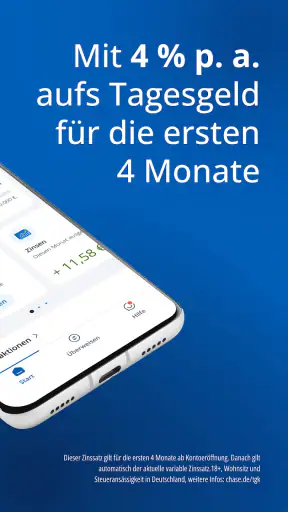
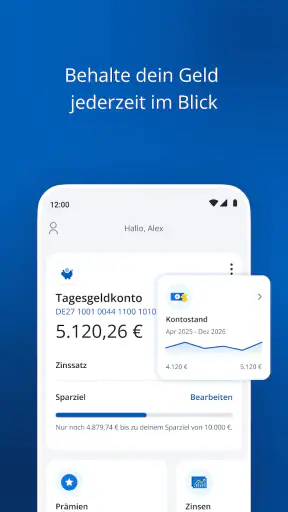
Ich habe Chase als App für den Finanzalltag ausprobiert und dabei vor allem auf einen Punkt geachtet: Wie sinnvoll ist das digitale Tagesgeld, wenn ich Geld kurzfristig parken möchte, ohne den Überblick über mein normales Konto zu verlieren? Genau hier setzt die Anwendung an. Sie stammt von JPMorgan Chase, ist kostenlos erhältlich und richtet sich an Menschen, die eine einfache Möglichkeit suchen, Rücklagen separat zu halten. Der Store fasst das Angebot knapp als Tagesgeld mit starken Zinsen zusammen. In der Praxis ist für mich aber weniger der einzelne Werbesatz entscheidend als die Frage, ob sich das Sparen dadurch tatsächlich leichter in den Alltag einbauen lässt.
Chase ist eine Finanz-App für Android und iOS und wird im Store mit einer durchschnittlichen Bewertung von 4,4 bei rund 122.000 abgegebenen Bewertungen geführt. Mehr als eine Million Installationen zeigen außerdem, dass das Angebot nicht nur für eine kleine Nische gedacht ist. Die App ist ab USK 0 freigegeben und kostet nichts. Das macht den Einstieg niedrigschwellig, ersetzt aber nicht den persönlichen Blick auf die Bedingungen eines Tagesgeldkontos. Gerade bei Geldprodukten sollte ich nicht allein nach einer guten Bewertung oder einem auffälligen Zinssatz entscheiden.
Das Tagesgeld als Mittelpunkt der App
Die wichtigste Stärke von Chase liegt für mich darin, dass das Tagesgeld nicht wie ein kompliziertes Nebenprojekt wirkt. Ich kann den Gedanken dahinter leicht in eine Alltagssituation übersetzen: Geld, das ich in den nächsten Wochen oder Monaten nicht brauche, soll nicht einfach auf dem laufenden Konto liegen und dort mit Miete, Einkäufen und spontanen Ausgaben vermischt werden. Ein separates Sparkonto schafft eine sichtbare Grenze. Diese Trennung ist psychologisch oft wertvoller, als man zunächst denkt.
Wer bereits versucht hat, Rücklagen auf dem Hauptkonto zu bilden, kennt das Problem. Der Kontostand sieht zwar komfortabel aus, doch ein Teil davon ist eigentlich für die Autoreparatur, die jährliche Versicherung oder den nächsten Urlaub reserviert. Sobald alles auf einem einzigen Konto liegt, muss ich im Kopf ständig rechnen. Ein Tagesgeldkonto in Chase kann diese gedankliche Arbeit reduzieren, weil die Rücklage einen eigenen Platz bekommt. Der praktische Nutzen liegt damit nicht nur im Zinsertrag, sondern in der klareren Trennung zwischen verfügbarem Geld und bewusst geparktem Geld.
Ich würde die App deshalb nicht als vollständige Finanzzentrale betrachten, sondern als fokussiertes Werkzeug für liquide Rücklagen. Tagesgeld ist grundsätzlich für Geld gedacht, an das ich bei Bedarf wieder herankommen möchte, ohne es langfristig festzulegen. Das passt zu einem Notgroschen, einer geplanten größeren Anschaffung oder Geld, das bis zum nächsten Einsatz sicher beiseitegelegt werden soll. Für langfristigen Vermögensaufbau ist diese Funktion allein dagegen nicht ausreichend. Wer eine umfassende Anlageplanung, Wertpapiere oder detaillierte Haushaltsanalysen sucht, braucht eher eine andere Lösung oder zusätzliche Apps.
Warum ein separater Sparbereich im Alltag hilft
Ich finde besonders nützlich, dass ein separates Tagesgeldziel konkrete Entscheidungen erleichtern kann. Angenommen, am Monatsende bleiben nach allen festen Ausgaben 250 Euro übrig. Auf dem Girokonto wirkt dieser Betrag schnell wie frei verfügbares Geld. Verschiebe ich ihn stattdessen bewusst auf das Tagesgeld, sehe ich sofort, dass er für einen bestimmten Zweck gedacht ist. Das funktioniert auch mit unregelmäßigen Einnahmen: Nach einer Rückerstattung oder einem Nebenverdienst kann ich einen Teil direkt aus dem täglichen Zahlungsverkehr herausnehmen.
Der Effekt ist nicht spektakulär, aber dauerhaft. Chase kann dabei helfen, Sparen als wiederholbaren Schritt zu etablieren, statt jedes Mal neu zu überlegen, ob etwas übrigbleibt. Ich würde jedoch darauf achten, nicht den gesamten Puffer zu verschieben. Ein kleiner Betrag sollte auf dem normalen Konto bleiben, damit eine unerwartete Lastschrift nicht zu unnötigem Hin und Her führt. Genau diese Mischung aus Trennung und erreichbarer Reserve macht Tagesgeld im Alltag sinnvoll.
Neues aus der Redaktion
Joom im Alltag: Wie Bewertungen und geteilte Funde beim Einkauf helfen
Extreme Car Driving Simulator: Warum Rennspiele heute keine Ziellinie brauchen
InShot – Warum Diese App Die Videobearbeitung Revolutioniert
Xender im Fokus: Warum die App diese Woche überzeugt
Waze Navigation: Die strategische Macht von Google im Verkehr
Warum Hero Wars: Alliance die Rollenspielszene dominiert
So nutze ich Chase in einer realistischen Alltagssituation
Ein typischer Ablauf wäre für mich der Monatsanfang: Das Gehalt kommt auf dem Hauptkonto an, feste Abbuchungen werden berücksichtigt und ein vorher festgelegter Betrag wandert anschließend in den Sparbereich. Ich würde nicht erst am Monatsende warten, weil dann oft unklar ist, was tatsächlich noch übrig ist. Besser ist ein fester persönlicher Ablauf nach dem Zahlungseingang. Chase wird dadurch weniger zu einer App, die ich ständig kontrollieren muss, und mehr zu einem festen Bestandteil meiner Geldroutine.
Ein zweites Beispiel ist eine geplante Ausgabe. Nehmen wir an, ich weiß, dass in einigen Monaten eine größere Rechnung ansteht. Ich kann den dafür vorgesehenen Betrag getrennt halten und bei Bedarf wieder in den verfügbaren Bereich zurückholen. Der Vorteil gegenüber Bargeld oder einem zweiten klassischen Girokonto ist für mich die bessere gedankliche Zuordnung: Das Geld ist nicht verschwunden, aber es konkurriert im Alltag weniger mit spontanen Ausgaben.
Vor einer Überweisung oder einer größeren Zahlung würde ich trotzdem immer prüfen, auf welchem Konto das notwendige Guthaben liegt. Das klingt banal, ist aber eine wichtige Gewohnheit. Ein Sparbereich ist nur dann hilfreich, wenn ich ihn nicht mit einem Konto verwechsle, das für laufende Lastschriften gedacht ist. Ich sehe Chase daher als Werkzeug für geplantes Parken, nicht als Ersatz für die tägliche Zahlungslogik.
Ein sinnvoller Ablauf für Rücklagen
Mein bevorzugter Ablauf wäre bewusst einfach:
Ich bestimme zuerst, welcher Betrag als kurzfristige Reserve dienen soll.
Ich lasse auf dem normalen Konto genügend Spielraum für regelmäßige und unregelmäßige Abbuchungen.
Ich verschiebe den Sparbetrag gesammelt, statt viele kleine Bewegungen ohne klares Ziel zu machen.
Ich prüfe vor einer geplanten Ausgabe, ob das Geld noch im Tagesgeld liegt oder bereits zurückgeführt wurde.
Diese Reihenfolge ist ein kleiner, aber wichtiger Unterschied zu einer rein spontanen Nutzung. Wer nur dann Geld zurücklegt, wenn am Monatsende zufällig etwas vorhanden ist, erzielt meist weniger Konstanz. Wer dagegen einen eigenen Rhythmus entwickelt, kann die App als sichtbare Erinnerung nutzen. Dafür muss ich nicht ständig auf die Anwendung schauen. Eine kurze Kontrolle zu den persönlichen Finanzterminen reicht oft aus.
Ob ich Geld schnell zurück auf das Hauptkonto bekomme, hängt natürlich von der konkreten Kontoführung und den geltenden Abläufen ab. Deshalb würde ich Chase nicht erst am Tag einer fälligen Rechnung einrichten. Für eine Rücklage, die morgen früh unbedingt gebraucht wird, sollte ich immer einen ausreichenden Betrag auf dem Zahlungskonto lassen. Das ist kein spezielles Problem dieser App, sondern eine grundlegende Regel bei der Trennung von Spar- und Ausgabenkonten.
Der beste Einsatz: Rücklagen mit klarer Aufgabe
Am stärksten finde ich Chase bei Geld, das einen konkreten, aber noch nicht sofortigen Zweck hat. Dazu zählen für mich ein Notfallpolster, eine bevorstehende Reise, eine größere Anschaffung oder regelmäßig anfallende Jahreskosten. In solchen Fällen ist der Betrag liquide, aber nicht für den täglichen Konsum vorgesehen. Die App unterstützt damit eine einfache Form der finanziellen Ordnung, ohne dass ich ein kompliziertes Budgetsystem aufbauen muss.
Besonders gut passt das zu Menschen, die sich von vielen Kategorien und Diagrammen eher überfordert fühlen. Manche Finanz-Apps versuchen, jede Ausgabe automatisch zu analysieren und daraus umfangreiche Empfehlungen abzuleiten. Das kann hilfreich sein, führt aber nicht automatisch dazu, dass ich mehr spare. Bei Chase liegt der Schwerpunkt näher an einer konkreten Handlung: Geld aus dem laufenden Bereich herausnehmen und aufbewahren. Für mich ist diese Klarheit ein Vorteil, wenn ich keine umfassende Finanzsoftware suche.
Auch für unregelmäßige Einnahmen kann das Modell funktionieren. Wer freiberuflich arbeitet oder gelegentlich zusätzliche Zahlungen erhält, kann einen Teil davon als Reserve ablegen, ohne ihn mit den normalen Monatsausgaben zu vermischen. Ich würde dabei allerdings selbst Buch führen, wenn Steuern, Versicherungen oder andere Verpflichtungen berücksichtigt werden müssen. Ein Tagesgeldkonto macht aus einer Rücklage noch keine vollständige Finanzplanung.
Für einen Notgroschen ist die Zugänglichkeit wichtiger als eine möglichst hohe Rendite um jeden Preis. Ich würde deshalb nicht nur auf den beworbenen Zinssatz schauen, sondern auch darauf, wie gut die Kontostruktur zu meinem Verhalten passt. Wenn ich im Notfall lange überlegen muss, wo das Geld liegt oder wie ich es zurückbekomme, ist die beste Verzinsung wenig wert. Chase kann hier eine gute Lösung sein, wenn ich die App regelmäßig nutze und die Konten sauber voneinander trenne.
Wann die App weniger gut passt
Ich würde Chase nicht als erste Wahl empfehlen, wenn jemand sein gesamtes Finanzleben in einer einzigen Oberfläche verwalten möchte. Wer Wertpapierdepots, Haushaltsbuch, Versicherungen, Kreditkarten und gemeinsame Familienbudgets an einem Ort erwartet, dürfte den Ansatz als zu schmal empfinden. Die App kann für einen bestimmten Teil des Geldes nützlich sein, aber sie muss nicht alle Finanzaufgaben abdecken.
Auch für langfristige Ziele mit einem Anlagehorizont von vielen Jahren reicht Tagesgeld allein nicht aus. Dort spielen andere Fragen eine Rolle, etwa die persönliche Risikobereitschaft, die Auswahl geeigneter Anlageformen und die Auswirkungen der Inflation. Ich würde Chase deshalb eher als Baustein neben einer langfristigen Strategie sehen. Wer ausschließlich Vermögen aufbauen möchte und keine kurzfristige Liquiditätsreserve braucht, sollte sich nicht von einer einfachen Sparfunktion zu einer unpassenden Gesamtentscheidung verleiten lassen.
Ein weiterer möglicher Stolperstein ist die eigene Disziplin. Das Verschieben auf ein separates Konto ist nur dann hilfreich, wenn ich das Geld nicht bei jeder kleinen Versuchung wieder zurückhole. Die App kann die Struktur liefern, aber sie entscheidet nicht, ob ich mein Sparziel einhalte. Für manche Nutzer ist ein fest gebundener Betrag deshalb geeigneter als Tagesgeld. Wer jederzeitigen Zugriff als Einladung zum Ausgeben empfindet, sollte diese Schwäche ehrlich einplanen.
Welche Reibung im täglichen Gebrauch bleibt
Die Einfachheit, die ich an Chase schätze, bringt auch Grenzen mit sich. Eine App mit klarem Fokus nimmt mir nicht automatisch alle Entscheidungen ab. Ich muss selbst festlegen, wie viel Geld verfügbar bleiben soll, welche Rücklage Priorität hat und wann eine Umbuchung sinnvoll ist. Das ist überschaubar, aber nicht völlig automatisiert. Wer eine App erwartet, die aus Kontobewegungen selbstständig eine komplette Sparstrategie erstellt, könnte enttäuscht sein.
Bei Finanz-Apps ist außerdem der Zugang ein besonders sensibler Moment. Ich würde die Anwendung nur auf einem geschützten Gerät verwenden, die Zugangsdaten nicht weitergeben und Benachrichtigungen so einstellen, dass vertrauliche Informationen nicht unnötig auf dem Sperrbildschirm erscheinen. Diese Vorsicht ist bei jeder Banking- oder Spar-App angebracht. Die kostenlose Nutzung sollte nicht dazu führen, dass ich Sicherheitsfragen weniger ernst nehme.
Die Version 2.85.0 zeigt, dass Chase als laufend gepflegte Anwendung gedacht ist. Für die Nutzung ist wichtig, dass mein Gerät die erforderliche Betriebssystembasis erfüllt; unterstützt wird mindestens iOS oder Android ab Version 9, je nach Plattform. Vor der Installation würde ich deshalb prüfen, ob mein Smartphone noch aktuell genug ist. Gerade bei Finanz-Apps ist ein modernes, unterstütztes System nicht nur eine Komfortfrage, sondern Teil eines vernünftigen Sicherheitsverhaltens.
Ich würde mich außerdem nicht allein auf die Anzeige in der App verlassen, wenn es um wichtige Fristen oder größere Beträge geht. Für mich gehört dazu, Kontoauszüge und Bewegungen gelegentlich bewusst zu kontrollieren. Eine schnelle Übersicht ist praktisch, aber eine Übersicht ersetzt keine Aufmerksamkeit. Wer diese Kontrolle als lästig empfindet, sollte zumindest einen festen monatlichen Termin dafür einplanen.
Chase im Vergleich zu den üblichen Alternativen
Gegenüber dem Sparen auf dem normalen Girokonto hat Chase den klaren Vorteil der Trennung. Ich muss nicht bei jeder Ausgabe im Kopf abziehen, welcher Teil des Guthabens eigentlich reserviert ist. Gegenüber Bargeld ist die digitale Verwaltung bequemer und nachvollziehbarer. Gegenüber einem zweiten Girokonto kann Tagesgeld für den Sparzweck passender sein, weil es nicht denselben Charakter wie das tägliche Ausgabenkonto hat.
Ein klassisches Tagesgeldkonto bei einer anderen Bank kann dennoch die bessere Wahl sein, wenn dort die persönlichen Bedingungen transparenter wirken, die Verwaltung besser zum eigenen Alltag passt oder bereits eine vertrauensvolle Bankbeziehung besteht. Ich würde nicht allein wegen der App-Oberfläche wechseln. Entscheidend sind für mich die Kombination aus Zinssatz, Zugriff, Kontoführung, Sicherheitsgefühl und der Frage, ob ich das Angebot dauerhaft nutzen möchte.
Gegenüber Budget-Apps verfolgt Chase einen anderen Ansatz. Budget-Apps helfen mir eher dabei, Ausgaben zu kategorisieren und Muster zu erkennen. Chase ist für mich stärker, wenn bereits feststeht, dass ein bestimmter Betrag nicht ausgegeben werden soll. Wer nicht weiß, wohin das Geld jeden Monat verschwindet, braucht zunächst eher eine Ausgabenanalyse. Wer dagegen weiß, dass er sparen möchte, aber das Geld auf dem Hauptkonto immer wieder anfasst, profitiert eher von der Kontentrennung.
Auch ein Festgeldkonto hat einen anderen Zweck. Dort kann ein längerer Verzicht auf Zugriff gegen planbare Bedingungen sinnvoll sein. Für einen Notgroschen wäre das aus meiner Sicht unpraktisch. Tagesgeld bleibt die flexiblere Kategorie, solange ich die jeweiligen Regeln und Konditionen verstehe. Chase passt daher vor allem zu einem Zwischenbereich: Geld soll nicht herumliegen, aber auch nicht für lange Zeit unzugänglich werden.
Für wen sich der Einstieg besonders lohnt
Am meisten profitieren meiner Einschätzung nach Menschen, die eine klare Sparstruktur wollen, ohne ein umfangreiches Finanzsystem zu pflegen. Dazu gehören Berufseinsteiger, Personen mit unregelmäßigen Ausgaben und Nutzer, die Rücklagen bisher auf dem Girokonto sammeln. Auch wer gerade einen Notgroschen aufbauen möchte, kann mit einer sichtbaren Trennung einen guten ersten Schritt machen.
Ich finde die App ebenfalls interessant für Nutzer, die lieber wenige, verständliche Finanzwerkzeuge verwenden. Die hohe Verbreitung und die durchschnittliche Bewertung von 4,4 sprechen dafür, dass Chase für viele Menschen zugänglich genug ist. Eine gute Bewertung sagt allerdings nicht, dass jede Person dieselben Prioritäten hat. Wer persönliche Beratung, ein besonders umfangreiches Banking-Angebot oder eine tiefgehende Vermögensanalyse sucht, sollte die Anwendung nicht automatisch als vollständige Lösung ansehen.
Vor dem Start würde ich mir drei Fragen stellen: Brauche ich kurzfristig verfügbares Spargeld? Möchte ich es bewusst vom täglichen Konto trennen? Und bin ich bereit, Rücklagen regelmäßig selbst zu kontrollieren? Wenn ich diese Fragen mit Ja beantworte, spricht viel für einen Versuch. Wenn ich dagegen eine langfristige Geldanlage, ein gemeinsames Familienkonto oder eine vollständige Haushaltsplanung suche, wäre eine andere oder zusätzliche Lösung wahrscheinlich passender.
Mein persönlicher Umgang mit der App
Ich würde Chase nicht täglich öffnen und auch nicht jede kleine Kontobewegung umsortieren. Mein sinnvollster Einsatz wäre ein fester Sparrhythmus, ergänzt durch eine kurze Kontrolle vor größeren Zahlungen. So bleibt die App ein ruhiges Werkzeug und wird nicht zu einer weiteren Quelle für Finanzstress. Der wichtigste Tipp ist für mich, jedem größeren Betrag einen Zweck zu geben. „Geld für später“ ist zu ungenau; „Reserve für unerwartete Kosten“ oder „Budget für eine geplante Reise“ schafft mehr Verbindlichkeit.
Außerdem würde ich einen Mindestbetrag auf dem laufenden Konto definieren, der nicht angerührt wird. Erst alles darüber sollte in die Rücklage wandern. Dadurch muss ich weniger oft Geld zurückholen und bewahre mir einen Puffer für normale Schwankungen. Dieser kleine organisatorische Schritt macht in der Praxis einen größeren Unterschied als häufiges manuelles Nachsehen.
Mein Fazit fällt deshalb positiv, aber bewusst eingegrenzt aus: Chase ist für mich eine brauchbare Finanz-App, wenn das Tagesgeld der zentrale Bedarf ist. Die kostenlose Nutzung, die klare Ausrichtung und die große Zahl an Installationen machen den Einstieg unkompliziert. Ich würde Chase vor allem als sauberen Ort für kurzfristige Rücklagen empfehlen, nicht als komplette Antwort auf jede Finanzfrage.
Wer genau diese Trennung sucht, kann mit der Anwendung eine einfache und alltagstaugliche Sparroutine aufbauen. Wer dagegen möglichst viele Finanzfunktionen in einer Oberfläche, langfristige Geldanlage oder verbindlich eingeschränkten Zugriff erwartet, sollte sich nach einer anderen Lösung umsehen. Für meinen Anwendungsfall bleibt Chase dann überzeugend, wenn ich die Stärke der App gezielt nutze: Geld sichtbar aus dem Alltag nehmen, es für einen konkreten Zweck aufbewahren und trotzdem flexibel genug bleiben.
FAQ
Was ist Chase und welche Funktionen bietet die App?
Chase ist eine Banking-App, mit der Nutzer ihre Konten und Karten digital verwalten können. Je nach unterstütztem Land und Kontomodell lassen sich unter anderem Kontostände prüfen, Umsätze durchsuchen, Überweisungen ausführen, Karten verwalten und Benachrichtigungen aktivieren. Vor dem Download sollte man kontrollieren, ob Chase im eigenen Land verfügbar ist und welche Leistungen für das persönliche Konto tatsächlich angeboten werden.
Ist Chase kostenlos oder fallen Gebühren an?
Der Download der Chase-App ist in der Regel kostenlos. Trotzdem können je nach Konto, Karte, Transaktion und Aufenthaltsland Gebühren entstehen, beispielsweise für bestimmte Überweisungen, Bargeldabhebungen, Fremdwährungseinsätze oder zusätzliche Services. Die konkreten Bedingungen unterscheiden sich je nach Chase-Angebot. Deshalb sollten Nutzer vor der Kontoeröffnung das aktuelle Preis- und Leistungsverzeichnis sowie mögliche Mindestanforderungen sorgfältig prüfen.
Wie sicher ist die Nutzung von Chase auf Android und iOS?
Chase verwendet übliche Sicherheitsmechanismen für Banking-Apps, darunter verschlüsselte Verbindungen, Anmeldebestätigungen und je nach Gerät biometrische Verfahren wie Fingerabdruck oder Gesichtserkennung. Dennoch bleibt der Schutz des eigenen Kontos auch vom Nutzer abhängig. Die App sollte ausschließlich aus dem offiziellen App Store installiert werden. Außerdem sind aktuelle Systemupdates, ein starkes Passwort und Vorsicht bei verdächtigen Nachrichten besonders wichtig.
Welche Voraussetzungen gelten für die Anmeldung bei Chase?
Für die Nutzung von Chase benötigen Interessierte normalerweise ein unterstütztes Konto oder eine geeignete Karte sowie persönliche Identifikations- und Kontaktdaten. Bei der erstmaligen Einrichtung können zusätzliche Prüfungen, ein Sicherheitscode oder eine Gerätebestätigung erforderlich sein. Die genauen Voraussetzungen hängen vom Land und vom jeweiligen Chase-Produkt ab. Vor dem Download sollte man daher die regionale Verfügbarkeit und die offiziellen Zugangskriterien überprüfen.
Kann ich mit Chase Überweisungen und Zahlungen direkt in der App erledigen?
In vielen unterstützten Chase-Angeboten lassen sich Überweisungen, Kartenzahlungen und weitere Bankvorgänge direkt über die App verwalten. Vor dem Absenden werden üblicherweise Empfänger, Betrag und Sicherheitsfreigabe geprüft. Funktionen und Limits können jedoch je nach Konto, Land und Transaktion abweichen. Nutzer sollten deshalb Empfängerdaten sorgfältig kontrollieren und bei größeren oder internationalen Zahlungen mögliche Bearbeitungszeiten und Gebühren beachten.
Herunterladen