Consorsbank
2,8FinanzenAktualisiert am 17. Oktober 2026
Screenshots


 Analyse von Mobexer
Bei einer Finanz-App würde ich zuerst klären, was ich wirklich auf dem Smartphone erledigen möchte: den Kontostand prüfen, Überweisungen ausführen oder auch Wertpapiere verwalten. Die Consorsbank verbindet Banking und Investing in einer Anwendung. Das kann den Alltag vereinfachen, wenn ich beides an einem Ort erledigen will; wer ausschließlich ein sehr schlankes Konto für den Zahlungsverkehr sucht, sollte dagegen prüfen, ob eine spezialisierte Alternative besser zum eigenen Ablauf passt.
Woran ich die App im Alltag messen würde
Für mich zählt nicht allein, wie viele Funktionen eine Banking-App aufführt. Entscheidend ist, ob die häufigsten Handgriffe schnell erreichbar sind und ob ich nach einer Zahlung den Überblick behalte. Bei dieser App sind klassische Bankgeschäfte und Wertpapierhandel zusammen gedacht. Das ist vor allem dann sinnvoll, wenn ich mein Girokonto regelmäßig nutze und zugleich meine Anlagen im Blick behalten möchte.
Ein praktischer Test für die eigene Entscheidung: Überlege, welche Aufgaben du in einer normalen Woche wirklich erledigst. Wenn du meist nur den Kontostand ansiehst und gelegentlich Geld überweist, ist der Investitionsteil vielleicht kein ausschlaggebender Vorteil. Wenn du dagegen Kontobewegungen und Wertpapiere häufig nebeneinander prüfen willst, kann eine gemeinsame App Wege sparen. Ich würde vor einem Wechsel außerdem klären, welche Konten und Abläufe ich tatsächlich umziehen möchte, statt mich allein vom Versprechen einer All-in-one-Lösung leiten zu lassen.
Für wen die Kombination besonders nützlich ist
Die App stammt von BNP Paribas S.A. Niederlassung Deutschland und gehört in den Bereich Finanzen. Sie ist kostenlos erhältlich, ab null Jahren freigegeben und wurde am 6. Dezember 2014 veröffentlicht. Die aktuelle Version ist 2.4.0; als Mindestvoraussetzung ist iOS 9 genannt. Im Store kommt sie bei rund 22.000 Bewertungen auf einen Durchschnitt von 2,8, bei etwa 9.500 schriftlichen Rezensionen und über 500.000 Installationen. Diese Zahlen machen sie zu einer etablierten Anwendung, doch die eher mäßige Durchschnittsbewertung ist ein guter Grund, die eigene Erwartung realistisch zu halten und den persönlichen Ablauf gründlich zu testen.
Besonders passend erscheint mir das Angebot für Menschen, die nicht zwischen einer separaten Banking-App und einer weiteren Anlage-Anwendung wechseln möchten. Ein alltagsnahes Beispiel: Ich bezahle morgens eine Rechnung, prüfe später eine Kontobewegung und schaue am Abend nach meinem Wertpapierbestand. Wenn diese Aufgaben ohnehin zu meinem Rhythmus gehören, ist die Bündelung ein echter Komfortgewinn. Sie ersetzt aber nicht die eigene Entscheidung, ob eine Anlage zu den persönlichen Zielen und zur Risikobereitschaft passt.
Wer sich vor allem für Ausgabenübersicht interessiert, kann eigene Kategorien nutzen, um Zahlungen nach persönlichen Gesichtspunkten zu ordnen. Mein Tipp wäre, die Kategorien nicht zu kleinteilig anzulegen: Wenige Gruppen, die ich konsequent verwende, geben meist ein brauchbareres Bild als eine lange Liste, die ich später nicht mehr pflege. So wird die Funktion eher zu einem Werkzeug für wiederkehrende Fragen – etwa, wohin das Geld im Monat fließt – statt zu zusätzlicher Verwaltungsarbeit.
Wo die gebündelte Lösung an Grenzen stößt
Eine App, die Zahlungsverkehr und Investing zusammenführt, ist nicht automatisch für jede Person die beste Wahl. Wer Wertpapierhandel nur selten nutzt, könnte eine einfache Banklösung bevorzugen, bei der die Geldverwaltung im Mittelpunkt steht. Wer dagegen seine Anlagen sehr detailliert analysiert oder spezielle Werkzeuge erwartet, sollte prüfen, ob eine getrennte, auf Investments ausgerichtete Anwendung besser passt. Ich würde dabei nicht nur auf die Zahl der Funktionen schauen, sondern darauf, ob die benötigten Schritte tatsächlich bequem erreichbar sind.
Neues aus der Redaktion
Joom im Alltag: Wie Bewertungen und geteilte Funde beim Einkauf helfen
Extreme Car Driving Simulator: Warum Rennspiele heute keine Ziellinie brauchen
InShot – Warum Diese App Die Videobearbeitung Revolutioniert
Xender im Fokus: Warum die App diese Woche überzeugt
Waze Navigation: Die strategische Macht von Google im Verkehr
Warum Hero Wars: Alliance die Rollenspielszene dominiert
Auch der Wechsel selbst verdient einen nüchternen Blick. Eine neue App zu installieren ist der einfache Teil; wichtiger ist, welche regelmäßigen Zahlungen, Daueraufträge und Kontoroutinen anschließend angepasst werden müssen. Ich würde zuerst eine Liste meiner wiederkehrenden Zahlungen erstellen und nach dem Umzug eine Weile kontrollieren, ob alles wie erwartet läuft. Wer seine bisherige Bankverbindung sofort aufgibt, bevor wichtige Abläufe geprüft sind, riskiert unnötige Unterbrechungen. Der Wechsel lohnt sich eher, wenn die gebündelte Verwaltung einen konkreten Nutzen im eigenen Alltag bringt.
Zur Bedienung gehören auch Komfort und Schutz. Fingerabdruck- oder Gesichtserkennung können den Zugang erleichtern, sofern das eigene Gerät und die eingerichtete App diese Anmeldung unterstützen. Benachrichtigungen über Kontobewegungen sind hilfreich, wenn ich sie so einstelle, dass relevante Vorgänge auffallen, ohne dass jede Meldung zur Ablenkung wird. Bei einer ungewöhnlichen Zahlung würde ich die Meldung als Anlass nehmen, den Vorgang in der App zu prüfen und nicht allein aus der Benachrichtigung heraus zu handeln.
Beim Umgang mit Sicherheit ist eine wichtige Unterscheidung hilfreich: Eine zusätzliche Bestätigung beim Anmelden oder bei bestimmten Aktionen kann Schutz bieten, ersetzt aber keine sorgfältige Nutzung des eigenen Smartphones. Ich würde das Gerät aktuell halten, den Zugang nicht mit anderen teilen und bei einem Gerätewechsel prüfen, ob die Anmeldung weiterhin funktioniert. Solche Gewohnheiten sind bei jeder Finanz-App relevant, besonders wenn über dieselbe Anwendung sowohl Kontogeschäfte als auch Anlagen erreichbar sind.
Eine Entscheidung nach dem eigenen Nutzungsstil
Gegenüber den üblichen Alternativen in der Finanzkategorie liegt der erkennbare Vorteil hier in der Verbindung von Banking und Wertpapierhandel. Eine reine Banking-App kann für jemanden übersichtlicher sein, der keine Anlagen verwaltet. Eine separate Investment-Anwendung kann sinnvoller wirken, wenn der Schwerpunkt klar auf Wertpapieren liegt und der Zahlungsverkehr kaum eine Rolle spielt. Ich würde die App also nicht pauschal als besser einstufen, sondern danach entscheiden, ob die Zusammenführung tatsächlich mehrere tägliche Wege erspart.
Auch die Bewertung sollte ich in diesem Zusammenhang einordnen. Ein Durchschnitt von 2,8 bei einer großen Zahl an Rückmeldungen ist kein Detail, das ich übergehen würde. Zugleich lässt sich aus einer Gesamtwertung allein nicht ableiten, ob die App für meinen konkreten Zweck passt. Ich würde nach der Installation zuerst die regelmäßigsten Aufgaben ausprobieren: anmelden, eine Kontobewegung nachvollziehen, eine Überweisung vorbereiten und – falls relevant – den Zugang zu Wertpapieren prüfen. So zeigt sich schnell, ob Navigation und Ablauf zu den eigenen Erwartungen passen.
Eine häufige praktische Frage ist, ob sich die Anwendung auch dann lohnt, wenn man nur einen Teil ihrer Möglichkeiten benötigt. Meine Antwort: Ja, wenn die genutzten Funktionen den Alltag spürbar vereinfachen und die übrigen Bereiche nicht stören. Nein, wenn ich für die Kernaufgabe eine besonders reduzierte Oberfläche suche und die Kombination keinen Mehrwert bringt. Ebenso sollte ich vorab sicherstellen, dass mein Gerät die erforderliche iOS-Version unterstützt; für ältere Systeme kann eine andere Zugangsart oder ein anderes Gerät nötig sein.
Eine weitere Frage betrifft den richtigen Umgang mit der App, sobald sie eingerichtet ist. Ich würde nicht versuchen, sämtliche Optionen am ersten Tag zu konfigurieren. Sinnvoller ist es, zunächst die wichtigsten Kontoroutinen einzurichten, anschließend Benachrichtigungen passend auszuwählen und erst danach Ausgabenkategorien zu verfeinern. Wer auch investiert, sollte Kontoverwaltung und Anlageentscheidungen gedanklich getrennt halten: Die bequeme Verfügbarkeit von Wertpapieren ist kein Grund, hastig zu handeln.
Mein Eindruck nach dem Abwägen
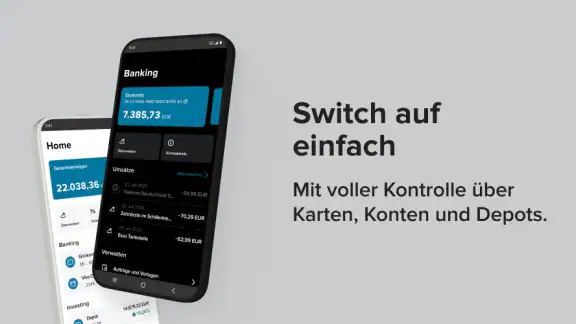
Als ich die Consorsbank App zum ersten Mal öffnete, fiel mir sofort das klare und übersichtliche Design auf. Alles ist logisch angeordnet, sodass man sich schnell zurechtfindet. Besonders gut gefällt mir die Möglichkeit, eigene Kategorien für Ausgaben zu erstellen. So behalte ich immer den Überblick über meine Finanzen. Ein weiteres Highlight ist die schnelle Anmeldung per Fingerabdruck oder Gesichtserkennung, die für zusätzliche Sicherheit sorgt.
Funktionen, die den Alltag erleichtern
Die App bietet eine Vielzahl an Funktionen, die den Alltag erheblich erleichtern. Vom Überweisen von Geldbeträgen bis hin zur Einrichtung von Daueraufträgen – alles ist möglich. Besonders praktisch finde ich die Benachrichtigungsfunktion, die mich sofort über jede Kontobewegung informiert. So bin ich immer auf dem Laufenden und kann bei ungewöhnlichen Aktivitäten sofort reagieren.
Ein weiteres tolles Feature ist die Möglichkeit, Wertpapiere direkt über die App zu handeln. Für jemanden, der wie ich gerne in Aktien investiert, ist das eine enorme Erleichterung. Die aktuellen Marktdaten und Analysen sind nur einen Klick entfernt, was mir hilft, fundierte Entscheidungen zu treffen.
Einfachheit trifft auf Sicherheit
Ein großer Pluspunkt der App ist die Kombination aus Einfachheit und Sicherheit. Ich fühle mich stets gut geschützt, da die Consorsbank großen Wert auf Sicherheitsprotokolle legt. Die Zwei-Faktor-Authentifizierung bietet ein zusätzliches Maß an Sicherheit, das ich sehr schätze.
Die App ist nicht nur praktisch, sondern auch sicher, was in der heutigen Zeit besonders wichtig ist. Ich habe volles Vertrauen in die Sicherheitsvorkehrungen der Consorsbank und kann die App daher ohne Bedenken nutzen.
Insgesamt bin ich mit der Consorsbank App mehr als zufrieden. Sie bietet alle Funktionen, die ich benötige, um meine Finanzen effizient und sicher zu verwalten. Wenn du auf der Suche nach einer zuverlässigen und benutzerfreundlichen Banking-App bist, kann ich dir diese App nur wärmstens empfehlen. Sie wird dein Bankgeschäft revolutionieren und dir mehr Kontrolle über deine Finanzen geben.
FAQ
Was ist Consorsbank und welche Dienstleistungen bietet sie an?
Consorsbank ist eine führende Online-Bank in Deutschland, die eine breite Palette von Finanzdienstleistungen anbietet. Dazu gehören Girokonten, Wertpapierhandel, Sparprodukte und Kredite. Die Bank ist bekannt für ihre benutzerfreundliche Plattform und die wettbewerbsfähigen Preise, die sie ihren Kunden zur Verfügung stellt. Kunden können ihre Finanzen einfach und sicher über die mobile App oder die Website verwalten.
Wie sicher ist die Consorsbank-App?
Die Consorsbank-App verwendet fortschrittliche Sicherheitsmaßnahmen, um die Daten der Benutzer zu schützen. Dazu gehören die Zwei-Faktor-Authentifizierung, Verschlüsselungstechnologien und regelmäßige Sicherheitsupdates. Benutzer können sicher sein, dass ihre persönlichen und finanziellen Informationen geschützt sind, während sie die App verwenden, um ihre Bankgeschäfte zu tätigen.
Welche Gebühren fallen bei der Nutzung von Consorsbank an?
Consorsbank erhebt keine Gebühren für die Eröffnung eines Girokontos, jedoch können je nach Nutzung verschiedene Gebühren anfallen, etwa für den Wertpapierhandel oder internationale Überweisungen. Es ist wichtig, die Gebührenstruktur auf der offiziellen Website der Bank zu überprüfen, um ein klares Verständnis der potenziellen Kosten zu haben, die mit bestimmten Dienstleistungen verbunden sind.
Bietet die Consorsbank App Unterstützung für den mobilen Handel an?
Ja, die Consorsbank App unterstützt den mobilen Handel und ermöglicht es Nutzern, Aktien, Fonds und andere Wertpapiere direkt von ihrem Smartphone aus zu kaufen und zu verkaufen. Die App bietet auch Echtzeit-Marktdaten und Analyse-Tools, um die Entscheidungsfindung zu unterstützen. Dies macht es einfach, auch unterwegs auf dem neuesten Stand zu bleiben und Handelsentscheidungen zu treffen.
Kann ich mit der Consorsbank-App internationale Überweisungen tätigen?
Ja, mit der Consorsbank-App können Nutzer internationale Überweisungen vornehmen. Die App bietet eine benutzerfreundliche Oberfläche, um Überweisungen in verschiedenen Währungen zu tätigen. Es ist jedoch wichtig zu beachten, dass für internationale Transaktionen Gebühren anfallen können, und die Bearbeitungszeit kann je nach Zielland variieren. Es wird empfohlen, sich über die spezifischen Bedingungen und Gebühren im Voraus zu informieren.
Herunterladen