Finanzguru - Konten & Verträge
4,5FinanzenAktualisiert am 17. Oktober 2026
Screenshots


 Analyse von Mobexer
Bei einer Finanz-App beginnt Vertrauen für mich nicht mit einem Versprechen, sondern mit einer einfachen Frage: Welche Konten möchte ich überhaupt einbeziehen, und welche Entscheidungen will ich anschließend selbst treffen? Genau deshalb sollte man Finanzguru nicht nur als Übersicht für den Kontostand sehen. Die App von dwins GmbH ordnet Bankbewegungen und wiederkehrende Zahlungen so, dass sich daraus ein besseres Bild des eigenen Alltags ergibt. Das kann hilfreich sein, verlangt aber auch, dass man bewusst auswählt, welche Informationen man an einem Ort zusammenführen möchte.
Erst verstehen, dann verbinden
Ich würde vor dem Einrichten kurz überlegen, wofür ich die App nutzen will: Geht es vor allem darum, Abos wiederzufinden, regelmäßige Belastungen im Blick zu behalten oder die eigenen Ausgaben weniger verstreut zu prüfen? Ein konkretes Ziel macht die erste Nutzung übersichtlicher. Wer nur neugierig ist, sollte nicht aus Gewohnheit jedes verfügbare Konto verbinden, sondern zunächst bei den Konten anfangen, die für diesen Zweck relevant sind.
Das ist auch der wichtigste Unterschied zu einer simplen Notiz oder einer selbst gepflegten Tabelle. Dort trägt man Beträge und Termine von Hand ein und behält damit die Kontrolle über jede einzelne Angabe. Eine verknüpfte Finanzübersicht kann dagegen Zusammenhänge zwischen Kontobewegungen und wiederkehrenden Zahlungen sichtbarer machen. Dafür muss man akzeptieren, dass die App einen Teil der Sortierarbeit übernimmt und die eigene Aufmerksamkeit auf die Einrichtung und Kontrolle der Ergebnisse verlagern.
Was ich bei der Einrichtung prüfen würde
Nach dem Verbinden eines Kontos würde ich die ersten erkannten regelmäßigen Buchungen nicht einfach ungeprüft als endgültige Vertragsübersicht behandeln. Eine wiederkehrende Zahlung kann ein Abo sein, aber auch eine regelmäßige Überweisung oder eine andere Belastung, die nur ähnlich aussieht. Gerade bei unregelmäßigen Abbuchungen lohnt es sich, die Einordnung mit den eigenen Kontoauszügen abzugleichen. So wird aus der automatischen Erkennung ein nützlicher Startpunkt statt einer blinden Entscheidungshilfe.
Ein praktischer Ablauf ist, die App zunächst einige Buchungen sortieren zu lassen und dann die erkannten Verträge einzeln durchzugehen: Ist der Anbieter korrekt? Passt der erwartete Rhythmus? Ist die Zahlung noch aktuell? Bei einer Abweichung würde ich mich an der ursprünglichen Buchung und den Vertragsunterlagen orientieren, statt eine automatische Zuordnung als Beleg zu nehmen. Das kostet am Anfang etwas Zeit, kann später aber verhindern, dass man einen wichtigen regelmäßigen Posten übersieht oder eine Belastung falsch einordnet.
Auch Erinnerungen sind am nützlichsten, wenn man sie mit dem eigenen Kalender und den Vertragsbedingungen zusammendenkt. Eine Kündigung kann an Fristen und formale Bedingungen gebunden sein; eine Erinnerung ersetzt weder das Lesen des Vertrags noch den Nachweis, dass eine Kündigung tatsächlich eingereicht wurde. Ich würde deshalb bei einem wichtigen Abo den Termin nicht nur in der App beachten, sondern nach dem eigenen Kündigungsschritt eine Bestätigung des Anbieters aufbewahren.
Ein realistischer Blick auf sensible Finanzdaten
Wer Konten bündelt, entscheidet sich für mehr Übersicht und zugleich dafür, Finanzinformationen in einer weiteren App zu verwalten. Das ist keine automatische Warnung vor der Nutzung, aber ein guter Grund, vorab die aktuellen Hinweise zu Datenschutz, Berechtigungen und Kontoverknüpfung direkt in der App und bei den beteiligten Stellen zu lesen. Ich würde keine konkrete Sicherheits- oder Datenschutzbehauptung allein aus einem allgemeinen Werbeversprechen ableiten. Für meine Entscheidung zählt, welche Bedingungen und Auswahlmöglichkeiten beim Einrichten tatsächlich angezeigt werden.
Neues aus der Redaktion
Joom im Alltag: Wie Bewertungen und geteilte Funde beim Einkauf helfen
Extreme Car Driving Simulator: Warum Rennspiele heute keine Ziellinie brauchen
InShot – Warum Diese App Die Videobearbeitung Revolutioniert
Xender im Fokus: Warum die App diese Woche überzeugt
Waze Navigation: Die strategische Macht von Google im Verkehr
Warum Hero Wars: Alliance die Rollenspielszene dominiert
Besonders sensible Momente entstehen oft nicht beim täglichen Blick auf eine Ausgabenübersicht, sondern wenn ein Gerät geteilt wird, ein Konto gewechselt werden soll oder man die App nicht mehr nutzen möchte. In solchen Situationen würde ich die sichtbaren Konto- und App-Einstellungen prüfen und mir ansehen, welche Schritte zum Trennen einer Verbindung oder zum Verwalten des eigenen Zugangs vorgesehen sind. Wer diese Optionen vor dem ersten Verbinden kennt, kann die Entscheidung informierter treffen und muss sie nicht erst dann suchen, wenn es gerade dringend ist.
Die App ist kostenlos erhältlich; innerhalb der Anwendung werden Käufe von 2,99 bis 47,99 Euro über Google Play abgerechnet. Ich würde vor einem Kauf genau ansehen, welche Leistung damit verbunden ist und ob sie zu meinem tatsächlichen Bedarf passt, statt allein wegen einer allgemeinen Finanzübersicht etwas freizuschalten. Die Basisidee sollte sich zunächst im eigenen Alltag bewähren: Wenn ich die App nach kurzer Zeit nicht mehr öffne oder die erkannten Buchungen nicht prüfe, bringt eine zusätzliche Ausgabe keinen Mehrwert.
Für wen sich der Ansatz eignet – und für wen weniger
Am meisten sehe ich den Nutzen bei Menschen, die mehrere regelmäßige Belastungen haben und nicht jedes Konto einzeln durchgehen möchten. Wer nach einem Umzug, einem neuen Mobilfunkvertrag oder einer Phase mit vielen Probeabos Ordnung schaffen will, kann eine zentrale Vertragsübersicht als Suchhilfe nutzen. Auch wer am Monatsende verstehen möchte, warum der verfügbare Betrag kleiner ausfällt als erwartet, bekommt durch wiederkehrende Zahlungen einen konkreteren Prüfpunkt als durch den bloßen Blick auf den Kontostand.
Weniger passend ist die App für jemanden, der Finanzdaten grundsätzlich nicht mit einem zusätzlichen Dienst zusammenführen möchte oder lieber jede Ausgabe manuell dokumentiert. Auch wer nur ein einziges Konto nutzt und kaum wiederkehrende Zahlungen hat, braucht möglicherweise keine weitere Übersicht. In solchen Fällen kann die Banking-App oder eine einfache Tabelle die bessere Wahl sein: weniger Einrichtung, weniger zusätzliche Datenflüsse und genau die Kontrolle, die man ohnehin bevorzugt.
Im Vergleich zu einer gewöhnlichen Banking-App liegt der Reiz hier vor allem darin, dass der Blick nicht bei einzelnen Kontobewegungen enden muss, sondern wiederkehrende Verpflichtungen stärker in den Mittelpunkt rückt. Die Bank-App bleibt dagegen oft der unmittelbarere Ort für Kontofunktionen und die Prüfung einer konkreten Buchung. Ich würde beide nicht als austauschbar betrachten: Finanzguru kann beim Sortieren und Wiederfinden helfen, während ich für verbindliche Kontovorgänge weiterhin die jeweilige Bankoberfläche aufrufen würde.
Für sorgfältig arbeitende Nutzerinnen und Nutzer ist dieser Unterschied wichtig. Eine erkannte Zahlung ist zunächst eine hilfreiche Einordnung, keine unabhängige Bestätigung darüber, was ein Vertrag genau umfasst oder wie er gekündigt wird. Bei strittigen Beträgen, geänderten Konditionen oder einer Kündigung würde ich immer den Anbieter und die Vertragsunterlagen als maßgebliche Quelle heranziehen. Die App eignet sich aus meiner Sicht besser als persönlicher Überblick und Erinnerungsstütze denn als Ersatz für diese Prüfung.
Alltagstauglichkeit ohne Autopilot
Ein sinnvoller Wochenablauf muss nicht kompliziert sein: Ich könnte nach dem Gehaltseingang die erkannten regelmäßigen Abbuchungen überfliegen, auffällige oder neue Posten prüfen und anschließend die anstehenden Vertragsdaten mit meinen Unterlagen abgleichen. Wenn dabei ein Abo auftaucht, das ich nicht mehr nutze, wäre der nächste Schritt nicht sofort die Kündigung per App, sondern die Prüfung beim Anbieter: Welche Laufzeit gilt, welcher Weg ist vorgesehen und brauche ich eine Bestätigung? So wird die Übersicht zum Auslöser für eine konkrete Entscheidung, nicht zu einer Entscheidung an meiner Stelle.
Ein zweiter, weniger offensichtlicher Nutzen ist das Aufspüren kleiner Gewohnheiten, die sich einzeln harmlos anfühlen. Mehrere regelmäßige digitale Dienste oder wiederkehrende Mitgliedschaften können im Alltag leicht untergehen, weil sie nicht jedes Mal bewusst abgeschlossen werden. Eine gebündelte Sicht kann helfen, diese Posten gemeinsam zu bewerten. Dabei würde ich nicht nur fragen, ob ich einen Dienst kündigen kann, sondern ob ich ihn tatsächlich nutze und ob eine Änderung an anderer Stelle Folgen hätte, etwa für gemeinsam genutzte Leistungen.
Die Kehrseite dieser Übersicht ist, dass Kategorien und erkannte Muster nicht immer die persönliche Bedeutung einer Zahlung erfassen. Eine regelmäßige Ausgabe kann für mich unverzichtbar sein, auch wenn sie in einer Liste wie ein möglicher Sparposten wirkt. Deshalb würde ich automatische Sortierung als Organisationshilfe nutzen, nicht als Urteil über gute oder schlechte Ausgaben. Der eigene Kontext bleibt entscheidend.
Bedienung, Erwartungen und Wahlfreiheit
Die Einrichtung wird besonders dann unkompliziert, wenn man die benötigten Zugangsdaten und den Zweck jeder Verknüpfung vorher geklärt hat. Falls eine Bankverbindung nicht auf Anhieb funktioniert oder eine Buchung unklar erscheint, würde ich nicht wiederholt Einstellungen ändern, ohne zu verstehen, was gerade abgefragt wird. Besser ist, die angezeigten Hinweise sorgfältig zu lesen und die Kontoverbindung erst fortzusetzen, wenn die Schritte nachvollziehbar sind. Bei einem Finanzdienst ist eine kurze Pause sinnvoller als ein vorschnelles Tippen.
Wer sich fragt, ob die App ohne jede Kontoverknüpfung sinnvoll ist, sollte den eigenen Anspruch prüfen: Der zentrale Vorteil entsteht gerade durch den Blick auf Kontobewegungen und wiederkehrende Zahlungen. Für eine rein manuelle Haushaltsplanung gibt es vertraute Alternativen, die weniger automatisieren. Umgekehrt muss nicht jede Person sämtliche Finanzen in einer einzigen Übersicht abbilden. Eine begrenzte Auswahl relevanter Konten kann der vernünftige Mittelweg sein, sofern die App die gewünschte Verbindung unterstützt und die angezeigten Bedingungen für einen passen.
Auch die eigene Nutzung lässt sich bewusst klein halten. Ich würde Benachrichtigungen und Erinnerungen nur dort ernst nehmen, wo sie mir eine konkrete Frist oder Prüfung erleichtern, statt jede Meldung als Handlungsauftrag zu verstehen. Bei einem Vertrag, den ich sicher behalten möchte, ist eine Kündigungserinnerung nicht automatisch nützlich; bei einem vergessenen Probeabo kann sie dagegen genau der Anstoß sein, den ich brauche. Der Wert hängt also nicht nur von der Funktion ab, sondern davon, wie gezielt ich sie für meine Situation einsetze.
Einordnung und persönlicher Eindruck
Als Finanz-App ist Finanzguru für Menschen gedacht, die mehr Ordnung in Konten und Verträge bringen möchten. Die Anwendung ist kostenlos, richtet sich mit USK ab 0 Jahren an alle Altersgruppen und setzt mindestens Android 7.0 voraus. Im Google Play Store kommt sie auf durchschnittlich 4,5 Sterne bei rund 71.000 Bewertungen; über eine Million Installationen zeigen, dass sie viele Menschen erreicht. Diese Zahlen sagen mir etwas über ihre Verbreitung, ersetzen aber nicht die Frage, ob die Art der Kontoverknüpfung und Übersicht zu den eigenen Gewohnheiten passt.
Die am 20. Februar 2018 veröffentlichte App steht aktuell in Version 2.117.12 zur Verfügung. Für mich ist bei einer Finanzanwendung weniger die Versionsnummer entscheidend als die praktische Routine: Sind die Einordnungen verständlich, kann ich die für mich wichtigen Informationen leicht kontrollieren, und finde ich die Einstellungen, wenn ich etwas ändern möchte? Vor einer intensiven Nutzung würde ich genau diese Punkte selbst durchspielen, statt allein aus einer hohen Bekanntheit auf die passende Arbeitsweise zu schließen.
Mein Rat wäre daher, mit einem konkreten kleinen Ziel zu starten, etwa eine Handvoll wiederkehrender Zahlungen zu überprüfen. Danach lässt sich besser beurteilen, ob die zentrale Übersicht tatsächlich Zeit spart und ob die Erkennung im eigenen Fall verlässlich genug wirkt. Wenn die App nur zusätzliche Unklarheit erzeugt oder ich mich mit der Verknüpfung unwohl fühle, ist es völlig vernünftig, bei der Bank-App und manueller Vertragsablage zu bleiben. Finanzorganisation sollte sich sicher und nachvollziehbar anfühlen, nicht wie eine Pflicht zur vollständigen Automatisierung.
Finanzguru ist eine dieser Apps, die man einfach lieben muss, wenn man sein finanzielles Leben in den Griff bekommen möchte. Es ist das Schweizer Taschenmesser für alle, die ihre Finanzen organisieren und optimieren wollen. Ich habe die App getestet und möchte meine Erfahrungen mit euch teilen.
Einfachheit trifft auf Funktionalität
Die Installation und Einrichtung der Finanzguru-App war ein Kinderspiel. Nach dem Herunterladen aus dem App Store öffnete ich die App und wurde durch einen einfachen Einrichtungsprozess geführt. Alles, was ich tun musste, war, meine Bankkonten zu verbinden, und schon konnte ich loslegen. Die App unterstützt eine Vielzahl von Banken, was wirklich praktisch ist.
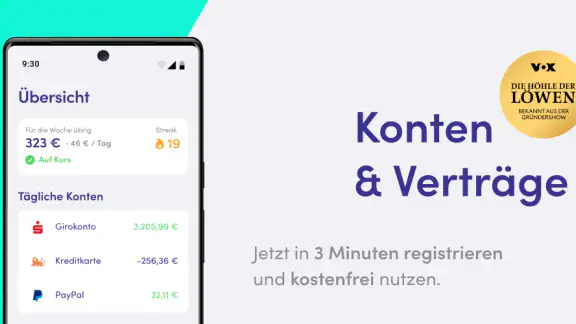
Die Benutzeroberfläche ist sehr intuitiv gestaltet. Alles ist klar strukturiert, sodass man auf einen Blick sehen kann, wie die finanzielle Lage aussieht. Egal, ob es um Einnahmen, Ausgaben oder anstehende Zahlungen geht – Finanzguru hat alles im Griff.
Verträge im Blick behalten
Eines der coolsten Features von Finanzguru ist die Vertragsverwaltung. Die App erkennt automatisch wiederkehrende Zahlungen und kategorisiert sie als Verträge. Man kann jederzeit sehen, wann der nächste Betrag fällig ist und wie viel man monatlich für Abonnements ausgibt. Das ist besonders hilfreich, um Abos zu kündigen, die man nicht mehr benötigt. Einfach genial!
Ein weiteres Highlight ist die Erinnerungsfunktion für Vertragskündigungen. Nie wieder eine Kündigungsfrist verpassen – das spart nicht nur Geld, sondern auch Nerven.
Datenschutz wird großgeschrieben
Ein Aspekt, der mir besonders wichtig ist, ist der Datenschutz. Finanzguru verspricht, die höchsten Sicherheitsstandards zu erfüllen. Alle Daten werden verschlüsselt übertragen und gespeichert. Das gibt einem ein gutes Gefühl, wenn man seine Finanzdaten mit der App teilt.
Die Entwickler betonen, dass sie die Daten nicht verkaufen oder für Werbung verwenden. Das Vertrauen in die App wird dadurch gestärkt und man kann sich auf das Wesentliche konzentrieren: seine Finanzen.
Fazit: Ein Muss für Finanzbewusste
Nach ausgiebigem Testen kann ich sagen, dass Finanzguru eine Bereicherung für jeden ist, der seine Finanzen optimieren möchte. Die App ist nicht nur benutzerfreundlich, sondern bietet auch zahlreiche Funktionen, die das Leben einfacher machen. Ob Vertragsverwaltung, Budgetplanung oder einfach der Überblick über die Kontobewegungen – Finanzguru hat es drauf.
Wenn ihr also auf der Suche nach einer App seid, die euch hilft, eure Finanzen besser zu organisieren, dann solltet ihr Finanzguru definitiv eine Chance geben. Es ist wie ein persönlicher Finanzassistent, der euch jederzeit zur Verfügung steht.
FAQ
Wie sicher sind meine Daten bei der Nutzung von Finanzguru?
Finanzguru legt großen Wert auf die Sicherheit Ihrer Daten. Alle Informationen werden verschlüsselt übertragen und gespeichert. Zudem erfüllt die App die strengen Datenschutzrichtlinien der DSGVO. Ihre Bankdaten bleiben anonym und werden nicht an Dritte weitergegeben. Diese Maßnahmen gewährleisten, dass Ihre finanziellen Informationen stets sicher sind.
Kann ich Finanzguru kostenlos nutzen?
Ja, Finanzguru bietet eine kostenlose Basisversion an, die viele nützliche Funktionen beinhaltet. Für erweiterte Funktionen und personalisierte Finanzanalyse gibt es ein Premium-Abonnement. Nutzer können entscheiden, ob sie die zusätzlichen Features benötigen und entsprechend upgraden.
Welche Bankkonten kann ich mit Finanzguru verknüpfen?
Finanzguru unterstützt eine Vielzahl von Banken und Finanzinstituten in Deutschland. Sie können nahezu jedes Girokonto, Sparkonto oder Kreditkartenkonto mit der App verbinden. Die App bietet eine aktualisierte Liste der unterstützten Banken, um sicherzustellen, dass Ihre Konten kompatibel sind.
Wie hilft mir Finanzguru bei der Budgetplanung?
Finanzguru analysiert Ihre Einnahmen und Ausgaben, um Ihnen eine detaillierte Übersicht Ihrer Finanzen zu bieten. Die App erstellt automatisch Budgets basierend auf Ihren Ausgabenkategorien und gibt Ihnen Tipps, wie Sie Ihre Finanzen besser verwalten können. Dadurch behalten Sie stets den Überblick über Ihre finanzielle Situation.
Was passiert, wenn ich mein Smartphone verliere?
Sollten Sie Ihr Smartphone verlieren, bleiben Ihre Daten sicher. Finanzguru speichert Ihre Informationen in der Cloud, sodass Sie von jedem Gerät aus darauf zugreifen können. Es wird empfohlen, ein starkes Passwort zu verwenden und die Zwei-Faktor-Authentifizierung zu aktivieren, um unbefugten Zugriff zu verhindern.
Herunterladen