fomo
4,5FinanzenAktualisiert am 17. Oktober 2026
Screenshots
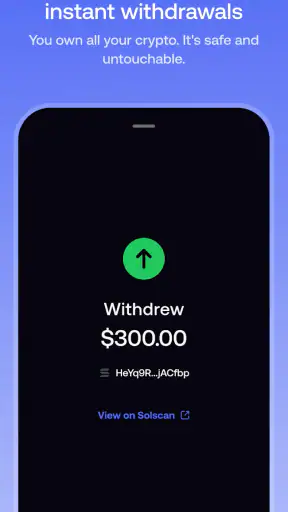
 Analyse von Mobexer
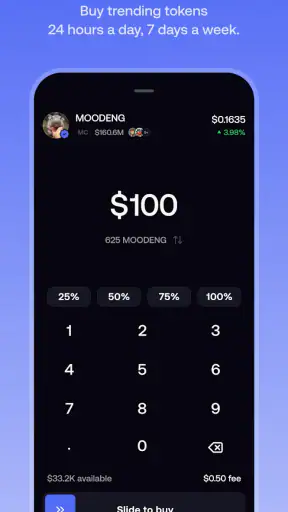
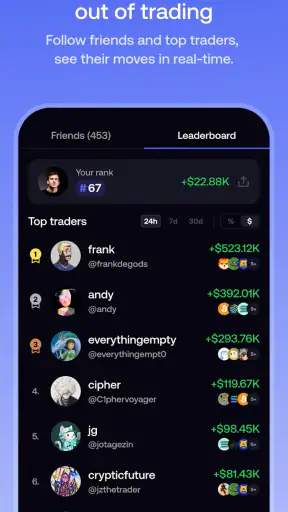
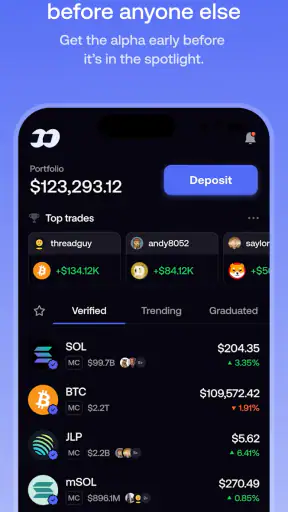
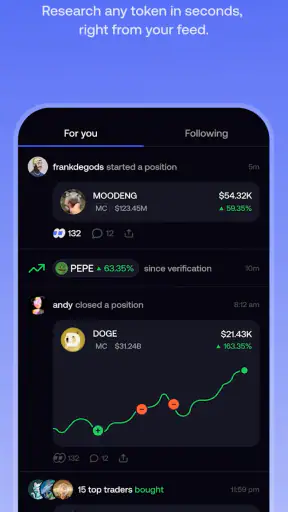
Ich habe fomo mit einem klaren Blick auf den Alltag getestet: nicht als klassische Banking-App, sondern als soziale Finanz-App, in der Trends, Freunde und gemeinsames Beobachten eine größere Rolle spielen als eine nüchterne Depotübersicht. Genau das macht den Ansatz interessant, aber auch erklärungsbedürftig. Wer Finanzthemen gern mit anderen bespricht, kann hier einen leichteren Einstieg finden. Wer dagegen ausschließlich unabhängig analysieren und möglichst wenig Ablenkung haben möchte, wird sich wahrscheinlich schneller bei einer herkömmlichen Wertpapier- oder Nachrichten-App wohlfühlen.
Die App gehört zur Kategorie Finanzen und wird von fomo Labs Inc. entwickelt. Sie ist kostenlos erhältlich, für alle Altersstufen freigegeben und läuft ab iOS- oder Android-Version 9. Im Store wird sie mit einer durchschnittlichen Bewertung von 4,5 bei rund 2,8 Tausend Bewertungen geführt und kommt auf über 500 Tausend Installationen. Die aktuelle Fassung ist 1.87.1. Diese Zahlen zeigen eine bereits beachtliche Reichweite, sagen aber noch nicht, ob der soziale Ansatz zu den eigenen Gewohnheiten passt.
Wie fomo im gemeinsamen Alltag funktioniert
Das naheliegendste Einsatzszenario ist ein Haushalt, in dem mehrere Personen über Märkte, Unternehmen oder neue Trends sprechen. Vielleicht entdeckt eine Person etwas in einem Gruppenchat, eine andere verfolgt Finanznachrichten und eine dritte möchte einfach verstehen, worüber alle reden. Statt einzelne Screenshots oder kurze Nachrichten weiterzuleiten, kann eine soziale Finanz-App wie fomo als gemeinsamer Anlaufpunkt dienen. Der Mehrwert entsteht dabei weniger durch eine einzelne Information als durch den Zusammenhang: Was beobachten andere, welchem Trend folgen sie und welche Themen tauchen wiederholt auf?
Ich finde diesen Ansatz besonders hilfreich für Menschen, die sich von trockenen Finanzoberflächen schnell abschrecken lassen. Eine gewöhnliche Börsen-App beginnt oft mit Kurslisten, Diagrammen und Fachbegriffen. fomo setzt emotional und sozial früher an. Das kann die Hürde senken, sich überhaupt regelmäßig mit Finanzthemen zu beschäftigen. Gleichzeitig sollte man den sozialen Impuls nicht mit einer persönlichen Empfehlung verwechseln. Was im Umfeld beliebt ist, muss weder zum eigenen Budget noch zum eigenen Risikoempfinden passen.
Für einen gemeinsamen Haushalt ist wichtig, die App nicht automatisch als Familienkonto zu verstehen. Eine Installation auf demselben Gerät bedeutet nicht, dass alle Personen dieselbe Sichtweise, dieselben Interessen oder dieselbe Verantwortung teilen sollten. Ich würde daher von Anfang an klären, wer die App nutzt, welche Inhalte gemeinsam besprochen werden und welche Entscheidungen ausdrücklich privat bleiben. Gerade bei Finanzthemen verhindert diese einfache Absprache später viele Missverständnisse.
Ein realistischer Alltag könnte so aussehen: Beim Abendessen erwähnt jemand einen Trend, den Freunde gerade beobachten. Eine andere Person öffnet fomo, schaut sich den sozialen Kontext an und prüft anschließend unabhängig, ob das Thema überhaupt relevant ist. Danach kann man darüber sprechen, ohne sofort handeln zu müssen. Für mich liegt hier eine der sinnvollsten Anwendungen: Die App dient als Gesprächsanstoß und Beobachtungswerkzeug, nicht als Ersatz für eine überlegte Finanzplanung.
Gemeinsam schauen, getrennt entscheiden
Die stärkste Regel für die Nutzung im Haushalt lautet für mich: gemeinsame Aufmerksamkeit ist nicht dasselbe wie gemeinsames Geld. Wenn mehrere Personen ein Gerät verwenden, sollten sie ihre Konten, Profile und persönlichen Aktivitäten nicht gedankenlos vermischen. Selbst wenn die App den sozialen Austausch erleichtert, bleibt die Verantwortung für finanzielle Entscheidungen individuell. Das gilt besonders dann, wenn eine Person bereits Erfahrung mit Märkten hat und eine andere erst neugierig wird.
Neues aus der Redaktion
Joom im Alltag: Wie Bewertungen und geteilte Funde beim Einkauf helfen
Extreme Car Driving Simulator: Warum Rennspiele heute keine Ziellinie brauchen
InShot – Warum Diese App Die Videobearbeitung Revolutioniert
Xender im Fokus: Warum die App diese Woche überzeugt
Waze Navigation: Die strategische Macht von Google im Verkehr
Warum Hero Wars: Alliance die Rollenspielszene dominiert
Ein praktischer Ablauf hilft. Zuerst kann man einen Trend oder eine Diskussion gemeinsam ansehen. Danach sollte jede Person für sich prüfen, ob sie das Thema weiterverfolgen möchte. Erst im dritten Schritt lohnt sich ein Gespräch über Risiken, Zeithorizont und die Frage, ob überhaupt eine Handlung geplant ist. Diese Reihenfolge bremst den typischen Gruppendruck, bei dem aus Neugier schnell das Gefühl entsteht, etwas verpassen zu können.
Gerade der Name fomo spielt mit dieser bekannten Angst, einen Trend zu verpassen. Das ist als soziale Idee nachvollziehbar, kann aber auch eine Schwäche sein. Wer ohnehin impulsiv auf Hypes reagiert, sollte Benachrichtigungen und häufiges Nachsehen bewusst begrenzen, sofern die persönlichen Geräteeinstellungen das erlauben. Ich würde die App nicht in hektischen Momenten öffnen, sondern feste Zeiten für das Beobachten einplanen. So bleibt sie ein Werkzeug und wird nicht zum dauernden Auslöser für spontane Entscheidungen.
Konten, Geräte und klare Grenzen beim Einrichten
Beim ersten Einrichten würde ich nicht sofort alle verfügbaren sozialen Kontakte oder Interessen zusammenwerfen. Besser ist es, zunächst mit einem klar begrenzten Zweck zu starten: etwa Trends beobachten, sich mit Freunden austauschen oder ein bestimmtes Finanzthema besser verstehen. Diese Begrenzung macht später sichtbar, ob die App wirklich nützlich ist oder nur zusätzliche Bildschirmzeit erzeugt.
Auf einem gemeinsam genutzten Tablet oder Smartphone ist besondere Aufmerksamkeit nötig. Finanz-Apps gehören nicht zu den Anwendungen, die ich einfach offen liegen lassen würde. Wenn mehrere Personen dasselbe Gerät verwenden, sollte jede Person den eigenen Zugang sauber schützen und sich nach der Nutzung abmelden, falls die jeweilige Gerätekonfiguration das nicht automatisch erledigt. Außerdem würde ich vermeiden, persönliche Gespräche über Geld in einem allgemein zugänglichen Profil zu führen.
Wichtig ist auch die Unterscheidung zwischen sozialem Folgen und finanzieller Autorität. Wenn man Freunden oder Familienmitgliedern folgt, erhält man möglicherweise mehr Einblick in deren Interessen, aber dadurch entsteht keine Verpflichtung, deren Verhalten nachzuahmen. Für Kinder und Jugendliche würde ich die App nur im Gespräch mit einer erwachsenen Bezugsperson einordnen. Die Altersfreigabe ab null Jahren beschreibt die formale Einstufung, ersetzt aber keine Erklärung darüber, wie riskant Finanzentscheidungen sein können.
Wer fomo mit einer klassischen Finanz-App kombiniert, sollte die Aufgaben klar trennen. Die soziale App kann beim Entdecken und Einordnen helfen. Für Budget, Sparziele, Steuerunterlagen oder eine vollständige Vermögensübersicht ist ein dafür entwickeltes Werkzeug meist geeigneter. Diese Trennung ist kein Nachteil, sondern eine vernünftige Arbeitsteilung. Ich würde nicht versuchen, aus einer sozialen Trend-App eine umfassende Haushaltsbuchlösung zu machen.
Koordination ohne Gruppendruck
Die soziale Komponente ist dann am wertvollsten, wenn sie Gespräche verbessert. In einer Freundesgruppe kann man beispielsweise ein Thema markieren, später gemeinsam besprechen und unterschiedliche Einschätzungen vergleichen. Im Haushalt kann eine Person den Impuls liefern, während eine andere die Gegenargumente sammelt. So wird aus dem schnellen Trend ein kleiner Prüfprozess. Der wichtigste Schritt ist dabei nicht das Folgen, sondern das bewusste Hinterfragen.
Ich würde für gemeinsame Nutzung einfache Gesprächsregeln festlegen. Niemand sollte eine andere Person zu einer finanziellen Handlung drängen. Aussagen wie „Alle machen das gerade“ sind kein ausreichender Grund. Ebenso sollte man offen sagen, ob man nur neugierig ist, langfristig beobachtet oder tatsächlich über eine Entscheidung nachdenkt. Diese Unterscheidung klingt banal, verhindert aber, dass lockere Gespräche als verbindliche Empfehlung verstanden werden.
Ein weiterer nützlicher Trick ist, Trends zunächst nur zu sammeln. Statt sofort auf jedes neue Thema zu reagieren, kann man eine kleine Beobachtungsliste führen und nach einigen Tagen prüfen, ob das Interesse bestehen bleibt. Dadurch erkennt man, welche Themen nur durch den Moment wirken. Für mich ist das einer der sinnvollsten Wege, eine App mit FOMO-Fokus zu nutzen: Man verwandelt das Gefühl der Dringlichkeit in eine kontrollierte Beobachtungsphase.
Im Vergleich zu einem Gruppenchat bietet fomo wahrscheinlich den passenderen Rahmen, wenn es um wiederkehrende Finanzthemen geht. Ein Chat ist schneller und persönlicher, aber wichtige Zusammenhänge verschwinden dort leicht zwischen anderen Nachrichten. Im Vergleich zu einer klassischen Börsen-App wirkt fomo zugänglicher und gemeinschaftlicher, während die traditionelle Alternative meist besser für detaillierte Analyse und diszipliniertes Arbeiten geeignet ist. Die Entscheidung hängt daher nicht nur von Funktionen ab, sondern vom gewünschten Verhalten.
Vertrauen, Alter und der Umgang mit Finanzthemen
Die Freigabe ab null Jahren kann bei einem gemeinsam genutzten Gerät den Eindruck erwecken, die App sei für jede Nutzungssituation unproblematisch. Das würde ich nicht so weit auslegen. Finanzinhalte können auch ohne problematische Sprache oder ungeeignete Medien anspruchsvoll sein. Ein jüngeres Familienmitglied kann die soziale Seite interessant finden, braucht aber eine altersgerechte Erklärung zu Geld, Risiko und dem Unterschied zwischen Beobachten und Handeln.
Für Erwachsene liegt die Vertrauensfrage an einer anderen Stelle. Soziale Signale sind bequem, aber sie können unvollständig sein. Man sieht möglicherweise, was andere interessant finden, kennt aber nicht automatisch deren finanzielle Lage, Ziele oder Gründe. Deshalb würde ich niemals allein aus dem Verhalten einer bekannten Person ableiten, dass dieselbe Entscheidung für mich sinnvoll ist. Vertrauen in eine Person ist nicht dasselbe wie eine belastbare Finanzanalyse.
Auch innerhalb einer Familie sollte niemand erwarten, dass andere ihre finanziellen Interessen offenlegen. Gemeinsame Nutzung funktioniert nur, wenn Privatsphäre respektiert wird. Wer lieber vollständig getrennte Finanzbereiche hat, kann fomo trotzdem als persönliche App verwenden und Gespräche außerhalb der Anwendung führen. Wer dagegen eine zentrale Familienübersicht oder verbindliche Haushaltsplanung sucht, sollte eher zu einer spezialisierten Budgetlösung greifen.
Die kostenlose Nutzung senkt die Einstiegshürde, was ich grundsätzlich angenehm finde. Sie kann aber auch dazu verleiten, die App ohne klares Ziel zu installieren und anschließend nur aus Gewohnheit zu öffnen. Ich würde deshalb nach der Einrichtung prüfen, ob die App tatsächlich bessere Gespräche oder nützlichere Beobachtungen ermöglicht. Falls nicht, ist Deinstallieren oder eine längere Pause die vernünftigere Entscheidung als die bloße Hoffnung, irgendwann einen Nutzen zu finden.
Was die aktuelle Version im Alltag bedeutet
Mit Version 1.87.1 wirkt fomo wie ein Produkt, das bereits über die reine Idee hinausgewachsen ist. Die Reichweite und die überwiegend positive Bewertung sprechen dafür, dass viele Menschen den sozialen Finanzansatz grundsätzlich ansprechend finden. Trotzdem sollte man Bewertungen nicht mit persönlicher Passgenauigkeit verwechseln. Eine App kann für Trendbeobachter sehr gut funktionieren und für jemanden, der nur ein Haushaltsbudget führen möchte, trotzdem die falsche Wahl sein.
Ich würde vor allem auf die tägliche Reibung achten: Wie schnell finde ich relevante Themen? Verstehe ich, warum ein Trend für mich interessant sein soll? Fühlt sich das Folgen nach hilfreicher Orientierung oder nach sozialem Druck an? Diese Fragen sind wichtiger als die bloße Zahl der verfügbaren Inhalte. Bei einer App, die von Gemeinschaft lebt, hängt der Nutzen stark davon ab, ob das eigene Umfeld sie ebenfalls sinnvoll verwendet.
Ein konkreter Test über mehrere Alltagssituationen ist deshalb besser als ein kurzer Blick nach der Installation. Ich würde sie einmal allein, einmal im Gespräch mit Freunden und einmal auf einem gemeinsam genutzten Gerät ausprobieren. Dabei sollte man beobachten, ob Konten und Gespräche ausreichend getrennt bleiben und ob die App tatsächlich Koordination erleichtert. Wenn sie nur weitere Diskussionen anstößt, aber keine bessere Einordnung ermöglicht, ist eine Nachrichtenquelle oder ein ruhigeres Analysewerkzeug möglicherweise geeigneter.
Für wen sich fomo lohnt und wer besser anders startet
Ich sehe den größten Nutzen bei Menschen, die Finanzthemen nicht isoliert konsumieren möchten. Wer gern entdeckt, was Freunde beobachten, und sich durch Gespräche motivieren lässt, kann einen niedrigeren Einstieg finden als in einer rein technischen Markt-App. Auch für Haushalte, in denen finanzielle Bildung gemeinsam stattfinden soll, kann die soziale Perspektive hilfreich sein, solange Erwachsene die Grenzen erklären und Entscheidungen nicht an Gruppensignale delegieren.
Weniger passend ist fomo für Personen, die bereits eine feste Anlagestrategie verfolgen und möglichst wenige externe Impulse wünschen. Auch wer ein detailliertes Haushaltsbuch, Steuerfunktionen oder eine umfassende Kontenverwaltung erwartet, sollte sich nach einer spezialisierten Finanzanwendung umsehen. Die soziale Entdeckung ist hier kein vollwertiger Ersatz für Planung, Dokumentation oder professionelle Beratung.
Ein weiterer Ausschlussgrund kann die eigene Reaktion auf Trends sein. Wenn steigende Aufmerksamkeit regelmäßig zu vorschnellen Entscheidungen führt, ist Distanz oft wertvoller als zusätzliche soziale Signale. In diesem Fall würde ich eine klassische Informationsquelle mit bewusst begrenzter Nutzung bevorzugen. fomo kann Neugier in Bewegung bringen, aber nicht automatisch die Disziplin liefern, die für vernünftige Finanzentscheidungen nötig ist.
Für Familien mit gemeinsamem Gerät lautet mein Rat: getrennte Zugänge, klare Absprachen und keine gemeinsame Nutzung persönlicher Finanzentscheidungen. Für Freundesgruppen gilt etwas Ähnliches: gemeinsam entdecken, unabhängig prüfen. Wer diese Grenze einhält, kann die soziale Stärke der App nutzen, ohne daraus einen Wettbewerb oder einen Kaufdruck entstehen zu lassen.
Mein Urteil für den Haushalt
fomo ist für mich eine interessante kostenlose Finanz-App, weil sie den Einstieg über soziale Beobachtung statt über Tabellen und Fachbegriffe versucht. Die App passt besonders gut zu neugierigen Nutzern, die Trends gemeinsam einordnen möchten und Freude an Gesprächen über Finanzthemen haben. Ihre große Reichweite und die starke durchschnittliche Bewertung machen sie zu einer naheliegenden Option für diesen Zweck.
Ich würde sie aber nicht als zentrale Lösung für sämtliche Geldangelegenheiten eines Haushalts einsetzen. Für Budgetplanung, vertrauliche Kontenübersicht und verbindliche Finanzentscheidungen sind andere Werkzeuge die bessere Wahl. Auch die Altersfreigabe sollte nicht dazu führen, Finanzinhalte ohne Begleitung zu behandeln. Die wichtigste Grenze bleibt: fomo kann Aufmerksamkeit bündeln, aber die Entscheidung muss bei der einzelnen Person bleiben.
Unterm Strich empfehle ich die App als sozialen Beobachtungsraum, nicht als automatische Orientierungshilfe. Wer sie mit festen Regeln nutzt, Trends zunächst prüft und Privatsphäre auf gemeinsam verwendeten Geräten ernst nimmt, kann einen echten Mehrwert bekommen. Wer dagegen Ruhe, vollständige Kontrolle und detaillierte Finanzplanung sucht, sollte bei einer klassischen Alternative bleiben. Für mich ist genau diese Einordnung entscheidend: fomo ist dann stark, wenn gemeinsames Entdecken gesucht wird, und weniger geeignet, wenn finanzielle Klarheit ohne soziale Einflüsse im Vordergrund steht.
FAQ
Was ist Fomo und wofür kann ich die App verwenden?
Fomo ist eine App, die darauf ausgerichtet ist, soziale Aktivitäten, Veranstaltungen und gemeinsame Unternehmungen leichter zu entdecken und zu organisieren. Nach der Einrichtung können Nutzer je nach verfügbaren Funktionen interessante Aktivitäten ansehen, Freunde einladen und Pläne abstimmen. Vor dem Download sollte man prüfen, welche Inhalte in der eigenen Region verfügbar sind und ob die App eher für spontane Treffen oder langfristige Planung geeignet ist.
Ist Fomo kostenlos oder entstehen zusätzliche Kosten?
Der Download von Fomo kann grundsätzlich kostenlos sein, allerdings können je nach Version, Plattform und Funktionsumfang optionale In-App-Käufe oder kostenpflichtige Angebote enthalten sein. Besonders bei Veranstaltungen, Premium-Funktionen oder speziellen Mitgliedschaften können zusätzliche Gebühren anfallen. Ich empfehle, vor einer Buchung die Preisangaben, Zahlungsbedingungen und mögliche Verlängerungen im App Store oder direkt innerhalb der App sorgfältig zu kontrollieren.
Welche persönlichen Daten benötigt Fomo?
Für die Nutzung können typische Angaben wie E-Mail-Adresse, Name, Standort oder ein Profilbild erforderlich sein. Je nach Funktionsumfang kann die App außerdem auf Kontakte, Benachrichtigungen oder Standortinformationen zugreifen wollen, damit Einladungen und lokale Aktivitäten funktionieren. Vor der Registrierung sollte man die Datenschutzerklärung lesen und nur Berechtigungen erlauben, die für die gewünschten Funktionen tatsächlich notwendig sind.
Kann ich mit Fomo Freunde einladen und gemeinsame Pläne erstellen?
Eine der interessantesten Anwendungen von Fomo ist die Koordination gemeinsamer Aktivitäten. Je nach aktueller Version können Nutzer Freunde einladen, Ereignisse teilen oder Rückmeldungen zu geplanten Unternehmungen sammeln. Ob Kontakte direkt synchronisiert werden können oder Einladungen über einen Link beziehungsweise soziale Netzwerke erfolgen, hängt von den verfügbaren Funktionen ab. Nutzer sollten außerdem ihre Sichtbarkeitseinstellungen vor dem Teilen überprüfen.
Funktioniert Fomo auch ohne dauerhafte Internet- oder Standortverbindung?
Für grundlegende Inhalte kann eine Internetverbindung erforderlich sein, insbesondere beim Laden neuer Veranstaltungen, beim Synchronisieren von Plänen oder beim Versenden von Einladungen. Standortzugriff kann die Suche nach Aktivitäten in der Nähe verbessern, ist aber nicht immer zwingend notwendig. Ohne Verbindung stehen möglicherweise nur bereits geladene Informationen zur Verfügung. Wer unterwegs Daten sparen möchte, sollte die Berechtigungen und mobilen Dateneinstellungen anpassen.
Herunterladen