HesabPay - Mobile Payments
4,6FinanzenAktualisiert am 17. Oktober 2026
Screenshots
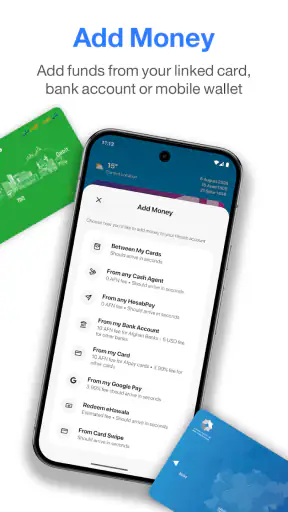
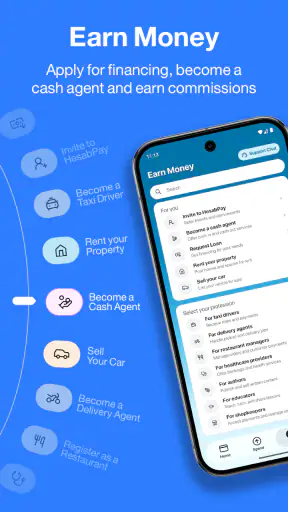
 Analyse von Mobexer
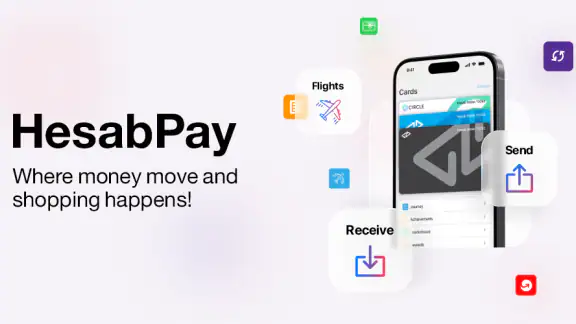
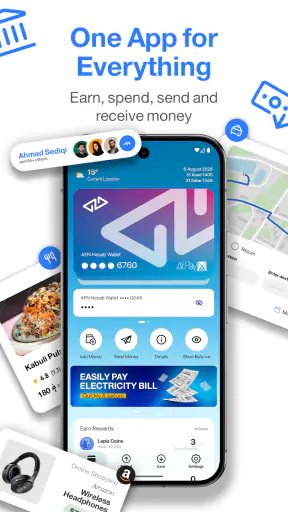
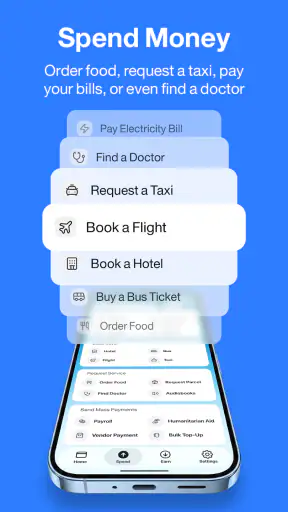
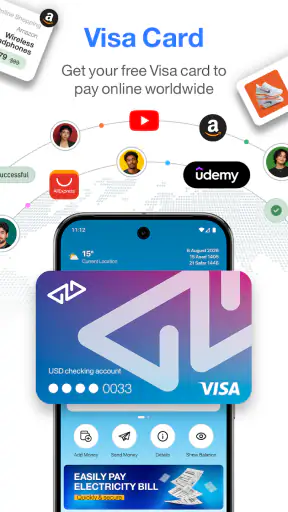
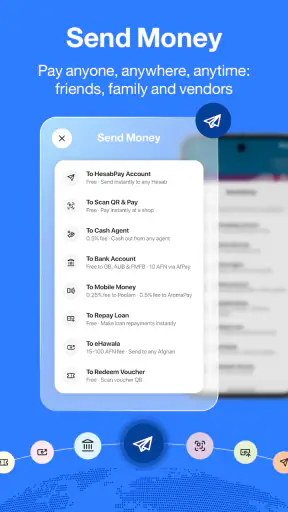
Geld überweisen, Rechnungen begleichen und den Überblick über alltägliche Zahlungen behalten: Genau in diesem Bereich möchte HesabPay eine praktische digitale Geldbörse sein. Ich habe mir die Anwendung als Finanz-App angesehen und finde den Ansatz besonders interessant für Menschen, die wiederkehrende Zahlungen nicht jedes Mal über verschiedene Wege erledigen möchten. Sie ist kostenlos erhältlich, richtet sich laut Altersfreigabe an alle ab null Jahren und wird von Zinzir Ltd entwickelt.
Mein erster Eindruck ist weniger der einer klassischen Banking-App als der eines mobilen Zahlungswerkzeugs. Das ist ein wichtiger Unterschied: Wer ein vollständiges Girokonto, umfangreiche Anlagefunktionen oder detaillierte Finanzplanung erwartet, sollte seine Erwartungen anpassen. HesabPay konzentriert sich auf Geldtransfers und Rechnungszahlungen. Gerade diese klare Ausrichtung kann im Alltag angenehm sein, sofern die eigenen Zahlungswege und Bedürfnisse dazu passen.
Was HesabPay im Alltag leisten soll
Die Anwendung gehört in die Kategorie der digitalen Finanzen und verspricht einen zentralen Ort für mehrere Zahlungsvorgänge. Statt für eine Überweisung und eine Rechnung jeweils einen anderen Dienst zu öffnen, kann eine solche App den Ablauf bündeln. Das klingt zunächst unspektakulär, spart aber vor allem dann Zeit, wenn man regelmäßig ähnliche Zahlungen erledigt und nicht jedes Mal nach den passenden Empfängerdaten suchen möchte.
Ich würde HesabPay deshalb nicht als Ersatz für jede Bank-App betrachten. Eine Bankanwendung ist meist eng mit dem eigenen Konto, Karten, Kontoauszügen und Sicherheitsverfahren verbunden. Eine mobile Geldbörse verfolgt einen anderen Zweck: Sie soll den Zahlungsvorgang einfacher zugänglich machen. Diese Trennung hilft bei der Entscheidung, denn der Nutzen hängt nicht allein von der Zahl der Funktionen ab, sondern davon, ob man genau diesen Zahlungsweg braucht.
Im täglichen Gebrauch ist ein sauberer Ablauf entscheidend. Bei einer Rechnung möchte ich zuerst erkennen, für wen sie bestimmt ist, welchen Betrag ich begleichen soll und ob der Vorgang erfolgreich abgeschlossen wurde. Bei einer Überweisung ist mir zusätzlich wichtig, dass Empfänger und Betrag vor dem endgültigen Schritt noch einmal eindeutig geprüft werden können. Für jede Finanz-App gilt daher: Bequemlichkeit ist nur dann ein Vorteil, wenn sie nicht zu weniger Aufmerksamkeit führt.
Ein realistisches Beispiel wäre ein Haushalt, in dem mehrere laufende Zahlungen anfallen. Ich könnte HesabPay nutzen, um diese Vorgänge an einem mobilen Ort vorzubereiten, statt zwischen Messenger-Nachrichten, Papierbelegen und unterschiedlichen Zahlungsdiensten zu wechseln. Besonders hilfreich ist dabei eine feste Routine: Rechnung öffnen, Empfänger kontrollieren, Betrag prüfen, Zahlung abschließen und anschließend den Beleg oder Bestätigungsbildschirm aufbewahren.
Ein kleiner, aber wichtiger Tipp ist, nicht einfach jede gespeicherte Zahlungsinformation blind wiederzuverwenden. Bei wiederkehrenden Rechnungen können sich Beträge, Referenzen oder Empfänger ändern. Ich würde deshalb vor jedem Abschluss mindestens den Namen des Zahlungsempfängers und den aktuellen Betrag vergleichen. Das dauert nur wenige Sekunden und verhindert, dass die gewünschte Schnelligkeit zu einem vermeidbaren Fehler wird.
Neues aus der Redaktion
Joom im Alltag: Wie Bewertungen und geteilte Funde beim Einkauf helfen
Extreme Car Driving Simulator: Warum Rennspiele heute keine Ziellinie brauchen
InShot – Warum Diese App Die Videobearbeitung Revolutioniert
Xender im Fokus: Warum die App diese Woche überzeugt
Waze Navigation: Die strategische Macht von Google im Verkehr
Warum Hero Wars: Alliance die Rollenspielszene dominiert
Der kostenlose Zugang ist der wichtigste Wertfaktor
HesabPay ist kostenlos erhältlich. Damit liegt die entscheidende Frage nicht darin, ob sich ein Kaufpreis amortisiert, sondern ob die App den eigenen Zahlungsalltag tatsächlich einfacher macht. Für einen kostenlosen Dienst ist der Einstieg grundsätzlich niedrigschwellig: Man kann die Anwendung ausprobieren, ohne zuerst eine finanzielle Verpflichtung einzugehen. Das macht sie vor allem für Nutzer interessant, die einen zusätzlichen Weg für Überweisungen oder Rechnungen testen möchten.
Ich würde den kostenlosen Zugang aber nicht automatisch mit vollständiger Kostenfreiheit jeder einzelnen Zahlung gleichsetzen. Bei Finanzdiensten können je nach Zahlungsweg, Empfänger oder verwendeter Infrastruktur Bedingungen außerhalb der App eine Rolle spielen. Deshalb sollte man vor einer wichtigen oder größeren Zahlung immer den angezeigten Endbetrag und die Bestätigung sorgfältig lesen. Die App selbst kostet nichts; daraus folgt nicht automatisch, dass jeder denkbare Zahlungsvorgang ohne weitere Bedingungen bleibt.
Gerade diese Unterscheidung ist bei der Bewertung wichtig. Bei einem Spiel kann ein kostenloser Download schnell mit späteren Käufen verbunden sein; bei einer Geldbörse ist der Wert eher daran zu messen, wie zuverlässig und verständlich die vorgesehenen Zahlungsabläufe funktionieren. Ich sehe HesabPay daher als kostenlos zugängliches Werkzeug, dessen praktischer Nutzen aus Zeitersparnis und Bündelung entsteht, nicht aus einem klassischen Preis-Leistungs-Versprechen.
Wer nur gelegentlich eine einzelne Rechnung bezahlt, wird möglicherweise keinen großen Unterschied zu seiner bisherigen Bank-App bemerken. In diesem Fall ist der zusätzliche Installations- und Einrichtungsaufwand möglicherweise größer als der Vorteil. Wer dagegen regelmäßig Zahlungen über einen passenden Dienst abwickelt, kann schon durch eine einheitliche Routine einen spürbaren praktischen Nutzen erhalten.
Wo die Anwendung im Vergleich zu üblichen Alternativen überzeugt
Die naheliegendste Alternative ist die App der eigenen Bank. Sie hat den Vorteil, dass Konto und Zahlung häufig bereits miteinander verbunden sind. Für klassische Überweisungen ist das oft der unkomplizierteste Weg, weil Kontostand, Empfänger und Transaktionshistorie in derselben Umgebung liegen. HesabPay kann interessanter sein, wenn man gezielt eine digitale Geldbörse für bestimmte Zahlungsabläufe sucht und nicht alle Vorgänge über das Hauptkonto organisieren möchte.
Eine zweite Alternative sind einzelne Anbieter für Rechnungszahlungen oder Geldtransfers. Solche spezialisierten Lösungen können bei einem bestimmten Anwendungsfall tiefer integriert sein. Dafür muss man unter Umständen mehrere Apps verwalten. HesabPay hat seinen möglichen Vorteil dort, wo eine zentrale Oberfläche wichtiger ist als die maximale Spezialisierung eines einzelnen Dienstes.
Auch Bargeld bleibt für manche Menschen eine sinnvolle Option. Es funktioniert ohne App-Routine und ist leicht verständlich, bietet aber weniger Komfort bei entfernten Empfängern und keine digitale Abwicklung. Wer Zahlungen häufig unterwegs erledigt, könnte die mobile Variante bequemer finden. Wer digitale Finanzdienste grundsätzlich vermeiden möchte oder selten Rechnungen bezahlt, braucht HesabPay dagegen wahrscheinlich nicht.
Mein konkreter Vergleich lautet deshalb nicht „HesabPay ist besser als eine Bank-App“, sondern: Die Bank-App ist meist die naheliegende Wahl für das eigene Konto, während HesabPay als zusätzliche Zahlungsumgebung interessant sein kann. Der Mehrwert entsteht nur, wenn die App einen Ablauf abkürzt, den man sonst umständlicher erledigen würde. Ohne diesen persönlichen Anwendungsfall bleibt sie eher eine weitere App auf dem Smartphone.
Praktische Arbeitsweise statt blindem Vertrauen
Bei Finanz-Apps zählt für mich nicht nur, ob eine Zahlung technisch möglich ist. Ebenso wichtig ist, wie man Fehler vermeidet. Ich würde vor der ersten echten Nutzung zunächst mit einem kleinen, überschaubaren Vorgang beginnen. So lässt sich prüfen, ob die eigene bevorzugte Zahlungsart, der gewünschte Empfänger und die erwartete Bestätigung tatsächlich zum persönlichen Ablauf passen.
Ein weiterer sinnvoller Schritt ist, nach jeder Zahlung die Bestätigung nicht sofort wegzuwischen. Wenn eine Rechnung später nachgewiesen werden muss, ist ein nachvollziehbarer Beleg hilfreicher als die Erinnerung, dass man „irgendwann“ bezahlt hat. Ich würde außerdem die Transaktionsdetails mit dem ursprünglichen Rechnungsbeleg abgleichen, besonders wenn mehrere ähnliche Zahlungen am selben Tag anstehen.
Für Familien oder gemeinsam organisierte Haushalte ist die Rollenverteilung ebenfalls wichtig. Eine Person sollte nicht einfach annehmen, dass eine Rechnung bereits erledigt wurde, nur weil sie in einem Chat erwähnt war. Besser ist eine kurze interne Regel: Wer zahlt, bestätigt es; wer die Rechnung verwaltet, markiert sie als erledigt. So verhindert man Doppelzahlungen und unnötige Rückfragen, unabhängig davon, welche App verwendet wird.
Diese Hinweise sind keine spektakulären Zusatzfunktionen, aber sie zeigen, wo der echte Nutzen einer mobilen Geldbörse entsteht. Die App kann den Weg verkürzen; sie ersetzt nicht die Kontrolle durch den Nutzer. Bei Geldtransfers ist ein klarer Prüfablauf wichtiger als ein besonders schneller Klick. Das ist für mich einer der entscheidenden Maßstäbe bei der Bewertung.
Für wen der kostenlose Download sinnvoll ist
HesabPay passt meiner Einschätzung nach am besten zu Menschen, die regelmäßig digitale Zahlungen erledigen und dafür eine zusätzliche, gebündelte Umgebung suchen. Auch Nutzer, die Rechnungen nicht immer über dieselbe Bankverbindung organisieren, könnten den Ansatz praktisch finden. Der kostenlose Zugang senkt die Hürde, die App zunächst in einem kleinen, risikoarmen Alltagsszenario kennenzulernen.
Interessant ist sie außerdem für Personen, die häufig unterwegs sind. Eine mobile Geldbörse kann angenehmer sein, wenn man nicht auf einen Computer oder Papierunterlagen angewiesen sein möchte. Der Vorteil wächst mit der Wiederholung: Bei einer einzigen Zahlung pro Monat ist der Effekt klein, bei mehreren ähnlichen Vorgängen kann eine feste mobile Routine deutlich angenehmer sein.
Auch weniger technikaffine Nutzer können von einer klar begrenzten Aufgabe profitieren, sofern die Oberfläche verständlich bleibt. Ich würde ihnen allerdings empfehlen, die erste Einrichtung gemeinsam mit einer vertrauten Person vorzunehmen und die Empfängerdaten besonders sorgfältig zu prüfen. Der kostenlose Zugang bedeutet zwar, dass man den Dienst ohne Kauf testen kann, aber Finanztransaktionen sollte man nicht wie einen beliebigen App-Test behandeln.
Weniger geeignet ist HesabPay für Menschen, die eine umfassende persönliche Finanzzentrale erwarten. Wer Wert auf detaillierte Budgetplanung, umfangreiche Kontoverwaltung, Investmentfunktionen oder eine tiefgehende Analyse der eigenen Ausgaben legt, dürfte bei einer spezialisierten Banking- oder Finanzplanungs-App besser aufgehoben sein. Auch wer bereits mit der Bank-App alle gewünschten Zahlungen schnell und zuverlässig erledigt, erhält möglicherweise keinen zusätzlichen Vorteil.
Ich wäre ebenfalls zurückhaltend, wenn eine Zahlung besonders dringend oder ungewöhnlich hoch ist und man den Ablauf noch nicht kennt. In solchen Situationen sollte man nicht erst während des Vorgangs herausfinden, wie Bestätigungen und Nachweise funktionieren. Für neue Nutzer ist ein kleiner Standardfall die bessere Einführung als eine wichtige Zahlung unter Zeitdruck.
Technischer Rahmen und Nutzungserwartung
Die aktuelle Version ist 5.0.2 und läuft ab Android 7.0. Das macht die App grundsätzlich auch für ältere Android-Geräte interessant, sofern das jeweilige Gerät die Anwendung noch korrekt unterstützt. Für iPhone-Nutzer sollte man vor der Installation den passenden App-Store-Eintrag prüfen, da sich Systemvoraussetzungen und verfügbare Funktionen je nach Plattform unterscheiden können.
Die Anwendung wurde am 6. August 2017 veröffentlicht und hat sich seitdem zu einem Dienst mit über 500.000 Installationen entwickelt. Im Store liegt die durchschnittliche Bewertung bei 4,6 aus rund 16.000 Bewertungen. Diese Zahlen sprechen für eine beachtliche Nutzung und ein insgesamt positives Echo, ersetzen aber nicht den persönlichen Test: Eine gute Gesamtbewertung sagt noch nicht, ob der eigene Empfänger, Zahlungsweg und Alltag mit der App harmonieren.
Die Altersfreigabe „USK ab null Jahren“ macht HesabPay formal für alle Altersgruppen zugänglich. Bei Finanztransaktionen bleibt die praktische Verantwortung dennoch bei der Person, die den Zahlungsvorgang ausführt. Minderjährige oder unerfahrene Nutzer sollten Geldbewegungen nicht ohne die nötige Unterstützung vornehmen, selbst wenn die App keine höhere Altersstufe verlangt.
Dass Zinzir Ltd als Entwickler hinter der Anwendung steht, ist für mich vor allem dann relevant, wenn man vor der regelmäßigen Nutzung die aktuellen Hinweise im jeweiligen Store und innerhalb der App liest. Bei einem Finanzwerkzeug können sich Abläufe, unterstützte Zahlungswege oder Sicherheitsanforderungen verändern. Eine kurze Prüfung nach größeren Aktualisierungen ist deshalb sinnvoller, als sich dauerhaft auf den ersten Eindruck zu verlassen.
Meine Abwägung zwischen Komfort und zusätzlichem Aufwand
Der größte Vorteil liegt in der möglichen Bündelung. Wenn HesabPay genau die Zahlungen unterstützt, die ich regelmäßig erledige, kann ich mir mehrere einzelne Schritte sparen. Das ist kein abstrakter Komfort, sondern eine konkrete Entlastung: weniger Wechsel zwischen Anwendungen, weniger verstreute Zahlungsnotizen und eine klarere Routine für wiederkehrende Rechnungen.
Der wichtigste Nachteil ist der zusätzliche Dienst neben bereits vorhandenen Bank- und Zahlungs-Apps. Jede weitere Finanz-App bedeutet auch eine weitere Oberfläche, deren Ablauf man verstehen muss. Wer mehrere Lösungen parallel nutzt, sollte besonders darauf achten, wo eine Zahlung tatsächlich ausgelöst wurde und wo der Nachweis gespeichert ist. Sonst entsteht trotz zentraler Idee schnell neue Unübersichtlichkeit.
Ein zweiter Trade-off betrifft die Gewohnheit. Menschen, die ihre Bank-App bereits sicher beherrschen, profitieren nicht automatisch von einem Wechsel. Der neue Dienst muss einen konkreten Vorteil bieten, etwa einen bequemeren Rechnungsablauf oder eine passendere Geldtransfer-Funktion. Fehlt dieser Vorteil, ist die vertraute Lösung vermutlich die bessere Wahl, weil sie weniger Umstellung verlangt.
Ich würde außerdem nicht allein nach der Anzahl der möglichen Funktionen entscheiden. Bei einer Geldbörse ist die Qualität des einzelnen Ablaufs wichtiger als eine lange Funktionsliste. Kann ich Empfänger und Betrag klar kontrollieren? Erhalte ich eine verständliche Bestätigung? Finde ich den Vorgang später wieder? Diese Fragen bestimmen für mich den Wert stärker als ein besonders umfangreicher Startbildschirm.
Mein Urteil zum Ausprobieren oder Überspringen
Mein Fazit fällt vorsichtig positiv aus: HesabPay ist einen Test wert, wenn du eine kostenlose digitale Geldbörse für Geldüberweisungen und Rechnungszahlungen suchst und dein bisheriger Ablauf unnötig verteilt wirkt. Der Einstieg kostet nichts, die App ist auf Android-Geräten ab Version 7.0 nutzbar, und die breite Nutzung mit mehr als einer halben Million Installationen zeigt, dass sie kein völlig unbekanntes Nischenwerkzeug ist.
Ich würde sie aber nicht pauschal als Ersatz für die eigene Bank-App empfehlen. Wenn deine Bank bereits alle benötigten Zahlungen übersichtlich abwickelt, kann HesabPay eher zusätzlichen Verwaltungsaufwand schaffen. Ebenso würde ich sie überspringen, wenn du eine vollständige Finanzplanung, Anlageverwaltung oder eine umfassende Kontozentrale erwartest. Dafür ist die Ausrichtung als mobile Geldbörse schlicht nicht die passendste Kategorie.
Für einen fairen Test würde ich einen kleinen wiederkehrenden Zahlungsvorgang auswählen, Empfänger und Betrag doppelt prüfen und die Bestätigung anschließend aufbewahren. Nach einigen Abläufen lässt sich ehrlich beurteilen, ob die App Zeit spart oder nur einen weiteren Zwischenschritt einführt. Genau an diesem Punkt entscheidet sich der persönliche Wert.
Unterm Strich sehe ich HesabPay als nützliches, kostenlos zugängliches Werkzeug für Nutzer mit einem konkreten Bedarf an mobilen Überweisungen und Rechnungszahlungen. Die Stärken liegen in der möglichen Bündelung und der niedrigen Einstiegshürde; die Grenzen liegen beim zusätzlichen Dienst neben der Bank-App und bei den Erwartungen an eine vollständige Finanzverwaltung. Wenn dein Alltag zu diesem Schwerpunkt passt, würde ich die Anwendung ausprobieren. Wenn nicht, bleibt die vertraute Banklösung wahrscheinlich die vernünftigere Entscheidung.
FAQ
Was ist HesabPay und welche Funktionen bietet die App?
HesabPay ist eine mobile Zahlungsanwendung, mit der Nutzer Geld digital senden und empfangen können. Je nach verfügbaren Diensten in der jeweiligen Region lassen sich damit unter anderem Zahlungen an andere Nutzer, Aufladungen, Rechnungen oder bestimmte Händlertransaktionen durchführen. Vor dem Download sollte man prüfen, welche Funktionen im eigenen Land tatsächlich unterstützt werden und ob lokale Partner oder bestimmte Kontotypen erforderlich sind.
Wie sicher ist HesabPay bei Überweisungen und Zahlungen?
HesabPay verwendet üblicherweise Sicherheitsmechanismen wie eine persönliche Anmeldung, Bestätigungscodes oder eine PIN, um das Konto und Transaktionen zu schützen. Trotzdem hängt die Sicherheit auch vom eigenen Verhalten ab. Nutzer sollten die App nur aus offiziellen Quellen installieren, keine Zugangsdaten weitergeben und jede Zahlung vor der Bestätigung kontrollieren. Bei Verlust des Smartphones sollte das Konto möglichst schnell abgesichert werden.
Welche Voraussetzungen gelten für die Registrierung bei HesabPay?
Für die Nutzung von HesabPay werden normalerweise eine gültige Mobiltelefonnummer und persönliche Angaben benötigt. Je nach Land, Anbieter und gewünschter Funktion kann zusätzlich eine Identitätsprüfung erforderlich sein. Während der Registrierung sollte man darauf achten, dass die Telefonnummer korrekt eingegeben wird und man Zugriff auf SMS- oder Verifizierungscodes hat. Die konkreten Anforderungen können sich durch regionale Vorschriften oder App-Updates ändern.
Entstehen bei der Nutzung von HesabPay Gebühren oder Limits?
Ob Gebühren anfallen, hängt von der jeweiligen Transaktion, dem genutzten Dienst, dem Land und möglicherweise dem beteiligten Zahlungsanbieter ab. Auch tägliche oder monatliche Limits für Überweisungen, Einzahlungen und Auszahlungen können gelten. Deshalb sollten Nutzer vor dem Absenden einer Zahlung die angezeigten Kosten und den endgültigen Betrag prüfen. Informationen in der App oder beim Support sind maßgeblicher als ältere Angaben aus dem Internet.
Was kann ich tun, wenn eine Zahlung fehlschlägt oder Geld nicht gutgeschrieben wird?
Wenn eine Zahlung in HesabPay fehlschlägt, sollte man zunächst die Internetverbindung, den Kontostand und die eingegebenen Empfängerdaten überprüfen. Wurde der Betrag bereits abgebucht, sollte die Transaktion nicht sofort wiederholt werden, um Doppelzahlungen zu vermeiden. Stattdessen empfiehlt es sich, die Transaktionsnummer, Screenshots und den Zeitpunkt zu notieren und den offiziellen HesabPay-Support oder den zuständigen Zahlungsanbieter zu kontaktieren.
Herunterladen