Postbank BestSign
4,5FinanzenAktualisiert am 17. Oktober 2026
Screenshots


 Analyse von Mobexer
Bei einer Freigabe im Banking merkt man schnell, wie stark der Ablauf von der Verbindung abhängt: Der Auftrag entsteht meist im Banking-Angebot, die Bestätigung läuft über ein zweites Werkzeug. Genau an dieser Schnittstelle setzt Postbank BestSign an. Ich sehe den Nutzen vor allem darin, dass eine wichtige Zustimmung nicht einfach mit derselben Eingabe erledigt wird, mit der ich den Auftrag begonnen habe. Dafür muss ich aber damit rechnen, dass ein Wechsel zwischen den Anwendungen und eine funktionierende Internetverbindung im entscheidenden Moment dazugehören.
Wenn die Freigabe auf eine Verbindung angewiesen ist
Die App ist keine allgemeine Finanzübersicht, sondern ein ergänzender Schritt im Postbank-Alltag: Sie dient dazu, Aufträge sicher freizugeben. Das macht sie für Kundinnen und Kunden interessant, die Überweisungen oder andere Vorgänge nicht nur am Schreibtisch erledigen. Zugleich ist sie kein Ersatz für die Banking-Anwendung selbst. Wer etwa den Kontostand prüfen oder einen Auftrag vorbereiten will, braucht dafür weiterhin den passenden Zugang; BestSign kommt beim Bestätigen ins Spiel.
In der Praxis zählt deshalb nicht allein, ob die App installiert ist. Auch die Verbindung zwischen dem Gerät, dem Banking-Vorgang und der Freigabe muss im Moment des Handelns mitspielen. Ich würde wichtige Aufträge nicht erst dann anfangen, wenn ich weiß, dass ich gleich durch einen Funklochbereich muss oder nur ein schwaches Netz habe. Das ist keine Besonderheit dieser App, sondern eine sinnvolle Gewohnheit bei jedem Freigabeverfahren, das auf digitale Kommunikation angewiesen ist.
Unterwegs nützlich, aber nicht in jeder Situation gleich bequem
Auf dem Sofa oder am heimischen Schreibtisch kann ich einen Auftrag in Ruhe starten und die Bestätigung direkt erledigen. Unterwegs ist der Vorteil ein anderer: Das Smartphone ist ohnehin griffbereit, sodass ich nicht erst zu einem separaten Gerät wechseln muss. Gleichzeitig können kleine Unterbrechungen – ein Anruf, ein Wechsel des Netzes oder eine unübersichtliche Umgebung – den Ablauf weniger angenehm machen. Für eine schnelle, konzentrierte Freigabe ist die mobile Nutzung praktisch; beim Gehen oder zwischen Terminen würde ich mir lieber einen Moment Ruhe nehmen.
Ein hilfreicher Umgang damit ist, vor dem Bestätigen kurz innezuhalten und den angezeigten Auftrag mit dem abzugleichen, den ich selbst begonnen habe. Die zusätzliche App sollte nicht zu einem reflexhaften Tippen werden. Gerade wenn eine Benachrichtigung unerwartet auftaucht, ist es vernünftiger, den Vorgang erst im eigenen Banking-Kontext zu prüfen, statt aus Zeitdruck eine Freigabe zu erteilen. So wird die Trennung zwischen Auftrag und Bestätigung nicht nur ein technischer Schritt, sondern auch eine Gelegenheit, den Vorgang bewusst zu kontrollieren.
Wenn etwas stockt: ruhig prüfen statt mehrfach bestätigen
Kommt die erwartete Freigabe nicht sofort an, würde ich zunächst die Verbindung und den geöffneten Banking-Vorgang prüfen. Mehrfaches Tippen oder wiederholtes Starten kann unnötige Verwirrung schaffen, wenn unklar ist, welcher Auftrag gerade offen ist. Besser ist es, kurz abzuwarten, den Status im Banking-Angebot zu kontrollieren und erst dann einen neuen Versuch zu beginnen. Bei einer wichtigen Zahlung ist diese kleine Pause sinnvoller als eine hastige zweite Freigabe.
Auch ein neues oder zurückgesetztes Smartphone verlangt mehr Aufmerksamkeit als der normale Alltagseinsatz: Eine Freigabe-App muss zum eigenen Bankzugang passen und sollte nicht erst im Moment einer dringenden Überweisung eingerichtet werden. Ich würde die Einrichtung deshalb dann erledigen, wenn genügend Zeit bleibt, und anschließend prüfen, ob der übliche Freigabeweg für mich nachvollziehbar ist. Das verringert den Stress, wenn später tatsächlich eine Zahlung ansteht.
Neues aus der Redaktion
Joom im Alltag: Wie Bewertungen und geteilte Funde beim Einkauf helfen
Extreme Car Driving Simulator: Warum Rennspiele heute keine Ziellinie brauchen
InShot – Warum Diese App Die Videobearbeitung Revolutioniert
Xender im Fokus: Warum die App diese Woche überzeugt
Waze Navigation: Die strategische Macht von Google im Verkehr
Warum Hero Wars: Alliance die Rollenspielszene dominiert
Datenbewusst und mit klarer Aufgabe
Weil BestSign für einen begrenzten Zweck gedacht ist, würde ich sie nicht mit einer vollständigen Banking-App verwechseln. Sie ist ein zusätzlicher Baustein für die Bestätigung, nicht der Ort, an dem ich meine gesamte Finanzorganisation erledige. Wer auf dem Smartphone möglichst wenige Bankanwendungen nutzen möchte, sollte abwägen, ob ihm dieser getrennte Freigabeschritt den zusätzlichen Platz und den Wechsel zwischen Apps wert ist. Für Menschen, die eine eigenständige Bestätigung ausdrücklich schätzen, ist genau diese Trennung dagegen der Punkt.
Auch beim mobilen Datenverbrauch ist ein nüchterner Blick hilfreicher als Vermutungen: Für den eigentlichen Freigabeablauf sollte man eine verlässliche Verbindung einplanen, statt sich auf eine Nutzung ohne Netz zu verlassen. Wer unterwegs Daten sparen will, kann die App bewusst nur dann öffnen, wenn eine Freigabe ansteht, und unnötige Wechsel vermeiden. Das hält den Ablauf übersichtlich, ohne der App Funktionen zuzuschreiben, die ich nicht voraussetzen würde.
Was ist Postbank BestSign?
Postbank BestSign ist eine App, die für die zweistufige Authentifizierung verwendet wird, um Transaktionen und andere wichtige Operationen sicher zu bestätigen. Die Idee dahinter ist, dir einen zusätzlichen Schutz zu bieten, indem du Transaktionen nicht nur mit Passwort oder PIN, sondern auch mit einem weiteren Sicherheitsfaktor bestätigst. Klingt nach einem Sicherheitsnetz, oder?
Installation und erster Eindruck
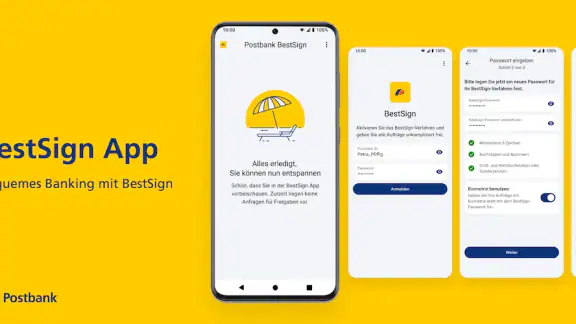
Die Installation der Postbank BestSign App ist ein Kinderspiel. Du findest sie im Apple App Store oder bei Google Play. Einmal heruntergeladen, ist die Einrichtung ziemlich intuitiv. Du wirst durch die Schritte zur Verknüpfung mit deinem Postbank-Konto geleitet. Was mir direkt aufgefallen ist, ist das schlichte, aber funktionale Design. Es gibt keine unnötigen Spielereien – genau das, was man von einer Sicherheitsapp erwartet.
Funktionen und Bedienung
Die App bietet mehrere Möglichkeiten zur Freigabe von Transaktionen. Du kannst wählen, ob du eine Push-Benachrichtigung, eine Eingabe mit Passwort oder eine Bestätigung per Fingerabdruck nutzen möchtest. Ich persönlich finde die Fingerabdruck-Option super praktisch – schneller geht's nicht! Auch die Push-Benachrichtigungen sind ziemlich nützlich, vor allem wenn man unterwegs ist. Die App ist insgesamt sehr reaktionsschnell und stürzt nicht ab, was ein großer Pluspunkt ist.
Sicherheit und Datenschutz
Jetzt kommen wir zum wichtigsten Punkt: der Sicherheit. Die Postbank BestSign App nutzt modernste Verschlüsselungstechniken, um deine Daten zu schützen. Das gibt einem wirklich ein gutes Gefühl, wenn man größere Transaktionen abwickelt. Außerdem ist es beruhigend zu wissen, dass die App regelmäßig Updates erhält, um die Sicherheit auf dem neuesten Stand zu halten. Datenschutz wird hier großgeschrieben, was für mich als Nutzer besonders wichtig ist.
Meine Erfahrungen
Ich habe die App nun seit einigen Wochen in Gebrauch und muss sagen, dass sie meinen Erwartungen entspricht. Die Kombination aus Benutzerfreundlichkeit und hoher Sicherheit ist wirklich gelungen. Natürlich gibt es immer Raum für Verbesserungen, wie z.B. die Möglichkeit, noch mehr Personalisierungsoptionen zu bieten. Aber insgesamt bin ich sehr zufrieden.
Für wen sich der zusätzliche Schritt lohnt
BestSign passt am besten zu Menschen, die bereits Postbank-Kundinnen oder -Kunden sind und regelmäßig digitale Aufträge bestätigen. Wer nur gelegentlich eine Zahlung erledigt, profitiert trotzdem von der klaren Trennung, muss aber abwägen, ob eine zusätzliche App im Alltag willkommen ist. Für Kundinnen und Kunden anderer Banken ist sie keine universelle Authentifizierungslösung: Ihr Nutzen ist an den Postbank-Zugang gebunden. In dieser Hinsicht unterscheidet sie sich von allgemeinen Passwortmanagern oder Authentifizierungs-Apps, die für ganz andere Konten und Dienste gedacht sind.
Ein typischer Alltag wäre eine Rechnung, die ich zwischen zwei Terminen im Banking vorbereite. Bevor ich die Freigabe abschließe, suche ich mir einen ruhigen Moment, prüfe den Auftrag und achte darauf, dass das Smartphone Empfang hat. Ist gerade kein Netz verfügbar oder werde ich unterbrochen, verschiebe ich den Schritt lieber, statt eine Benachrichtigung im Vorbeigehen ungeprüft anzutippen. Dieser kleine Ablauf ist besonders nützlich, wenn ich nicht am heimischen Rechner sitze, aber trotzdem nicht auf sorgfältiges Kontrollieren verzichten möchte.
Einrichtung, Gerätwechsel und praktische Grenzen
Eine häufige Überlegung betrifft den Wechsel auf ein neues Smartphone. Ich würde einen solchen Umzug nicht bis zu dem Augenblick aufschieben, in dem eine dringende Zahlung freigegeben werden muss. Plane dafür einen ruhigen Zeitpunkt ein und folge dem vorgesehenen Einrichtungsweg der Bank. So kannst du anschließend testen, ob du den Ablauf verstehst, ohne dass eine offene Rechnung oder ein enger Termin zusätzlichen Druck macht. Bei verlorenen Zugangsdaten oder Schwierigkeiten mit der Zuordnung ist der offizielle Postbank-Support die bessere Anlaufstelle als wiederholtes Probieren.
Eine weitere Grenze ist die Abhängigkeit von einem funktionierenden Mobilgerät. Ist der Akku leer, das Gerät nicht zur Hand oder die Verbindung unzuverlässig, kann gerade der zusätzliche Bestätigungsschritt zum Engpass werden. Wer häufig an Orten mit schlechtem Empfang arbeitet oder grundsätzlich kein Smartphone für Bankvorgänge einsetzen möchte, sollte vorab prüfen, welche anderen Freigabemöglichkeiten die Postbank für den eigenen Zugang anbietet. Eine Alternative ist nur dann wirklich hilfreich, wenn sie zum persönlichen Konto und zur eigenen Nutzung passt.
Was die Zahlen über die Verbreitung aussagen – und was nicht
Die App ist kostenlos und gehört zur Finanzkategorie. Sie wird von Postbank – eine Niederlassung der Deutsche Bank AG – angeboten. Eine durchschnittliche Bewertung von 4,5 bei rund 158.000 Bewertungen sowie mehr als einer Million Installationen zeigen, dass sie von vielen Menschen genutzt wird. Solche Werte geben mir eine grobe Orientierung zur Bekanntheit, ersetzen aber nicht die Frage, ob der konkrete Freigabeweg zu meinem Alltag und meiner Erwartung an mobiles Banking passt.
Sie erschien am 27. November 2018; die aktuelle Version ist 3.29.0.28218 und setzt mindestens iOS 9 voraus. Mit der Altersfreigabe USK ab 0 Jahren ist sie auch für jüngere Nutzerinnen und Nutzer nicht altersbeschränkt, wobei Bankgeschäfte selbstverständlich an die jeweiligen Kontobedingungen gebunden bleiben. Für die Entscheidung ist wichtiger als die Versionsnummer, ob dein Gerät noch unterstützt wird und du die App aus einer offiziellen Quelle installierst. Wer ein älteres Gerät nutzt, sollte die Systemanforderung vor dem Einrichten prüfen.
Mein Fazit zur Verbindung im Alltag
Die Stärke von BestSign liegt für mich nicht darin, möglichst viele Bankfunktionen in eine Anwendung zu packen, sondern darin, eine gezielte Bestätigung vom übrigen Vorgang zu trennen. Das kann den mobilen Ablauf klarer machen und schafft einen zusätzlichen Moment zum Prüfen. Dafür braucht man ein passendes Postbank-Konto, ein verfügbares Gerät und eine Verbindung, auf die man sich beim Freigeben verlassen kann. Wer diese Voraussetzungen erfüllt und digitale Aufträge regelmäßig am Smartphone bestätigt, bekommt ein zweckmäßiges Werkzeug; wer eine einzige App für sämtliche Bankaufgaben oder eine Lösung ohne Netz erwartet, dürfte mit einer anderen Arbeitsweise besser fahren.
Wenn du ein Postbank-Konto hast und deine Transaktionen sicherer machen möchtest, kann ich dir die Postbank BestSign App nur ans Herz legen. Sie macht genau das, was sie soll – und das ziemlich gut!
FAQ
Wie sicher ist die Postbank BestSign App?
Die Postbank BestSign App verwendet fortschrittliche Verschlüsselungstechnologien, um Ihre Daten und Transaktionen zu schützen. Sie bietet eine sichere Authentifizierungsmethode, indem sie biometrische Daten wie Fingerabdruck oder Gesichtserkennung nutzt. Zudem erfüllt sie die neuesten Sicherheitsstandards der Bankenbranche, um unbefugten Zugriff zu verhindern.
Welche Geräte werden von der Postbank BestSign App unterstützt?
Die Postbank BestSign App ist sowohl mit Android- als auch mit iOS-Geräten kompatibel. Sie können die App auf Smartphones und Tablets verwenden, die die Mindestanforderungen des Betriebssystems erfüllen. Stellen Sie sicher, dass Ihr Gerät die neueste Version von Android oder iOS verwendet, um optimale Leistung und Sicherheit zu gewährleisten.
Ist die Nutzung der Postbank BestSign App kostenpflichtig?
Die Nutzung der Postbank BestSign App ist für Kunden der Postbank kostenlos. Es können jedoch Gebühren anfallen, wenn Sie die App im Ausland verwenden oder bestimmte Zusatzdienste in Anspruch nehmen. Es ist ratsam, die aktuellen Gebühreninformationen Ihrer Bank zu überprüfen, um unerwartete Kosten zu vermeiden.
Wie richte ich die Postbank BestSign App ein?
Um die Postbank BestSign App einzurichten, laden Sie sie zuerst aus dem Google Play Store oder dem Apple App Store herunter. Nach der Installation müssen Sie sich mit Ihren Online-Banking-Zugangsdaten anmelden und die App mit Ihrem Konto verknüpfen. Folgen Sie den Anweisungen auf dem Bildschirm, um die Einrichtung abzuschließen, einschließlich der Aktivierung biometrischer Sicherheitsfunktionen, falls gewünscht.
Kann ich die Postbank BestSign App auf mehreren Geräten verwenden?
Ja, Sie können die Postbank BestSign App auf mehreren Geräten verwenden, jedoch müssen Sie jedes Gerät einzeln registrieren und mit Ihrem Bankkonto verknüpfen. Dies bietet zusätzliche Sicherheit, da jedes Gerät eine separate Authentifizierung erfordert. Beachten Sie, dass es ratsam ist, die App nur auf Geräten zu installieren, die Sie regelmäßig nutzen und die durch ein sicheres Passwort oder biometrische Daten geschützt sind.
Herunterladen