SCHUFA – Bonität & Score
3,5FinanzenAktualisiert am 17. Oktober 2026
Screenshots
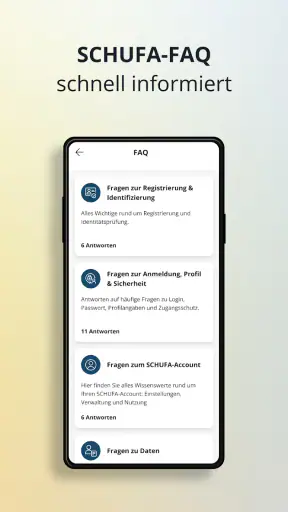
 Analyse von Mobexer
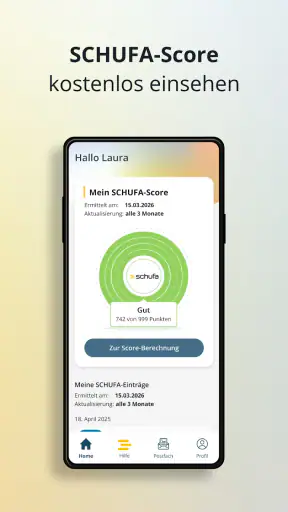
Wer seine finanzielle Situation nicht nur dann prüfen möchte, wenn ein Kredit, eine Wohnung oder ein neuer Mobilfunkvertrag ansteht, bekommt mit SCHUFA – Bonität & Score einen direkten Zugang zu den eigenen Bonitätsinformationen. Ich habe die App als Finanzanwendung ausprobiert und finde den Ansatz angenehm klar: Statt mich durch allgemeine Erklärungen zu arbeiten, kann ich mich auf den persönlichen SCHUFA-Score und die zugehörigen Daten konzentrieren. Gerade für Menschen, die ihre finanzielle Identität besser verstehen möchten, ist das deutlich praktischer als eine gelegentliche Prüfung am Computer.
Die Anwendung stammt von SCHUFA Holding AG und ist kostenlos erhältlich. Sie gehört in den Bereich Finanzen, richtet sich laut Altersfreigabe an alle Altersgruppen und setzt ein Android-Gerät mit mindestens Version 10 voraus. Im Alltag wirkt sie vor allem wie ein Kontrollinstrument: Man öffnet sie nicht unbedingt ständig, aber genau dann, wenn eine wichtige Entscheidung bevorsteht oder man Unstimmigkeiten in den eigenen Daten ausschließen möchte.
Wie schnell fühlt sich die Kontrolle im Alltag an?
Mein erster Eindruck ist, dass die App auf einen möglichst direkten Weg zum Wesentlichen ausgelegt ist. Der entscheidende Nutzen liegt nicht in einer langen Finanzplanung, sondern darin, den eigenen Score und die gespeicherten Angaben an einem Ort einzusehen. Dadurch entfällt ein Teil der Unsicherheit, die sonst entsteht, wenn man nur vermutet, wie die eigene Bonität eingeschätzt wird.
Bei einer solchen Anwendung ist Geschwindigkeit allerdings mehr als nur das Öffnen einzelner Ansichten. Wichtig ist, ob ich schnell erkenne, was sich verändert hat, welche Angaben zu meiner Person hinterlegt sind und ob ein nächster Schritt nötig ist. Genau hier liegt die Stärke des Konzepts: Die App macht aus einem abstrakten Begriff wie Bonität eine persönliche Prüfung, die ich in eine konkrete Alltagssituation einordnen kann.
Ich würde sie deshalb nicht mit einer Banking-App vergleichen, die ich mehrmals täglich für Überweisungen oder Kontostände öffne. SCHUFA – Bonität & Score ist eher ein ruhiges Prüfwerkzeug. Wer eine sofortige Übersicht über laufende Kontobewegungen, Budgets oder Ausgaben erwartet, wird hier am falschen Ort suchen. Wer dagegen vor einer finanziell relevanten Anfrage Klarheit möchte, dürfte den konzentrierten Aufbau als angenehm empfinden.
Ein realistischer Ablauf vor einer Wohnungsbewerbung
Ein typisches Beispiel: Ich plane einen Umzug und möchte meine Unterlagen vorbereiten. Statt erst beim Vermieter oder bei einem Anbieter zu erfahren, dass eine Bonitätsprüfung eine Rolle spielt, öffne ich die Anwendung und verschaffe mir vorher einen Überblick. Das nimmt nicht automatisch jede Sorge, aber ich kann mit einer besseren Vorstellung in den Prozess gehen.
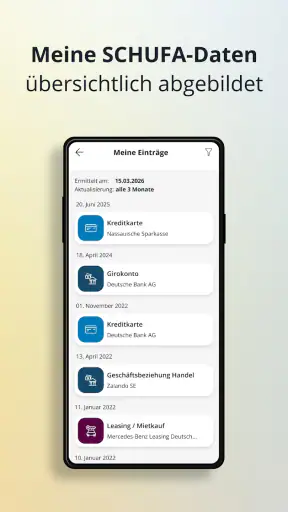
Der praktische Vorteil liegt dabei weniger in einem einzelnen Zahlenwert als in der Möglichkeit, die eigenen Daten bewusst zu prüfen. Eine Adresse, ein Vertrag oder ein anderer Eintrag kann im Alltag leicht aus dem Blick geraten. Wenn ich die Informationen selbst ansehe, erkenne ich eher, ob sie noch zu meiner aktuellen Lebenssituation passen. Die wichtigste Funktion ist für mich daher die regelmäßige Selbstkontrolle, nicht das bloße Ablesen des Scores.
Neues aus der Redaktion
Joom im Alltag: Wie Bewertungen und geteilte Funde beim Einkauf helfen
Extreme Car Driving Simulator: Warum Rennspiele heute keine Ziellinie brauchen
InShot – Warum Diese App Die Videobearbeitung Revolutioniert
Xender im Fokus: Warum die App diese Woche überzeugt
Waze Navigation: Die strategische Macht von Google im Verkehr
Warum Hero Wars: Alliance die Rollenspielszene dominiert
Für diese Nutzung sollte man sich Zeit nehmen und nicht nur kurz auf den ersten Wert schauen. Eine Bonität lässt sich nicht sinnvoll beurteilen, wenn man den restlichen Kontext ignoriert. Ich würde die App vor einer größeren Anfrage öffnen, die Angaben sorgfältig durchgehen und auffällige Punkte notieren. So wird aus einem schnellen Blick eine nachvollziehbare Vorbereitung.
Was bei intensiver Nutzung auffällt
Auch wenn die Anwendung kein Werkzeug für dauerhafte Aktivität ist, kann die Nutzung in bestimmten Momenten umfangreicher werden. Das passiert etwa, wenn ich nicht nur den Score ansehen, sondern mehrere persönliche Angaben prüfen und miteinander abgleichen möchte. Dann zählt weniger, wie schnell eine einzelne Seite erscheint, sondern ob die Navigation verständlich bleibt und ich nicht den Überblick verliere.
Mein Eindruck ist, dass die App für solche konzentrierten Sitzungen besser geeignet ist als für hektisches Hin- und Herwechseln. Wer sich durch die Informationen arbeitet, sollte nicht nebenbei versuchen, mehrere Finanzentscheidungen zu treffen. Ich würde die Prüfung eher als kurzen, abgeschlossenen Termin behandeln: ruhige Umgebung, aktuelle Unterlagen und ein klarer Zweck.
Das ist auch ein wichtiger Unterschied zu allgemeinen Bonitätsratgebern. Solche Angebote erklären oft, welche Faktoren eine Rolle spielen können, bleiben aber zwangsläufig allgemein. Die SCHUFA-Anwendung bringt die Betrachtung näher an die eigene Situation. Dafür verlangt sie vom Nutzer mehr Aufmerksamkeit, denn persönliche Daten sind nicht automatisch verständlich, nur weil sie in einer App angezeigt werden.
Stabilität und Vertrauen bei sensiblen Informationen
Bei einer Finanz-App bewerte ich Zuverlässigkeit anders als bei einem Spiel. Ein kleiner Darstellungsfehler ist hier nicht bloß lästig, sondern kann Zweifel daran wecken, ob ich gerade mit den richtigen Informationen arbeite. Deshalb ist es positiv, dass die Anwendung einen klar begrenzten Zweck verfolgt und nicht versucht, gleichzeitig Budgetplanung, Banking, Nachrichten und Werbung in einem überladenen Startbildschirm zu vereinen.
Die aktuelle Version 1.10.0 zeigt, dass sich die Anwendung in einer fortlaufenden Produktphase befindet. Für mich bedeutet das: Ich würde nach der Installation prüfen, ob die App auf meinem Gerät sauber läuft, und sie bei wichtigen Vorgängen nicht erst im letzten Moment öffnen. Gerade vor einer Bewerbung oder einem Vertragsabschluss ist ein früher Test sinnvoller als eine spontane Prüfung wenige Minuten vor dem Termin.
In der Praxis gehört zur Zuverlässigkeit auch die eigene Vorbereitung. Ich sollte meine Zugangsdaten griffbereit haben und darauf achten, dass mein Smartphone nicht gerade unter ungewöhnlichen Einschränkungen läuft. Wenn eine Anmeldung, eine Aktualisierung oder eine erneute Bestätigung nötig ist, kann eine ansonsten einfache Prüfung länger dauern. Das ist kein spezielles Problem dieser Anwendung, aber bei Bonitätsdaten fällt jede Unterbrechung stärker ins Gewicht.
Ein weiterer Punkt ist die Erwartung an Aktualität. Ich sehe die App als Fenster auf die hinterlegten SCHUFA-Daten, nicht als magische Sofortbewertung jeder neuen finanziellen Handlung. Wenn ich gerade einen Vertrag beendet, eine Adresse geändert oder eine andere Korrektur angestoßen habe, sollte ich nicht automatisch davon ausgehen, dass jede Änderung unmittelbar sichtbar ist. Für wichtige Entscheidungen würde ich die angezeigten Informationen deshalb als aktuellen Prüfstand verstehen und nicht als Garantie für einen bestimmten Ausgang.
Ressourcen, Geräte und die richtige Umgebung
Die App ist für Android ab Version 10 vorgesehen. Das macht sie für viele noch genutzte Geräte grundsätzlich zugänglich, trotzdem sollte man vor der Installation die eigene Systemversion kontrollieren. Wer ein älteres Smartphone verwendet, kann nicht einfach davon ausgehen, dass jede aktuelle Finanzanwendung darauf unterstützt wird. Bei sensiblen Daten ist ein modernes, regelmäßig gepflegtes Gerät ohnehin die bessere Wahl.
Ich würde außerdem nicht nur auf die technischen Mindestanforderungen schauen. Ein kleines Display, eine überfüllte Oberfläche oder ein Smartphone mit knappem freien Speicher kann die Prüfung unangenehmer machen, selbst wenn die App grundsätzlich startet. Für das Lesen persönlicher Angaben ist ein gut lesbarer Bildschirm hilfreicher als ein sehr altes Gerät, das zwar noch funktioniert, aber bei jeder Eingabe bremst.
Beim Ressourcenbedarf erwarte ich von dieser Art Anwendung keine dauerhafte Belastung wie bei einem aufwendigen Spiel. Sie ist nicht dafür gedacht, im Hintergrund ständig aktiv zu sein. Das spricht für eine sparsame Nutzung: öffnen, Daten prüfen, Hinweise nachvollziehen und wieder schließen. Wer sein Smartphone möglichst ruhig halten möchte, kann sie genau so verwenden, statt sie ohne konkreten Anlass regelmäßig zu starten.
Die beste Umgebung ist für mich ein privater Moment. Ich würde die App nicht in einer überfüllten Bahn öffnen, während andere Personen auf den Bildschirm sehen können. Auch wenn die Anwendung kostenlos ist, handelt es sich bei den angezeigten Informationen um persönliche Finanzdaten. Ein ruhiger Ort hilft nicht nur beim Datenschutz im Alltag, sondern auch dabei, die Angaben konzentriert zu lesen und keine falschen Schlüsse aus einem flüchtigen Blick zu ziehen.
Für wen die App besonders sinnvoll ist
Empfehlen würde ich sie vor allem Menschen, die ihre Bonität bisher nur als undurchsichtige Hürde wahrgenommen haben. Wer erstmals eine Wohnung sucht, einen Kredit vergleichen möchte oder einen Vertrag mit Bonitätsprüfung plant, kann von einer eigenen Vorabkontrolle profitieren. Ebenso sinnvoll ist sie für Personen, die nach einem Umzug, einer Vertragsänderung oder einer anderen wichtigen finanziellen Veränderung bewusst überprüfen möchten, welche Daten zu ihnen hinterlegt sind.
Auch Nutzer, die bereits regelmäßig ihre Finanzen organisieren, können einen zusätzlichen Nutzen haben. Eine Banking-App zeigt mir, was auf meinem Konto passiert. Ein Haushaltsbuch zeigt mir, wofür ich Geld ausgebe. Diese Anwendung beantwortet eine andere Frage: Welche Bonitätsinformationen stehen im Zusammenhang mit meiner Person zur Verfügung? Sie ersetzt keine Finanzverwaltung, sondern ergänzt sie um die Perspektive der Kreditwürdigkeit.
Für Einsteiger ist der direkte Zugang hilfreich, aber ich würde trotzdem nicht empfehlen, den Score isoliert als persönliches Urteil zu betrachten. Ein einzelner Wert sagt nicht alles über finanzielle Stabilität, Einkommen, Rücklagen oder die Qualität einer konkreten Vertragsentscheidung aus. Wer diesen Unterschied versteht, nutzt die App reifer und vermeidet unnötige Panik bei kleinen Veränderungen.
Wann eine andere Lösung besser passt
Wer eine vollständige Übersicht über Einnahmen und Ausgaben sucht, braucht eher eine Banking-App oder eine Haushaltsbuch-Anwendung. Dort liegen die Stärken bei Kontobewegungen, Kategorien, Budgets und wiederkehrenden Zahlungen. SCHUFA – Bonität & Score ist dafür nicht der passende Ersatz. Ebenso wenig richtet sie sich an Menschen, die ausschließlich allgemeine Tipps zum Sparen oder zur Schuldenplanung suchen.
Auch wer nur einmal im Leben eine Bonitätsprüfung benötigt und keinerlei Interesse an einer eigenen Datenkontrolle hat, wird den Mehrwert möglicherweise als begrenzt empfinden. Die App spielt ihre Stärke aus, wenn ich die Informationen selbst verstehen und bei passenden Anlässen erneut prüfen möchte. Für eine spontane, völlig kontextlose Neugier ist sie weniger wichtig als für eine konkrete finanzielle Entscheidung.
Ein weiterer Trade-off betrifft die Einfachheit. Der fokussierte Zweck macht die Anwendung übersichtlich, bedeutet aber auch, dass ich keine umfassende persönliche Finanzzentrale bekomme. Das ist für mich eher eine bewusste Begrenzung als ein Fehler, sollte aber vor der Installation klar sein. Wer möglichst viele Finanzfunktionen in einer einzigen App bündeln möchte, wird mit einer breiteren Lösung wahrscheinlich zufriedener sein.
Bewertung von Nutzung, Stabilität und Erholung nach Unterbrechungen
Bei der gefühlten Geschwindigkeit überzeugt mich vor allem der kurze Weg zum eigentlichen Thema. Die App muss keine komplexe Medienbibliothek, kein Spiellevel und keine umfangreiche Kontenlandschaft verwalten. Dadurch wirkt ihr Einsatz grundsätzlich auf einzelne, konzentrierte Prüfungen zugeschnitten. Ich würde sie trotzdem nicht nach der Geschwindigkeit allein beurteilen, denn bei Bonitätsdaten ist eine verständliche Darstellung wichtiger als ein spektakulär schneller Start.
In intensiveren Sitzungen entscheidet die Struktur darüber, ob die Anwendung nützlich bleibt. Wenn ich mehrere Angaben kontrolliere, sollte ich mir bewusst Pausen erlauben und die Informationen nicht überfliegen. Das ist ein ungewöhnlicher, aber wichtiger Nutzungstipp: Die App kann die Daten sichtbar machen, aber die Verantwortung für eine sorgfältige Einordnung bleibt bei mir.
Bei Unterbrechungen würde ich vorsichtig vorgehen. Wird die Prüfung durch einen Anruf, einen App-Wechsel oder eine kurze Sperre des Smartphones gestört, sollte ich nach der Rückkehr nicht blind dort weitermachen, wo ich aufgehört habe. Ein kurzer erneuter Blick auf den aktuellen Bildschirm und den Zweck der Sitzung verhindert, dass ich eine halbgelesene Information falsch interpretiere. Gerade bei persönlichen Daten ist ein bewusster Neustart oft sinnvoller als hektisches Fortsetzen.
Die Nutzerresonanz ist gemischt, aber nicht bedeutungslos: Die App kommt auf eine durchschnittliche Bewertung von 3,5 bei über fünfhundert Bewertungen. Für mich ist das ein Hinweis, die Erwartungen realistisch zu halten. Eine solche Zahl ist kein Beweis für eine bestimmte technische Schwäche, zeigt aber, dass die Anwendung nicht bei jedem Nutzer denselben Eindruck hinterlässt. Ich würde sie deshalb vor einer wichtigen Entscheidung in Ruhe testen und nicht erst dann installieren, wenn jede Minute zählt.
Mein Fazit nach dem praktischen Blick
SCHUFA – Bonität & Score ist für mich eine spezialisierte Finanz-App mit einem klaren Nutzen: Sie bringt den eigenen SCHUFA-Score und persönliche Bonitätsdaten näher an den Alltag. Die kostenlose Nutzung senkt die Einstiegshürde, und mit über hunderttausend Installationen ist sie bereits bei vielen Android-Nutzern angekommen. Gleichzeitig bleibt sie ein Prüfwerkzeug und keine vollständige Finanzverwaltung.
Ich würde sie Freunden empfehlen, die vor einer Wohnungsbewerbung, einem Kreditvergleich oder einer anderen bonitätsrelevanten Entscheidung nicht im Unklaren bleiben möchten. Besonders wertvoll ist die Kombination aus Vorabkontrolle und bewusster Datenprüfung. Wer nur ein Haushaltsbuch, Kontotransaktionen oder allgemeine Sparhilfe sucht, sollte dagegen eine andere App wählen.
Mein abschließender Rat lautet: Installiere sie nicht erst im Stress, sondern richte sie frühzeitig ein, öffne sie in einer privaten Umgebung und lies neben dem Score auch die übrigen Angaben aufmerksam. So wird die Anwendung nicht zu einem nervösen Blick auf eine einzelne Zahl, sondern zu einem Werkzeug für bessere Vorbereitung. Genau darin liegt ihre überzeugendste Leistung.
FAQ
Was ist SCHUFA – Bonität & Score und welche Informationen bietet die App?
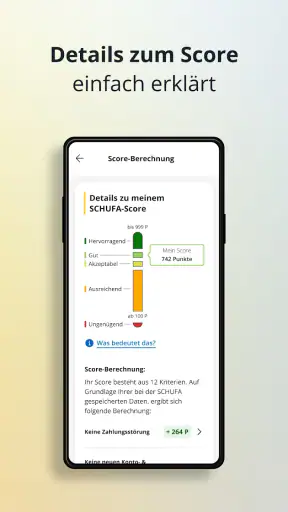
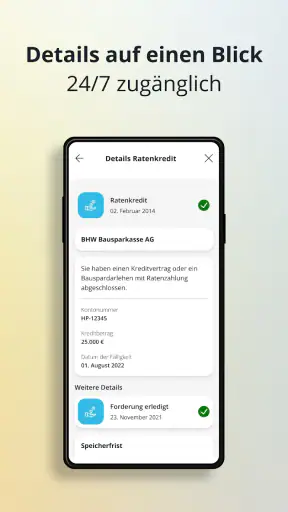
SCHUFA – Bonität & Score ist eine mobile Anwendung, mit der Nutzer ihre persönlichen Bonitätsinformationen und den aktuellen SCHUFA-Score einsehen können. Je nach gebuchtem Angebot lassen sich außerdem gespeicherte Daten, Vertragsinformationen und Änderungen an der eigenen Auskunft prüfen. Die App dient vor allem dazu, die eigene finanzielle Reputation besser zu verstehen und mögliche Unstimmigkeiten frühzeitig zu erkennen.
Ist die Nutzung der SCHUFA-App kostenlos oder entstehen Kosten?
Die App kann in der Regel kostenlos heruntergeladen werden, allerdings sind nicht alle Funktionen automatisch gratis verfügbar. Bestimmte Bonitätsauskünfte, laufende Überwachungsdienste oder zusätzliche Berichte können kostenpflichtig sein. Vor der Bestellung sollten Nutzer deshalb die aktuellen Preise, Laufzeiten und Kündigungsbedingungen aufmerksam lesen. Besonders bei Abonnements ist es wichtig, auf den Abrechnungszeitraum und eine mögliche automatische Verlängerung zu achten.
Wie sicher sind meine persönlichen Daten in SCHUFA – Bonität & Score?
Da die Anwendung mit besonders sensiblen Finanz- und Identitätsdaten arbeitet, spielen Datenschutz und Sicherheit eine zentrale Rolle. Für den Zugriff werden normalerweise eine Registrierung sowie eine Identitätsprüfung benötigt. Nutzer sollten ausschließlich die offizielle App aus dem jeweiligen App-Store installieren, ein starkes Passwort verwenden und die Anwendung regelmäßig aktualisieren. Die konkreten Datenschutzbedingungen sollten vor der Nutzung ebenfalls sorgfältig geprüft werden.
Warum kann sich mein SCHUFA-Score verändern, obwohl ich nichts beantragt habe?
Der SCHUFA-Score kann sich aus verschiedenen Gründen verändern und nicht nur dann, wenn ein neuer Kredit beantragt wurde. Beispielsweise können aktualisierte Vertragsdaten, erledigte oder gemeldete Forderungen, Änderungen bei bestehenden Geschäftsbeziehungen oder neue Berechnungsgrundlagen eine Rolle spielen. Die App kann dabei helfen, verfügbare Einträge und Veränderungen nachzuvollziehen. Bei unklaren oder offensichtlich falschen Angaben sollte man direkt eine Prüfung beziehungsweise Korrektur bei der SCHUFA anstoßen.
Kann ich fehlerhafte oder veraltete Einträge über die App korrigieren lassen?
Die App ermöglicht vor allem den Zugriff auf persönliche Bonitätsinformationen und kann dabei helfen, problematische Angaben schneller zu entdecken. Eine direkte vollständige Korrektur jedes Eintrags ist jedoch nicht immer innerhalb der Anwendung möglich. Nutzer müssen sich gegebenenfalls an die SCHUFA oder an das meldende Unternehmen wenden und geeignete Nachweise einreichen. Wichtig ist, die Auskunft gründlich zu kontrollieren und bei Fehlern möglichst zeitnah schriftlich zu widersprechen.
Herunterladen