SpardaBanking App
4,7FinanzenAktualisiert am 17. Oktober 2026
Screenshots
 Analyse von Mobexer
Schon in der ersten Woche zeigt sich, ob mobiles Banking wirklich in den Alltag passt: Öffne ich die App, finde ich den gewünschten Weg, und kann ich danach wieder weitermachen? Bei der SpardaBanking App liegt der Reiz für mich nicht in einem Neuheitseffekt, sondern darin, den Zugang zum eigenen Sparda-Konto griffbereit zu haben. Entscheidend ist, ob dieser kleine Zeitgewinn auch bleibt, wenn die erste Neugier verflogen ist.
Mein Eindruck fällt insgesamt positiv aus. Die App richtet sich klar an Kundinnen und Kunden der Sparda-Banken und konzentriert sich auf mobiles Banking statt auf zusätzliche Finanzplanung oder eine besonders breite Sammlung an Geldanlage-Werkzeugen. Das ist eine Stärke, wenn du Überweisungen, Kontostände und ähnliche Aufgaben schnell erledigen möchtest. Gleichzeitig ist diese klare Ausrichtung auch ihre Grenze: Wer eine bankübergreifende Finanzzentrale sucht, sollte die Alternativen genauer ansehen.
Vom ersten Öffnen zur festen Banking-Routine
Bei einer Banking-App zählt für mich nicht allein, ob sie modern aussieht. Entscheidend ist, wie schnell ich mich orientieren kann, ob die wichtigsten Funktionen ohne Umwege erreichbar sind und ob sich ein Vorgang auch dann verständlich anfühlt, wenn ich gerade wenig Zeit habe. Eine App kann viele Menüpunkte besitzen und trotzdem unpraktisch sein, wenn die zentrale Aufgabe – etwa eine Überweisung – unnötig verschachtelt ist.
Die SpardaBanking App passt gut zu dieser pragmatischen Erwartung. Als Finanz-App des Verbands der Sparda-Banken ist sie kein unabhängiger Vergleichsdienst und auch kein Haushaltsbuch für mehrere Banken. Ihr sinnvollster Einsatz liegt darin, das bestehende Sparda-Banking auf das Smartphone zu bringen. Damit wird die Entscheidung einfacher: Wenn du bereits ein passendes Konto nutzt, ist die App deutlich naheliegender als eine zusätzliche Lösung eines fremden Anbieters.
Wichtig ist außerdem die Gerätefrage. Die aktuelle Version ist 9.2.0 und setzt mindestens iOS oder Android 10 voraus. Für viele noch genutzte Smartphones dürfte das kein Hindernis sein, bei älteren Geräten solltest du vor der Einrichtung trotzdem prüfen, ob das Betriebssystem unterstützt wird. Gerade bei Banking-Apps würde ich nicht versuchen, ein veraltetes Gerät dauerhaft weiterzuverwenden, nur um eine Aktualisierung zu vermeiden.
Die Anwendung ist kostenlos erhältlich und für alle Altersgruppen ab null Jahren freigegeben. Das bedeutet nicht, dass jedes Bankgeschäft für Kinder gedacht ist, sondern beschreibt die Einstufung der App. Für die eigentliche Nutzung brauchst du natürlich ein entsprechendes Sparda-Banking-Verhältnis und die vorgesehenen Zugangsdaten beziehungsweise Freigabeverfahren.
Die ersten Minuten entscheiden über den Eindruck
Bei der Einrichtung würde ich mir bewusst etwas Ruhe nehmen und nicht zwischen zwei Terminen starten. Mobile Banking ist zwar bequem, aber die erste Anmeldung und die Freigabe eines Geräts sind Sicherheitsvorgänge. Ich empfehle, die persönlichen Daten und jede angezeigte Bestätigung sorgfältig zu prüfen, statt schnell auf den nächsten Schritt zu tippen. Das spart später Ärger, besonders wenn mehrere Sicherheitsverfahren im Spiel sind.
Neues aus der Redaktion
Joom im Alltag: Wie Bewertungen und geteilte Funde beim Einkauf helfen
Extreme Car Driving Simulator: Warum Rennspiele heute keine Ziellinie brauchen
InShot – Warum Diese App Die Videobearbeitung Revolutioniert
Xender im Fokus: Warum die App diese Woche überzeugt
Waze Navigation: Die strategische Macht von Google im Verkehr
Warum Hero Wars: Alliance die Rollenspielszene dominiert
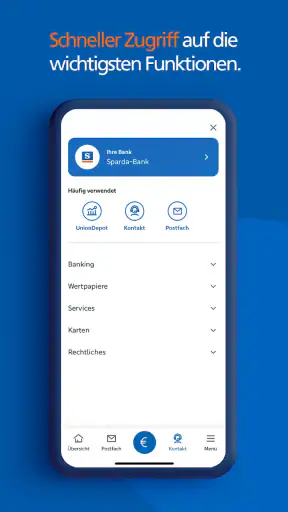
Ein nützlicher Alltagstipp ist, die App nach der Einrichtung einmal ohne Zeitdruck zu öffnen und die wichtigsten Bereiche zu suchen. Ich würde mir dabei drei Wege merken: den Kontostand, eine neue Überweisung und die Verwaltung von Einstellungen oder Freigaben. Wenn du diese Punkte kennst, musst du im Ernstfall nicht erst durch jedes Menü gehen.
Die öffentliche Resonanz ist ebenfalls beachtlich: Die App kommt auf eine durchschnittliche Bewertung von 4,7 bei rund 24.000 Bewertungen. Außerdem wurde sie bereits über 500.000-mal installiert. Solche Zahlen ersetzen keinen eigenen Test, sie sprechen aber dafür, dass die Anwendung nicht nur für eine kleine Gruppe interessant ist.
Wo die App im täglichen Banking überzeugt
Ihre größte Stärke ist die Nähe zum eigentlichen Konto. Anstatt Kontodaten manuell in eine allgemeine Finanz-App zu übertragen, erledigst du deine Bankgeschäfte dort, wo sie entstehen. Für mich ist das besonders angenehm, wenn ich morgens kurz prüfen möchte, ob eine erwartete Zahlung eingegangen ist, oder wenn ich unterwegs eine Rechnung begleichen muss.
Ein realistisches Beispiel: Du bekommst am Nachmittag eine Rechnung per E-Mail und möchtest sie noch vor dem Abend überweisen. Mit einer passenden Banking-App kannst du den Vorgang direkt am Smartphone anstoßen, die Empfängerdaten kontrollieren und die erforderliche Freigabe durchführen. Der Vorteil liegt nicht darin, dass die Aufgabe grundsätzlich neu wäre, sondern darin, dass du dafür nicht erst einen Laptop suchen musst.
Gerade bei solchen Situationen hilft eine feste Routine. Ich prüfe vor dem Absenden immer Empfänger, Betrag und Verwendungszweck in einer eigenen kurzen Runde. Bei einer Banking-App ist Geschwindigkeit nützlich, aber sie darf nicht dazu führen, dass man eine falsche Zahl bestätigt. Die App nimmt dir die Kontrolle nicht ab; sie macht den Zugang lediglich handlicher.
Auch für Menschen, die ihr Konto nur gelegentlich prüfen, ist die mobile Variante sinnvoll. Du musst nicht auf einen bestimmten Arbeitsplatz warten, um einen Kontostand zu kontrollieren oder eine Buchung nachzusehen. Wer dagegen nur sehr selten Bankgeschäfte erledigt und mit dem Online-Banking im Browser zufrieden ist, wird durch die App nicht automatisch einen großen zusätzlichen Nutzen bekommen.
Die praktische Stärke liegt in der Konzentration
Ich finde es angenehm, dass die App nicht den Eindruck erweckt, gleichzeitig ein Börsenportal, ein Versicherungsordner und ein umfangreiches Haushaltsbuch sein zu wollen. Diese Konzentration kann die Bedienung übersichtlicher machen. Für den klassischen Zahlungsverkehr ist ein fokussiertes Werkzeug oft besser als eine überladene Oberfläche mit Funktionen, die man nur einmal ausprobiert.
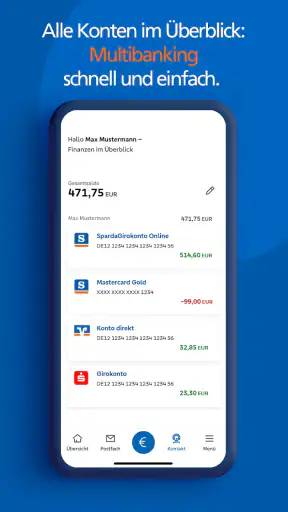
Das bedeutet aber auch, dass du deine Erwartungen richtig setzen solltest. Wenn du Ausgaben über mehrere Banken hinweg automatisch zusammenführen, Budgets nach Kategorien auswerten oder langfristige Finanzziele grafisch verfolgen möchtest, ist eine spezialisierte Finanz-App möglicherweise passender. Die SpardaBanking App ist vor allem der direkte mobile Zugang zu Sparda-Banking, nicht zwingend die umfassende Analysezentrale für dein gesamtes Vermögen.
Ein weiterer Vorteil dieser klaren Zuordnung ist die geringere Verwechslungsgefahr. Bei einer unabhängigen Sammel-App musst du zunächst festlegen, welches Konto, welcher Anbieter und welches Sicherheitsverfahren gerade gemeint ist. Bei der SpardaBanking App steht dagegen dein Sparda-Zugang im Mittelpunkt. Das ist besonders hilfreich für Nutzer, die keine Lust haben, mehrere Konten in einer einzigen Oberfläche zu organisieren.
Sicherheit bedeutet auch Aufmerksamkeit beim Gerät
Bei einer Banking-App denke ich nicht nur an technische Schutzmechanismen, sondern auch an mein eigenes Verhalten. Ich würde die Anwendung nicht auf einem Smartphone einrichten, das regelmäßig verliehen wird oder dessen Displaysperre jeder kennt. Ebenso wichtig ist, Benachrichtigungen auf dem Sperrbildschirm so einzustellen, dass sensible Informationen nicht offen sichtbar sind.
Das sind keine besonderen Schwächen dieser App, sondern grundlegende Regeln für mobiles Banking. Trotzdem beeinflussen sie die Nutzererfahrung stark. Wer sein Smartphone sorgfältig schützt, die App nur aus vertrauenswürdiger Quelle bezieht und Freigaben nicht blind bestätigt, nutzt die Vorteile des mobilen Zugangs deutlich entspannter.
Bei verdächtigen Nachrichten würde ich niemals über einen darin enthaltenen Weg reagieren. Stattdessen öffne ich die Banking-App selbst und prüfe dort, ob tatsächlich eine Aktion ansteht. Diese Gewohnheit ist ein konkreter Schutz gegen Phishing und wichtiger als jede noch so schicke Oberfläche.
Monat für Monat: Wann der Nutzen bleibt
Der dauerhafte Wert zeigt sich bei wiederkehrenden Kleinigkeiten, nicht bei einer langen Erkundungstour durch Menüs. Wer regelmäßig Zahlungseingänge kontrolliert oder Rechnungen direkt nach dem Erhalt erledigt, kann sich eine kurze Routine schaffen: App öffnen, Kontobewegung prüfen, nötigenfalls Zahlung vorbereiten und vor der Freigabe alle Angaben noch einmal lesen. Das reduziert Aufschieben, ohne aus jeder Kontoprüfung ein großes Projekt zu machen.
Ein weniger offensichtlicher Vorteil ist, dass ein direkter Bankzugang und eine Finanzübersicht unterschiedliche Aufgaben erfüllen. Ich würde die SpardaBanking App für konkrete Vorgänge nutzen und eine separate Notiz oder Budgetlösung nur dann ergänzen, wenn ich wirklich Ausgaben vergleichen möchte. So muss ich nicht jede Buchung zusätzlich in einer zweiten App nachbauen. Der Nachteil: Wer eine automatische Gesamtsicht erwartet, muss mit dieser Trennung leben.
Für den Alltag lohnt sich außerdem, nicht jede Kleinigkeit sofort zu kontrollieren. Wenn du häufig nachsiehst, ohne daraus eine Handlung abzuleiten, wird der Zugriff schnell zur Gewohnheit ohne Mehrwert. Sinnvoller ist ein selbst gewählter Rhythmus, etwa vor einer größeren Ausgabe oder beim regelmäßigen Ordnen offener Rechnungen. Die App bleibt dann ein Werkzeug für Entscheidungen und kein Anlass, ständig den Kontostand zu aktualisieren.
Für wen eine andere Kategorie besser passt
Die Entscheidung gegen die SpardaBanking App kann sinnvoll sein, wenn du mehrere Bankverbindungen in einer Ansicht verwalten möchtest. Dafür sind bankübergreifende Finanz-Apps grundsätzlich besser geeignet. Sie können den Überblick über verschiedene Institute erleichtern, bringen aber oft mehr Einrichtungsaufwand und eine zusätzliche Ebene zwischen dir und dem eigentlichen Konto mit sich.
Wenn dein Schwerpunkt auf Haushaltsplanung liegt, würde ich eher nach einer Budget-App suchen. Dort stehen typischerweise Kategorien, Monatsziele und Ausgabenanalysen im Vordergrund. Für eine schnelle Überweisung ist das nicht zwingend ein Vorteil. Für jemanden, der jeden Monat nachvollziehen möchte, wofür das Geld ausgegeben wird, kann es aber die passendere Kategorie sein.
Auch Nutzer mit starkem Interesse an Wertpapieren oder detaillierter Vermögensübersicht sollten die Anforderungen vorab trennen. Eine Banking-App kann den täglichen Kontozugang abdecken, ohne deshalb die beste Lösung für Depotanalysen oder langfristige Planung zu sein. Ich würde nicht versuchen, eine einzige App für alle Finanzfragen zu erzwingen.
Der Browser bleibt ebenfalls eine vernünftige Alternative, besonders wenn du lange Überweisungen mit vielen Angaben bearbeitest oder lieber auf einem großen Bildschirm arbeitest. Die App gewinnt unterwegs und bei kurzen Aufgaben. Der Browser kann angenehmer sein, wenn du viele Informationen gleichzeitig vergleichen musst. Das ist kein Entweder-oder: Beide Zugänge können sich im Alltag sinnvoll ergänzen.
Wartung, Gerätewechsel und kleine Reibungspunkte
Eine App für Bankgeschäfte braucht nicht ständig Aufmerksamkeit, aber ganz wartungsfrei ist mobiles Banking im Alltag nicht. Betriebssystem und Anwendung sollten aktuell bleiben; bei einem neuen Smartphone musst du außerdem damit rechnen, den Zugang und die vorgesehenen Freigaben erneut einzurichten. Ich würde einen Gerätewechsel deshalb nicht auf den Tag legen, an dem eine dringende Überweisung ansteht. Ein ruhiger Zeitpunkt und ein noch verfügbarer Zugang zum bisherigen Gerät machen den Übergang entspannter.
Ein weiterer praktischer Punkt ist die Abhängigkeit vom Smartphone. Ist der Akku leer oder das Gerät gerade nicht zur Hand, hilft der mobile Zugang in diesem Moment wenig. Wer auf verlässliche Erreichbarkeit angewiesen ist, sollte daher wissen, wie der eigene Zugang über den Browser funktioniert, statt die App als einzigen Weg einzuplanen. Das ist keine Besonderheit dieser Anwendung, aber ein echter Trade-off bei jedem Banking, das stark ans Telefon gebunden ist.
Auch die kleine Bildschirmfläche bleibt eine Grenze. Für eine einfache Kontrolle ist sie angenehm; beim Abtippen längerer Angaben steigt dagegen die Gefahr, etwas zu übersehen. Mein praktischer Rat: Empfängerdaten bei längeren Überweisungen in Ruhe erfassen, anschließend unabhängig davon noch einmal kontrollieren und erst dann freigeben. Wer solche Vorgänge oft am Stück erledigt, arbeitet am Computer möglicherweise konzentrierter.
Was der Wechsel praktisch bedeutet
Der Umstieg von der Browser-Nutzung auf die App ist normalerweise weniger eine komplette Veränderung als eine Verlagerung des Zugangs auf das Smartphone. Trotzdem solltest du vorab überlegen, welches Gerät dauerhaft verwendet werden soll. Ein häufiger Gerätewechsel kann bei Sicherheitsfreigaben unnötige Reibung erzeugen. Ich würde deshalb nicht spontan mehrere Telefone parallel einrichten, sondern ein Hauptgerät festlegen.
Plane die Einrichtung außerdem nicht für den Moment, in dem eine dringende Zahlung fällig ist. Besser ist ein ruhiger Zeitpunkt, an dem du dich anmelden, die Sicherheitsabfragen verstehen und einen Blick in die Oberfläche werfen kannst. Danach lohnt sich ein kleiner Testlauf mit einer ungefährlichen Aufgabe, etwa dem Prüfen der Kontobewegungen. So merkst du, ob du dich mit dem Ablauf wohlfühlst.
Wer von einer allgemeinen Finanz-App wechselt, sollte seine bisherige Organisation nicht sofort löschen. Falls du dort Ausgaben kategorisiert oder mehrere Konten zusammengeführt hast, kann die SpardaBanking App diese persönliche Übersicht nicht automatisch ersetzen. Ich würde beide Werkzeuge eine Weile nebeneinander nutzen und erst danach entscheiden, welche Funktionen tatsächlich fehlen.
Der größte Wechselaufwand entsteht also nicht zwingend durch die Installation, sondern durch die eigenen Gewohnheiten. Wenn du bisher alles am Computer erledigt hast, musst du dich an kleinere Eingabefelder, mobile Freigaben und das Arbeiten unterwegs gewöhnen. Nach meiner Einschätzung ist das für kurze Vorgänge leicht, während umfangreiche Finanzorganisation am großen Bildschirm weiterhin angenehmer bleiben kann.
Mein Urteil für verschiedene Nutzertypen
Für Sparda-Kundinnen und -Kunden, die regelmäßig den Kontostand prüfen, Überweisungen anstoßen und ihre Bankgeschäfte unterwegs erledigen möchten, ist die App eine überzeugende Wahl. Sie ist kostenlos, klar auf mobiles Banking ausgerichtet und kommt beim Publikum mit einer starken durchschnittlichen Bewertung an. Ich würde sie besonders Personen empfehlen, die eine direkte Lösung für ihr Sparda-Konto suchen und keine zusätzliche Finanzanalyse benötigen.
Für Familien mit mehreren Banken, Selbstständige mit umfangreicher Kontenverwaltung oder Menschen, die ihre Ausgaben detailliert auswerten möchten, fällt meine Empfehlung differenzierter aus. Die App kann ein guter Zugang zum Sparda-Konto sein, aber wahrscheinlich nicht das einzige Finanzwerkzeug. In diesen Fällen ist eine Kombination aus direktem Banking und einer passenden Übersichtslösung oft sinnvoller als der Versuch, alles in einer App zu erledigen.
Wer sein Smartphone nur selten nutzt oder grundsätzlich lieber am Computer arbeitet, muss nicht wechseln. Der mobile Zugang ist vor allem dann wertvoll, wenn er ein konkretes Problem löst: eine Zahlung unterwegs, eine schnelle Kontrolle oder die Unabhängigkeit vom heimischen Rechner. Ohne diesen Bedarf bleibt der Mehrwert überschaubar.
Mein wichtigster Tipp lautet deshalb: Entscheide nicht nach der Zahl der Menüpunkte, sondern nach deinem häufigsten Bankweg. Wenn dieser Weg bei dir „App öffnen, Kontostand prüfen, Zahlung erledigen und wieder schließen“ lautet, passt die SpardaBanking App sehr gut. Wenn dein Weg dagegen „mehrere Banken vergleichen, Budgets analysieren und Vermögen planen“ heißt, solltest du eine andere Kategorie ergänzend prüfen.
Unter dem Strich ist die SpardaBanking App eine solide, fokussierte Finanz-App für den mobilen Zugang zu Sparda-Banking. Der Entwickler Verband der Sparda-Banken verfolgt damit eine naheliegende Aufgabe: Bankgeschäfte sollen auf dem Smartphone erreichbar sein, ohne dass daraus ein unnötig kompliziertes Finanzsystem wird. Meine Empfehlung: Installiere sie, wenn du ein Sparda-Konto mobil verwalten willst; überspringe sie als alleinige Lösung, wenn du eine bankübergreifende Finanzzentrale suchst.
Für mich liegt ihr Wert gerade in dieser klaren Rolle. Sie muss nicht jede Finanzfrage beantworten, um im Alltag nützlich zu sein. Als kostenloser mobiler Begleiter für typische Sparda-Bankgeschäfte ist sie eine gute Entscheidung – vorausgesetzt, du erwartest von ihr genau das und nicht zusätzlich ein vollständiges Haushaltsbuch, Depotwerkzeug oder Mehrbanken-Dashboard.
FAQ
Was ist die SpardaBanking App und welche Funktionen bietet sie?
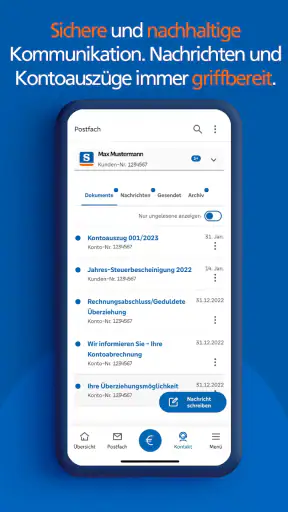
Die SpardaBanking App ist die mobile Banking-Anwendung der Sparda-Banken. Je nach zuständiger Sparda-Bank können Nutzer unter anderem Kontostände und Umsätze prüfen, Überweisungen ausführen, Daueraufträge verwalten und Nachrichten abrufen. Zusätzlich stehen häufig Funktionen wie Fotoüberweisung, Finanzübersicht oder die Verwaltung von Karten zur Verfügung. Der genaue Funktionsumfang kann sich regional unterscheiden.
Für welche Sparda-Bank kann ich die App verwenden?
Vor dem Download sollte geprüft werden, ob die App zur eigenen Sparda-Bank gehört. Die Sparda-Banken arbeiten regional, weshalb Anmeldung, verfügbare Funktionen und teilweise auch die zuständigen Supportwege von Institut zu Institut abweichen können. In der Regel benötigt man ein freigeschaltetes Online-Banking-Konto bei einer teilnehmenden Sparda-Bank. Hinweise im App-Store und auf der Website der eigenen Bank helfen bei der Zuordnung.
Wie sicher ist das mobile Banking mit der SpardaBanking App?
Die App ist für geschützte Bankgeschäfte ausgelegt und verwendet üblicherweise mehrere Sicherheitsmechanismen, etwa Gerätebindung, persönliche Zugangsdaten, App-Passwort, biometrische Anmeldung oder eine separate Freigabe über ein TAN-Verfahren. Welche Methode verfügbar ist, hängt von der jeweiligen Sparda-Bank ab. Nutzer sollten Smartphone und Betriebssystem aktuell halten, keine Zugangsdaten weitergeben und Bankgeschäfte nicht über unsichere oder öffentliche Netzwerke erledigen.
Benötige ich zusätzlich eine TAN-App oder ein separates Freigabeverfahren?
Für viele Überweisungen und andere sicherheitsrelevante Aktionen ist eine zusätzliche Bestätigung erforderlich. Je nach Sparda-Bank kann dies beispielsweise über eine separate TAN-App, ein chipTAN-Verfahren oder eine andere registrierte Freigabemethode erfolgen. Die SpardaBanking App ersetzt diese Freigabe nicht automatisch. Vor der ersten Nutzung sollte man deshalb prüfen, welches Verfahren eingerichtet werden muss und ob eine Aktivierung oder Registrierung erforderlich ist.
Welche Voraussetzungen gelten für die Nutzung der SpardaBanking App?
Voraussetzung sind normalerweise ein Konto bei der passenden Sparda-Bank, ein aktivierter Online-Banking-Zugang sowie ein kompatibles Android- oder iOS-Gerät. Für bestimmte Funktionen werden außerdem Internetzugang, Push-Benachrichtigungen und ein aktuelles Betriebssystem benötigt. Bei einem Gerätewechsel kann eine erneute Registrierung notwendig sein. Da technische Anforderungen und unterstützte Versionen aktualisiert werden, empfiehlt sich ein Blick in die aktuellen Store-Angaben.
Herunterladen