Tahweel
4,6FinanzenAktualisiert am 17. Oktober 2026
Screenshots
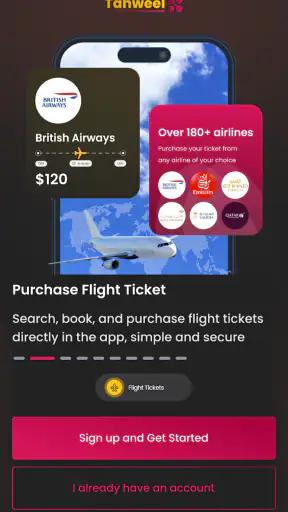
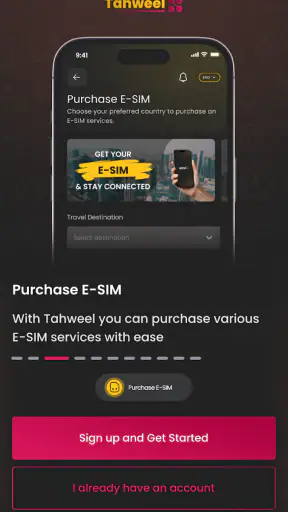
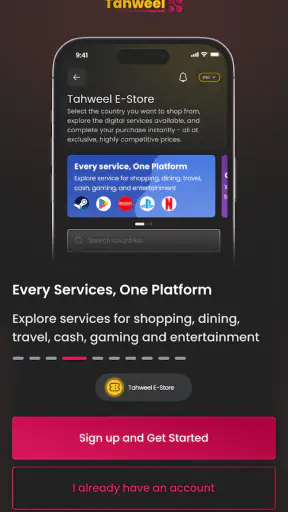
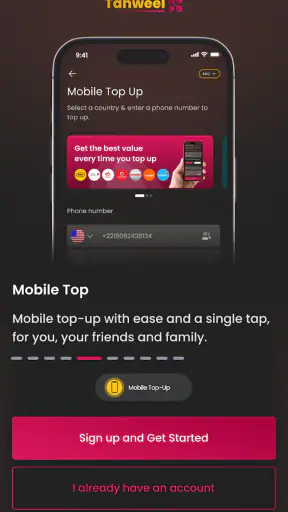
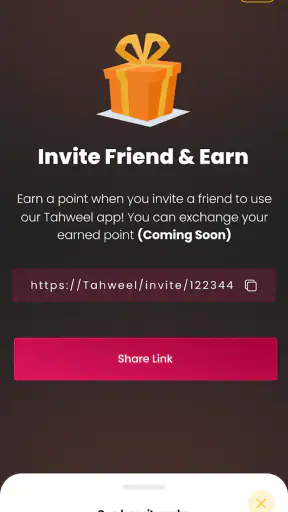
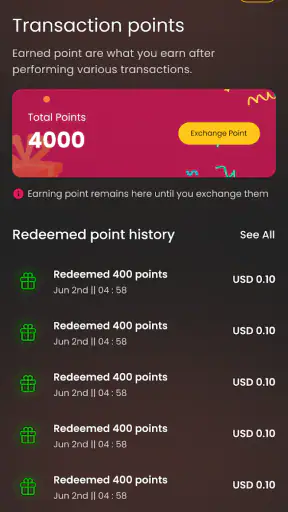
 Analyse von Mobexer
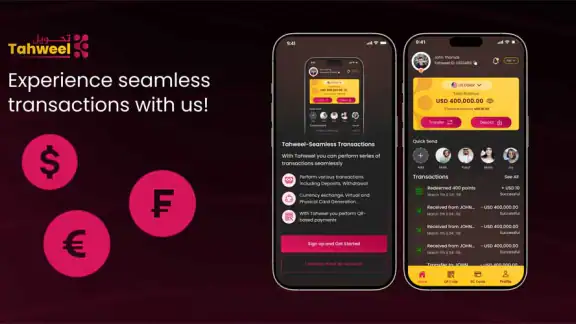
Wer eine Finanz-App zum ersten Mal ausprobiert, möchte meistens nicht lange suchen, bevor eine Transaktion gelingt. Genau hier setzt Tahweel an: Die App von Tahweel Financial Services ist auf reibungslose Transaktionen ausgerichtet und richtet sich damit an Menschen, die ihre finanziellen Vorgänge lieber mobil als über klassische Wege erledigen. Ich habe mir den Ablauf aus Sicht eines neuen Nutzers angesehen und finde vor allem den direkten Ansatz angenehm. Die Anwendung will nicht mit unnötigen Umwegen beeindrucken, sondern den Weg zu einer erledigten Transaktion möglichst verständlich halten.
Tahweel ist kostenlos erhältlich und gehört in den Bereich Finanzen. Mit einer durchschnittlichen Bewertung von 4,6 bei rund 1.500 Bewertungen sowie mehr als 500.000 Installationen wirkt die App bereits ausreichend etabliert, um nicht wie ein kaum erprobtes Nischenangebot zu erscheinen. Sie ist ab USK 0 freigegeben und läuft ab Android 7.0. Die aktuelle Version ist 1.23.0, veröffentlicht wurde die App am 17.07.2025. Diese Eckdaten machen sie besonders interessant für Nutzer, die ein älteres, aber noch alltagstaugliches Android-Gerät verwenden.
Was mich beim Einstieg erwartet hat
Beim ersten Kontakt mit Tahweel ist es hilfreich, die App nicht mit einer vollständigen Banking-Anwendung zu verwechseln. Ihr Mittelpunkt sind Transaktionen, nicht eine möglichst breite Sammlung aller denkbaren Finanzwerkzeuge. Wer eine klassische Bank-App mit umfangreichen Kontofunktionen, detaillierten Auswertungen und vielen Zusatzbereichen erwartet, sollte die eigenen Erwartungen entsprechend anpassen. Tahweel wirkt sinnvoller für einen konkreten Zahlungsvorgang als für die komplette Verwaltung des persönlichen Finanzlebens.
Das ist keine Schwäche an sich. Viele Menschen brauchen unterwegs keine komplizierte Finanzzentrale, sondern möchten eine Überweisung, Zahlung oder andere unterstützte Transaktion ohne langes Nachdenken anstoßen. In diesem Szenario zählt weniger die Zahl der Menüpunkte als die Frage, ob der nächste Schritt klar erkennbar ist. Mein Eindruck ist, dass Tahweel gerade durch diesen engeren Fokus zugänglicher sein kann als Apps, die gleichzeitig Banking, Sparplanung, Kreditverwaltung und Börsenfunktionen anbieten.
Für den ersten Versuch würde ich mir trotzdem ein paar Minuten Ruhe nehmen. Finanzielle Vorgänge sollte man nicht nebenbei zwischen zwei Terminen einrichten. Eine stabile Verbindung, die eigenen Kontodaten beziehungsweise Zahlungsinformationen und ein aufmerksamer Blick auf Empfänger und Betrag sind wichtiger als Geschwindigkeit. Der sicherste erste Erfolg ist eine bewusst vorbereitete, kontrollierte Transaktion und nicht der möglichst schnelle Klick durch alle Bildschirme.
Ein realistischer Alltagseinsatz wäre für mich folgende Situation: Ich muss unterwegs eine Zahlung erledigen und möchte dafür nicht erst einen Desktop öffnen oder mich durch mehrere Webseiten bewegen. Ich starte Tahweel, prüfe die angezeigten Angaben, gehe den vorgesehenen Transaktionsschritten nacheinander nach und kontrolliere am Ende noch einmal, ob der Vorgang wirklich zu meinem Ziel passt. Diese Art von Ablauf ist der Bereich, in dem eine mobile Finanz-App ihren größten Vorteil ausspielt: Sie ist dort verfügbar, wo die Entscheidung gerade getroffen werden muss.
Die Einrichtung ohne unnötige Hektik
Bei einer Finanz-App beginnt die eigentliche Nutzung nicht mit dem ersten Menü, sondern mit der Frage, welche Angaben für die persönliche Einrichtung benötigt werden. Tahweel sollte man deshalb nicht wie eine beliebige Unterhaltungs-App behandeln. Ich würde die Registrierung sorgfältig lesen, Schreibfehler vermeiden und bei jeder Eingabe darauf achten, dass Name, Kontaktdaten oder Zahlungsinformationen genau so verwendet werden, wie sie für den geplanten Vorgang erforderlich sind.
Neues aus der Redaktion
Joom im Alltag: Wie Bewertungen und geteilte Funde beim Einkauf helfen
Extreme Car Driving Simulator: Warum Rennspiele heute keine Ziellinie brauchen
InShot – Warum Diese App Die Videobearbeitung Revolutioniert
Xender im Fokus: Warum die App diese Woche überzeugt
Waze Navigation: Die strategische Macht von Google im Verkehr
Warum Hero Wars: Alliance die Rollenspielszene dominiert
Ein praktischer Tipp ist, die Einrichtung nicht direkt vor einer dringenden Zahlung zu beginnen. Wenn eine zusätzliche Prüfung oder eine Bestätigung notwendig ist, kann ein unter Zeitdruck gestarteter Prozess schnell frustrierend werden. Besser ist es, Tahweel zunächst in einer ruhigen Situation zu öffnen, das Profil vollständig und korrekt einzurichten und erst danach eine echte Transaktion zu starten. So lässt sich leichter unterscheiden, ob ein Problem an der Einrichtung oder am konkreten Zahlungsvorgang liegt.
Ich empfehle außerdem, vor dem Absenden alle Zusammenfassungen langsam zu lesen. Gerade bei mobilen Oberflächen werden lange Empfängerangaben oder Beträge manchmal nur verkürzt dargestellt. Ein kurzer Kontrollmoment vor der Bestätigung ist deshalb wertvoller als ein besonders schneller Ablauf. Wer die App zum ersten Mal nutzt, sollte sich nicht davon irritieren lassen, wenn ein Schritt weniger selbsterklärend wirkt als erwartet. Bei Finanz-Apps ist eine zusätzliche Prüfung oft sinnvoll, auch wenn sie den Ablauf etwas verlängert.
Die Tatsache, dass Tahweel kostenlos angeboten wird, macht den Einstieg niedrigschwellig. Kostenlos bedeutet für mich aber nicht, dass man unkritisch jede Eingabe bestätigen sollte. Der Preis der App und die Bedingungen einer einzelnen Transaktion sind unterschiedliche Themen. Vor einem wichtigen Vorgang würde ich daher immer die konkret angezeigten Informationen lesen, statt allein aus der kostenlosen Installation auf den gesamten Ablauf zu schließen.
Der erste erfolgreiche Vorgang
Der erste wirklich nützliche Moment kommt nicht beim Öffnen der Startseite, sondern wenn eine Transaktion korrekt vorbereitet und abgeschlossen ist. Dafür sollte man zunächst einen überschaubaren Vorgang wählen, bei dem Empfänger, Betrag und Zweck eindeutig sind. Ein kleiner, gut nachvollziehbarer Test ist für den Einstieg besser geeignet als eine komplizierte Zahlung mit mehreren Beteiligten oder hohem Zeitdruck.
Mein bevorzugter Ablauf wäre: zuerst die Zielperson oder den vorgesehenen Zahlungsempfänger prüfen, danach den Betrag eintragen, anschließend alle Zusammenfassungsdaten lesen und erst dann bestätigen. Nach dem Abschluss würde ich die Bestätigung innerhalb der App aufmerksam ansehen und mir bei Bedarf die relevanten Angaben notieren. Diese Reihenfolge klingt selbstverständlich, verhindert aber einen häufigen Fehler: Man konzentriert sich auf den Abschluss und vergisst, die Details des ausgeführten Vorgangs zu kontrollieren.
Ein weiterer hilfreicher Ansatz ist, den ersten erfolgreichen Vorgang als persönliche Referenz zu verwenden. Wenn später eine ähnliche Transaktion ansteht, kann man sich daran orientieren, welche Angaben benötigt wurden und an welcher Stelle die Bestätigung erfolgte. Das spart nicht nur Zeit, sondern reduziert auch die Unsicherheit beim zweiten Einsatz. Tahweel wird dadurch weniger zu einer App, die man jedes Mal neu erkunden muss, und mehr zu einem festen Werkzeug für wiederkehrende Transaktionen.
Falls eine Transaktion nicht sofort gelingt, würde ich nicht direkt mehrfach auf die Bestätigung tippen. Zuerst sollte man prüfen, ob die Angaben vollständig sind und ob der Vorgang bereits als ausstehend oder abgeschlossen erscheint. Mehrere Wiederholungen können bei Finanzvorgängen unübersichtlicher sein als eine kurze Pause. Die App kann einen Prozess vereinfachen, aber sie ersetzt nicht die Aufmerksamkeit des Nutzers bei der Kontrolle.
Wo neue Nutzer leicht durcheinanderkommen
Die größte mögliche Verwirrung entsteht bei Finanz-Apps oft nicht durch die Grundidee, sondern durch ähnliche Begriffe für unterschiedliche Zustände. Eine vorbereitete Transaktion ist nicht automatisch eine abgeschlossene Transaktion, und eine Bestätigung auf dem Bildschirm sollte nicht vorschnell mit dem endgültigen Eingang beim Empfänger gleichgesetzt werden. Deshalb würde ich in Tahweel immer auf den konkreten Status achten und nicht nur auf eine allgemeine Erfolgsmeldung.
Auch die eigene Erwartung an Geschwindigkeit kann zu Missverständnissen führen. Der mobile Start eines Vorgangs ist zwar schnell, doch die weitere Verarbeitung kann von den beteiligten Zahlungswegen abhängen. Wenn eine Zahlung nicht unmittelbar beim Empfänger sichtbar ist, sollte man zuerst die angezeigten Informationen prüfen, statt sofort einen zweiten Vorgang anzulegen. Für dringende Zahlungen ist es sinnvoll, einen zeitlichen Puffer einzuplanen und nicht erst in der letzten Minute zu handeln.
Ein zweiter Stolperstein ist die Verwechslung zwischen App-Nutzung und vollständiger Finanzverwaltung. Tahweel kann eine praktische Anlaufstelle für Transaktionen sein, aber ich würde es nicht automatisch als Ersatz für die eigene Bank-App, Kontoübersicht oder persönliche Dokumentation betrachten. Wer regelmäßig Einnahmen und Ausgaben analysiert, Budgets pflegt oder mehrere Konten überwacht, braucht möglicherweise weiterhin ein anderes Werkzeug. Die Stärke von Tahweel liegt eher im konkreten Vorgang als in einer umfassenden Finanzplanung.
Auch die Gerätekompatibilität sollte man realistisch einordnen. Die App unterstützt Android ab Version 7.0, was eine breite Auswahl an Geräten einschließt. Trotzdem können sich Bedienung, Darstellung und Geschwindigkeit je nach Smartphone unterscheiden. Auf einem älteren Gerät würde ich vor einer wichtigen Transaktion prüfen, ob die App flüssig reagiert und ob Text sowie Bestätigungsschaltflächen gut lesbar sind. Für eine Finanzanwendung ist eine klare Darstellung wichtiger als ein besonders modernes Erscheinungsbild.
Für wen Tahweel gut passt
Ich sehe Tahweel vor allem bei Nutzern, die eine unkomplizierte mobile Möglichkeit für Transaktionen suchen und nicht zuerst ein umfangreiches Finanzsystem einrichten möchten. Auch Menschen, die klassische Wege als umständlich empfinden und ihre Zahlungen lieber am Smartphone vorbereiten, können von dem direkten Ansatz profitieren. Die kostenlose Verfügbarkeit senkt die Hürde, die App zunächst kennenzulernen, ohne sofort eine Kaufentscheidung treffen zu müssen.
Besonders sinnvoll ist die App für wiederkehrende Abläufe, bei denen man nach der ersten Einrichtung nicht jedes Mal bei null anfangen möchte. Wer dieselbe Art von Transaktion regelmäßig ausführt, kann sich einen verlässlichen Kontrollrhythmus angewöhnen: Empfänger prüfen, Betrag prüfen, Zusammenfassung lesen, Status kontrollieren. Dieser Ablauf ist ein konkreter Vorteil gegenüber spontanen, unstrukturierten Zahlungen über verschiedene Webseiten oder Nachrichtenverläufe.
Weniger passend ist Tahweel für Personen, die eine vollständige Übersicht über ihr gesamtes Finanzleben erwarten. Wenn mir vor allem Kategorien, Monatsberichte, Sparziele oder die Verwaltung mehrerer Bankprodukte wichtig wären, würde ich eher zu einer klassischen Banking- oder Haushaltsbuch-App greifen. Auch Nutzer, die nur sehr selten digitale Transaktionen durchführen und bereits mit ihrer Banklösung zufrieden sind, haben möglicherweise keinen großen Grund, ein zusätzliches Werkzeug einzurichten.
Für Unternehmen oder komplexe Zahlungsabläufe würde ich ebenfalls genauer prüfen, ob der konkrete Funktionsumfang ausreicht. Ein privater Standardvorgang und eine geschäftliche Zahlung mit mehreren Freigaben sind nicht dasselbe. Die einfache Bedienidee, die privat angenehm sein kann, muss bei umfangreichen Anforderungen nicht automatisch die beste Wahl sein. Hier zählt weniger die allgemeine Bewertung als die Frage, ob Tahweel den eigenen Ablauf tatsächlich abbildet.
Wie sich die App gegen übliche Alternativen schlägt
Im Vergleich zur klassischen Bank-App wirkt Tahweel für mich stärker auf den einzelnen Transaktionsweg konzentriert. Eine Bank-Anwendung hat den Vorteil, dass Konto, Umsätze, Sicherheitsfunktionen und weitere Bankdienste häufig an einem Ort liegen. Dafür kann sie umfangreicher und dadurch weniger direkt wirken. Tahweel ist interessant, wenn ich genau diesen zusätzlichen Ballast vermeiden möchte und eine fokussierte Lösung für den vorgesehenen Vorgang suche.
Gegenüber einer mobilen Webseite kann eine eigene App bequemer sein, weil der Einstieg vom Smartphone aus unmittelbarer erfolgt. Der Vorteil hängt jedoch davon ab, wie häufig ich Tahweel nutze und wie gut die jeweilige Webseite bereits funktioniert. Wer nur einmalig eine Transaktion ausführen möchte, sollte nicht automatisch mehrere Anwendungen installieren. Wer dagegen wiederkehrend denselben Ablauf benötigt, kann von einem festen App-Zugang profitieren.
Haushaltsbuch-Apps sind wiederum in einer anderen Kategorie stark. Sie helfen mir dabei, Ausgaben zu verstehen, Budgets zu planen und finanzielle Gewohnheiten zu beobachten. Tahweel ersetzt diese Perspektive nicht. Der faire Vergleich lautet deshalb nicht, welche App allgemein besser ist, sondern welches Problem gelöst werden soll: Tahweel für den Transaktionsvorgang, ein Haushaltsbuch für die Auswertung und eine Bank-App für die umfassendere Kontoverwaltung.
Mein sinnvoller nächster Schritt nach dem ersten Einsatz
Nach der ersten erfolgreichen Transaktion würde ich Tahweel nicht sofort mit vielen Vorgängen überladen. Zuerst sollte ich verstehen, wie die App Bestätigungen und Statusinformationen darstellt und welche Angaben ich für einen späteren Ablauf wieder benötige. Erst wenn dieser Grundprozess vertraut ist, lohnt es sich, die App in wiederkehrende persönliche Routinen einzubauen.
Ein guter nächster Schritt ist, vor jeder Zahlung eine kurze eigene Checkliste zu verwenden: richtiger Empfänger, richtiger Betrag, richtiger Zweck, anschließend der angezeigte Status. Diese vier Punkte dauern kaum länger als ein flüchtiger Blick, erhöhen aber die Kontrolle deutlich. Gerade weil Tahweel den Transaktionsweg vereinfachen möchte, sollte die persönliche Prüfung nicht vollständig an die App abgegeben werden.
Ich würde außerdem die Anwendung aktuell halten und bei einer neuen Version kurz darauf achten, ob sich die Bedienung verändert hat. Die installierte Version 1.23.0 zeigt, dass Tahweel als laufend gepflegte Anwendung genutzt wird; bei jeder Aktualisierung ist es trotzdem vernünftig, einen wichtigen Vorgang nicht direkt ohne Kontrolle zu starten. Ein kurzer Test mit einem vertrauten Ablauf kann helfen, sich an mögliche Änderungen zu gewöhnen.
Mein Fazit fällt deshalb ausgewogen aus: Tahweel ist eine gute Option für Menschen, die mobile Transaktionen möglichst geradlinig angehen möchten. Die App ist kostenlos, ab Android 7.0 nutzbar und mit ihrer Bewertung von 4,6 bei rund 1.500 Bewertungen bereits sichtbar angenommen. Ich würde sie einem Freund empfehlen, der einen klaren, mobilen Transaktionsweg sucht und bereit ist, Empfänger, Betrag und Status selbst aufmerksam zu kontrollieren. Wer dagegen eine vollständige Bankverwaltung oder detaillierte Finanzanalyse erwartet, ist mit einer spezialisierten Alternative wahrscheinlich besser bedient. Tahweel überzeugt dann am meisten, wenn eine konkrete Transaktion im Mittelpunkt steht und nicht das gesamte Finanzleben.
FAQ
Was ist Tahweel und wofür kann die App verwendet werden?
Tahweel ist eine mobile Anwendung, die je nach Version und Anbieter verschiedene Finanz- oder Überweisungsdienste bündeln kann. Vor dem Download sollten Sie prüfen, welche Tahweel-App gemeint ist, da ähnliche Namen von unterschiedlichen Unternehmen verwendet werden. Lesen Sie die offizielle Beschreibung, kontrollieren Sie den Anbieter und informieren Sie sich über unterstützte Länder, Währungen und Funktionen.
Ist Tahweel sicher und wie werden persönliche Daten geschützt?
Bei einer Finanz- oder Überweisungs-App sind Sicherheit und Datenschutz besonders wichtig. Tahweel kann je nach Dienst eine Registrierung, Identitätsprüfung und zusätzliche Sicherheitsmaßnahmen wie PIN, Passwort oder Einmalcode verlangen. Installieren Sie die App ausschließlich aus dem offiziellen App Store oder Google Play Store. Prüfen Sie außerdem Datenschutzrichtlinien, Berechtigungen und den verantwortlichen Anbieter, bevor Sie persönliche oder finanzielle Daten eingeben.
Welche Voraussetzungen gelten für die Nutzung von Tahweel?
Für die Nutzung von Tahweel benötigen Sie normalerweise ein kompatibles Android- oder iOS-Gerät, eine stabile Internetverbindung und ein gültiges Benutzerkonto. Je nach angebotener Funktion können zusätzlich eine Telefonnummer, ein Ausweisdokument, Bankdaten oder eine verifizierte Zahlungsmethode erforderlich sein. Die konkreten Voraussetzungen unterscheiden sich möglicherweise nach Land, Alter, Kontotyp und gesetzlichen Bestimmungen.
Entstehen bei Überweisungen oder anderen Funktionen von Tahweel Gebühren?
Ob Gebühren anfallen, hängt von der jeweiligen Tahweel-Version, dem Land, der Transaktionsart, dem Empfänger und dem verwendeten Zahlungsweg ab. Mögliche Kosten können Überweisungsgebühren, Wechselkursaufschläge, Auszahlungsgebühren oder Gebühren von Banken und Drittanbietern umfassen. Prüfen Sie deshalb vor jeder Bestätigung die angezeigte Gesamtsumme, den Wechselkurs und eventuelle Hinweise zu Limits.
Was kann ich tun, wenn eine Transaktion fehlschlägt oder mein Konto gesperrt wird?
Wenn eine Zahlung oder Überweisung in Tahweel fehlschlägt, sollten Sie zunächst die Internetverbindung, Kontodaten, verfügbaren Betrag und den Transaktionsstatus überprüfen. Starten Sie die App nicht mehrfach neu, wenn dadurch eine doppelte Zahlung entstehen könnte. Bewahren Sie Belege und Referenznummern auf und wenden Sie sich über den offiziellen Support an den Anbieter. Geben Sie niemals PINs oder Bestätigungscodes an fremde Personen weiter.
Herunterladen