Wero
3,7FinanzenAktualisiert am 17. Oktober 2026
Screenshots
 Analyse von Mobexer
Bei einer Bezahl-App entscheidet für mich nicht allein, wie schnell eine Zahlung angestoßen ist. Ebenso wichtig ist, welche Kontrolle ich im entscheidenden Moment habe und ob ich den Ablauf nachvollziehen kann. Wero ist eine kostenlose Finanz-App von EPI Company SE, die Zahlungen in Europa vereinfachen soll. Mein Eindruck: Sie ist vor allem dann interessant, wenn ich eine moderne Alternative zu den gewohnten Wegen zwischen Menschen ausprobieren möchte – aber Vertrauen sollte ich nicht mit einer hübschen Oberfläche oder einem Versprechen verwechseln.
Erst klein anfangen statt sofort umstellen
Bevor ich eine neue Zahlungs-App in meine Routine aufnehme, frage ich mich, für welche konkrete Situation sie mir einen Vorteil bringt. Bei Wero wäre das zum Beispiel eine wiederkehrende Abrechnung mit einer Person, die ich gut kenne und mit der ich den Betrag ohnehin abstimme. So lässt sich der Ablauf in Ruhe kennenlernen, ohne dass eine wichtige Zahlung davon abhängt, ob ich jeden Schritt schon beherrsche.
Ich würde den ersten Versuch nicht gerade dann machen, wenn ich an einer Kasse stehe, unterwegs bin oder jemand auf eine schnelle Antwort drängt. Ein ruhiger Moment hilft, die Angaben zu lesen und zu erkennen, wann eine Aktion verbindlich wird. Das ist ein kleiner, aber nützlicher Unterschied: Eine Zahlungs-App sollte meinen Alltag erleichtern, nicht dazu führen, dass ich unter Zeitdruck weniger sorgfältig entscheide.
Vertrauen beginnt beim konkreten Zahlungsalltag
Bei Geld geht es um mehr als Komfort. Eine Zahlung kann im Alltag beiläufig wirken, etwa wenn ich nach einem gemeinsamen Essen meinen Anteil ausgleiche. Trotzdem möchte ich vorher sicher sein, dass ich den richtigen Empfänger ausgewählt habe und den Betrag bewusst bestätige. Genau an solchen kleinen Stellen zeigt sich, ob eine Zahlungs-App zu meinen Gewohnheiten passt.
Wero ordnet sich als europäische Zahlungsoption in die Finanz-App-Kategorie ein. Das macht die App für Menschen interessant, die nicht jeden Geldtransfer über Bargeld oder einen separaten Umweg erledigen möchten. Die zentrale Frage ist für mich aber nicht, ob eine digitale Zahlung grundsätzlich praktisch ist, sondern ob ich mich mit dem konkreten Ablauf wohlfühle und ihn in meinen Alltag integrieren kann.
Die App ist seit dem 22. November 2024 verfügbar. Ihre aktuelle Version ist 1.0.42; sie setzt mindestens Android 9 voraus. Im Store kommt sie auf eine durchschnittliche Bewertung von 3,7 aus rund 49.000 Bewertungen. Diese Zahlen geben einen groben Eindruck davon, dass Wero bereits von vielen Menschen ausprobiert wird, sind aber kein Ersatz für die eigene Prüfung: Bei einer Finanz-App zählt besonders, ob die Bedienung für die eigenen Situationen verständlich genug ist.
Als Einordnung hilft auch die Nutzungsskala: Wero wurde bereits über eine Million Mal installiert und ist kostenlos. Das sagt etwas über die Verbreitung, aber nicht automatisch darüber, ob jeder Nutzer dieselben Abläufe vorfindet oder ob die App für jede Art von Zahlung geeignet ist. Ich würde sie deshalb als zusätzliche Zahlungsoption betrachten, nicht als Grund, alle vertrauten Wege sofort aufzugeben.
Neues aus der Redaktion
Joom im Alltag: Wie Bewertungen und geteilte Funde beim Einkauf helfen
Extreme Car Driving Simulator: Warum Rennspiele heute keine Ziellinie brauchen
InShot – Warum Diese App Die Videobearbeitung Revolutioniert
Xender im Fokus: Warum die App diese Woche überzeugt
Waze Navigation: Die strategische Macht von Google im Verkehr
Warum Hero Wars: Alliance die Rollenspielszene dominiert
Was Vertrauen in der Praxis bedeutet
Bei sensiblen Anwendungen achte ich darauf, was ich tatsächlich sehe und steuern kann, statt aus einem allgemeinen Sicherheitsversprechen auf konkrete Schutzmaßnahmen zu schließen. Vor einer Zahlung sollte ich mir Zeit nehmen, Empfänger und Betrag zu prüfen. Das klingt banal, ist aber die wichtigste Gewohnheit, wenn Geld digital und schnell bewegt werden kann.
Auch die Entscheidung, eine App überhaupt zu verwenden, gehört zur Kontrolle. Wer seine Zahlungen lieber über die gewohnte Banking-App oder persönlich mit Bargeld regelt, muss nicht wechseln, nur weil ein neuer Dienst verfügbar ist. Wero ist am sinnvollsten für Menschen, die einen weiteren digitalen Zahlungsweg bewusst testen möchten und bereit sind, sich mit dessen konkretem Ablauf vertraut zu machen.
Die Altersfreigabe lautet USK ab 0 Jahren. Für mich ist das eine Einstufung zur Alterskennzeichnung und kein Hinweis darauf, dass jede Zahlungsentscheidung für Kinder gedacht wäre. Sobald echtes Geld und persönliche Konten eine Rolle spielen, sollten Nutzer und gegebenenfalls Erziehungsberechtigte die Nutzung sorgfältig einordnen und nicht allein aus der niedrigen Altersfreigabe auf finanzielle Selbstständigkeit schließen.
Kontrolle nicht mit Vermutungen verwechseln
Bei einer App rund ums Bezahlen möchte ich wissen, welche Berechtigungen sie anfragt, welche Einstellungen sich verändern lassen und wie ich mein Konto verwalte. Solche Punkte sollte ich direkt in der App und in den Systemdialogen prüfen, bevor ich sensible Funktionen nutze. Ich leite daraus keine Aussagen über Weros konkrete Berechtigungen oder Datenpraxis ab, wenn ich sie nicht selbst im jeweiligen Nutzungskontext überprüft habe.
Das ist keine Nebensache: Berechtigungen können je nach Gerät, Betriebssystem und gewähltem Ablauf unterschiedlich sichtbar werden. Mein praktischer Rat ist, eine Anfrage nicht reflexartig zu bestätigen. Wenn eine Berechtigung erscheint, sollte ich kurz überlegen, ob sie für den gerade gewünschten Schritt plausibel ist. Bei Unsicherheit kann ich abbrechen und erst die Erklärung in der App oder den Systemeinstellungen lesen.
Ähnlich vorsichtig gehe ich mit Kontoeinstellungen um. Vor dem ersten Einsatz würde ich nach den sichtbaren Möglichkeiten suchen, persönliche Angaben zu prüfen, Benachrichtigungen zu verwalten und den Zugang zum Konto zu kontrollieren. Entscheidend ist nicht, möglichst viele Schalter zu finden, sondern zu verstehen, welche konkrete Entscheidung jeder Schalter beeinflusst. So vermeide ich, eine Einstellung nur deshalb zu ändern, weil sie vorhanden ist.
Die Momente, in denen Aufmerksamkeit zählt
Der beste Alltagstest ist eine kleine, überschaubare Situation. Angenommen, ich teile mit Freunden die Kosten für ein Essen und möchte meinen Anteil digital begleichen. Ich würde zuerst prüfen, ob ich den vorgesehenen Empfänger eindeutig erkenne, dann den Betrag kontrollieren und erst danach bestätigen. Bei einem ungewohnten Namen, einem unerwarteten Betrag oder einer unklaren Aufforderung würde ich nicht weitermachen, sondern den Vorgang außerhalb der App noch einmal absprechen.
Ein zweiter sinnvoller Test ist eine Zahlung, bei der kein Zeitdruck besteht. So kann ich in Ruhe herausfinden, welche Schritte Wero verlangt und an welcher Stelle ich die Transaktion endgültig freigebe. Wer eine neue Zahlungs-App zum ersten Mal in einer hektischen Situation ausprobiert, übersieht leichter Details. Ich würde die ersten Versuche daher auf einen Moment verschieben, in dem ich nicht gleichzeitig unterwegs bin oder mehrere Dinge erledige.
Bei geteilten Ausgaben zählt außerdem die Abstimmung mit der anderen Person. Eine digitale Überweisung ersetzt nicht die Rückfrage, ob der Betrag stimmt oder wer welchen Anteil übernimmt. Für mich ist die App dann nützlich, wenn sie eine bereits klare Abmachung leichter umsetzt. Sie ist kein Ersatz für eine eindeutige Vereinbarung, besonders wenn mehrere Personen beteiligt sind oder später nachvollzogen werden muss, wofür Geld gesendet wurde.
Auch bei einer Zahlung an jemanden, den ich nicht gut kenne, wäre ich zurückhaltender. Ich würde die Angaben nicht allein deshalb akzeptieren, weil der Ablauf digital und bequem wirkt. Erst Empfänger und Betrag klären, dann handeln – und bei Druck oder überraschenden Zahlungsaufforderungen lieber einen anderen Kommunikationsweg nutzen. Diese Vorsicht ist unabhängig von der Marke einer App und gehört für mich zu jeder Finanz-App.
Wo Wero neben den gewohnten Alternativen steht
Viele Menschen erledigen Zahlungen bereits über ihre Bank, mit Bargeld oder über andere digitale Dienste. Gegenüber Bargeld ist eine App bequem, wenn beide Seiten lieber elektronisch abrechnen; Bargeld bleibt dagegen direkt und leicht verständlich, ohne dass ich einen neuen digitalen Ablauf einführen muss. Für eine Zahlung, bei der die andere Person kein passendes digitales Verfahren nutzen möchte, ist Bargeld oft die unkompliziertere Wahl.
Im Vergleich zur vertrauten Banking-App liegt der mögliche Vorteil einer eigenen Zahlungsoption vor allem darin, einen auf Zahlungen ausgerichteten Weg zu nutzen. Ob das im persönlichen Alltag tatsächlich schneller oder übersichtlicher ist, hängt davon ab, welche Abläufe ich bereits kenne und wie gut die andere Person mit Wero zurechtkommt. Wer seine Finanzvorgänge lieber an einem einzigen Ort bündelt, wird möglicherweise bei der Banking-App bleiben wollen.
Ein konkreter Abwägungspunkt ist die Reichweite im eigenen Umfeld. Eine Zahlungs-App bringt mir wenig, wenn die Menschen, mit denen ich regelmäßig Kosten teile, andere Verfahren bevorzugen. Vor einem Wechsel würde ich daher nicht nur die App installieren, sondern auch überlegen, mit wem ich sie wirklich verwenden würde und für welche wiederkehrenden Situationen. Das verhindert, dass eine zusätzliche App am Ende nur ungenutzt auf dem Gerät liegt.
Wero ist somit keine automatische Verbesserung für jede Zahlung. Wenn ich bereits einen unkomplizierten Weg habe und keine wiederkehrenden Situationen sehe, in denen eine weitere Option hilft, kann ich bei meinem bisherigen Verfahren bleiben. Wer dagegen gern eine zusätzliche Möglichkeit für alltägliche Zahlungen ausprobiert, kann Wero in einem kontrollierten, kleinen Anwendungsfall kennenlernen, ohne sofort alle Gewohnheiten umzustellen.
Was ich vor dem ersten Einsatz prüfen würde
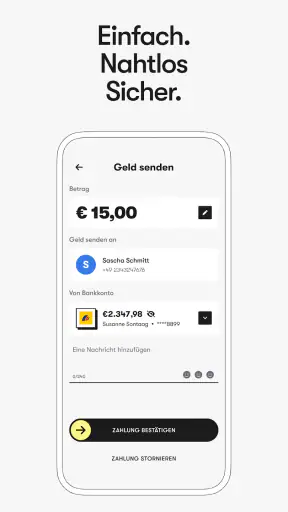
Ich würde mir zuerst die sichtbaren Schritte bis zur Zahlungsfreigabe ansehen und darauf achten, an welcher Stelle Empfänger und Betrag dargestellt werden. Danach würde ich die angefragten Berechtigungen im jeweiligen Systemdialog prüfen und nur nachvollziehbare Anfragen zulassen. Diese kleine Bestandsaufnahme ist hilfreicher als ein schneller Start, weil sie mir zeigt, ob ich den Ablauf verstehe, bevor ich ihn mit einer echten Zahlung verbinde.
Außerdem würde ich klären, wie ich bei einem Irrtum oder einer unerwarteten Aufforderung vorgehen möchte. Bei jeder Zahlungs-App gilt: Eine bereits bestätigte Aktion sollte ich nicht leichtfertig als problemlos rückgängig zu machen voraussetzen. Im Zweifel ist es besser, vor dem Bestätigen nachzufragen. Für größere oder besonders wichtige Beträge würde ich den vertrauten, nachvollziehbaren Weg wählen, solange ich mit dem neuen Ablauf noch nicht sicher bin.
Ein weiterer nützlicher Schritt ist, die App nicht nur an einem gelungenen Vorgang zu messen. Ich würde auch prüfen, ob ich nach der Nutzung noch nachvollziehen kann, was ich getan habe, und ob die sichtbaren Kontoeinstellungen für meine Bedürfnisse verständlich sind. Gute Kontrolle heißt für mich, vor einer Zahlung bewusst entscheiden und anschließend den Vorgang einordnen zu können – nicht einfach möglichst schnell durch einen Bildschirm zu kommen.
Für wen sich ein Test lohnt
Wero passt am ehesten zu Menschen, die digitale Zahlungen gern nutzen, eine weitere Möglichkeit neben ihren bisherigen Verfahren suchen und den Ablauf vor dem regelmäßigen Einsatz aufmerksam prüfen. Besonders sinnvoll kann ein Test sein, wenn ich wiederholt kleine Ausgaben mit vertrauten Personen teile und beide Seiten bereit sind, denselben Zahlungsweg zu verwenden.
Weniger passend ist die App für jemanden, der grundsätzlich keine zusätzliche Finanz-App installieren möchte, seine Zahlungen lieber in der bestehenden Bankumgebung bündelt oder keinen Vorteil gegenüber Bargeld sieht. Auch wer bei einer neuen Zahlungsoberfläche sofort volle Routine erwartet, sollte erst prüfen, ob die einzelnen Schritte und Kontrollen zum eigenen Sicherheitsgefühl passen. Eine kostenlose App ist nicht automatisch die richtige App.
Eine bewusste Wahl statt eines Automatismus
Für den Alltag würde ich Wero nicht als universellen Ersatz für Bargeld oder meine Banking-App betrachten. Sinnvoll ist die zusätzliche Option vor allem dann, wenn sie eine konkrete, wiederkehrende Situation einfacher macht und die andere Person den Ablauf ebenfalls mitträgt. Wenn niemand in meinem Umfeld sie nutzen möchte, löst die Installation allein kein praktisches Problem.
Wer zunächst nur herausfinden möchte, ob die Bedienung zum eigenen Sicherheitsgefühl passt, kann sich auf die Vorbereitung konzentrieren: Berechtigungsanfragen aufmerksam lesen, die sichtbaren Kontoeinstellungen durchgehen und den Weg bis zur Freigabe verstehen. Erst danach würde ich eine überschaubare Zahlung mit einem vertrauten Empfänger erwägen. Dieser schrittweise Ansatz ist hilfreicher, als die App nach dem ersten Bildschirm entweder als völlig unkompliziert oder grundsätzlich ungeeignet einzustufen.
Die von EPI Company SE entwickelte Finanz-App erhält bei mir deshalb ein vorsichtig positives Urteil als Option, nicht als pauschale Empfehlung für jeden. Die breite Verbreitung und die kostenlose Nutzung machen einen eigenen Eindruck leicht möglich; entscheidend bleibt, ob ich den Zahlungsablauf verstehe und die sichtbaren Entscheidungen bewusst treffe. Mein wichtigster Rat: Wero zunächst in einer einfachen, abgesprochenen Alltagssituation testen und jede Zahlung erst nach genauer Prüfung von Empfänger und Betrag freigeben.
FAQ
Was ist Wero und wofür kann ich die App verwenden?
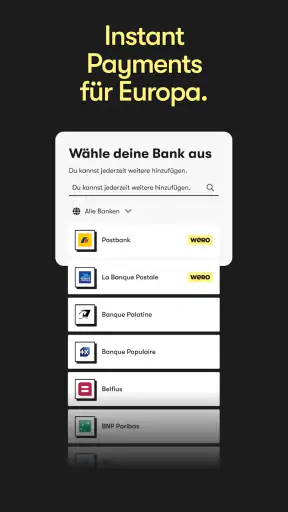
Wero ist ein europäischer Zahlungsdienst, mit dem sich Geld über eine teilnehmende Bank oder Zahlungs-App senden und empfangen lässt. Je nach Land, Bank und verfügbaren Funktionen können Nutzer beispielsweise Geld an Kontakte überweisen oder Zahlungen bei unterstützten Händlern vornehmen. Welche Möglichkeiten Ihnen konkret zur Verfügung stehen, hängt davon ab, ob Ihre Bank Wero unterstützt und welche Funktionen sie freigeschaltet hat.
Wie kann ich mich bei Wero anmelden und welche Voraussetzungen gelten?
Für die Nutzung benötigen Sie in der Regel ein Konto bei einer Bank, die Wero anbietet, sowie deren Banking-App oder eine unterstützte Wero-App. Die Einrichtung und Identitätsprüfung erfolgen nach den Vorgaben des jeweiligen Anbieters; häufig wird eine Mobilnummer mit dem Konto verknüpft. Prüfen Sie vor dem Download, ob Ihre Bank und Ihr Land unterstützt werden, denn Verfügbarkeit und Ablauf können sich unterscheiden.
Ist Wero kostenlos und fallen Gebühren für Überweisungen an?
Die Kosten hängen von Ihrer Bank, Ihrem Tarif und der jeweiligen Zahlungsart ab. Geld senden oder empfangen kann für Privatkunden kostenlos sein, doch Gebühren lassen sich nicht pauschal ausschließen; insbesondere Sonderleistungen oder spätere Händlerfunktionen können eigenen Bedingungen unterliegen. Sehen Sie vor der Bestätigung einer Zahlung in der App nach, ob ein Entgelt angezeigt wird, und informieren Sie sich zusätzlich im Preis- und Leistungsverzeichnis Ihrer Bank.
Wie schnell kommen Zahlungen mit Wero an und lassen sie sich rückgängig machen?
Wero ist auf schnelle Zahlungen zwischen Nutzern ausgelegt; eine Überweisung kann daher innerhalb kurzer Zeit beim Empfänger erscheinen. Die tatsächliche Dauer kann jedoch von der beteiligten Bank, dem Status der Zahlung und möglichen Prüfungen abhängen. Kontrollieren Sie Empfänger und Betrag sorgfältig, bevor Sie bestätigen: Bereits ausgeführte Zahlungen lassen sich möglicherweise nicht einfach stornieren. Bei einem Fehler sollten Sie umgehend Ihre Bank kontaktieren.
Ist Wero sicher und welche Daten werden bei der Nutzung verarbeitet?
Wero wird über teilnehmende Zahlungsanbieter und Banken genutzt, die Sicherheitsmaßnahmen wie Anmeldung und Freigabe von Zahlungen nach ihren jeweiligen Verfahren einsetzen. Trotzdem sollten Sie die App nur aus offiziellen App-Stores beziehen, Ihr Gerät aktuell halten und niemals PINs, Passwörter oder Bestätigungscodes weitergeben. Für die Einrichtung können persönliche Angaben und Zahlungsdaten erforderlich sein; welche Informationen verarbeitet werden, erläutern die Datenschutzhinweise Ihrer Bank und des jeweiligen Anbieters.
Herunterladen